
























サービスホットライン
ソリューション

ソリューション
SiC を極限まで突き詰めた場合、どのような選択肢と将来性があるのでしょうか?
2023-09-15
169
世界の炭化ケイ素(SiC)市場の目覚ましい隆盛が注目を集めていることは間違いありません。 2017 年には、テスラのモデル 3 に SiC が搭載され、パワー半導体アプリケーションにおけるシリコンから SiC への移行が始まりました。2019 年、チップメーカーのウルフスピードは、世界初の 200mm SiC 工場を建設するために、ニューヨーク州ユティカ近くのナノセンター施設を選びました。米国では。工場は2022年XNUMX月に完成しました。
それ以来、米国の SiC ゴールドラッシュは、主に電気自動車の需要の増加によって世界的な投資熱狂に変わりました。炭化ケイ素は、主流のパワーエレクトロニクス市場に参入するにつれて、半導体の将来にとって重要な技術であることは明らかですが、急速にコモディティ化するリスクに直面していますか?
この記事では、ATREG の創設者兼 CEO である Stephen Rothrock 氏、Yole Group の社長兼創設者である Jean-Christophe Eloy 氏、Yole Intelligence のシニア テクノロジー兼市場アナリストである Poshun Chiu 氏が、世界の SiC 市場とその予測について概説します。この革新的なテクノロジーの未来。
記録的な市場成長
Yole Intelligence が発表したパワー SiC レポートの最新版によると、世界のパワー SiC デバイス市場は 9 年までに 2028 億ドル近くに成長すると予測されており、これは 31 年と比較して 2022% の増加に相当します。SiC 市場の大半を占めるのは自動車用途であり、市場シェアの70%を占めています。 2022 年までに、パワー SiC 市場は輸送、エネルギー、通信などのさまざまな産業用途にさらに拡大すると予想されます。
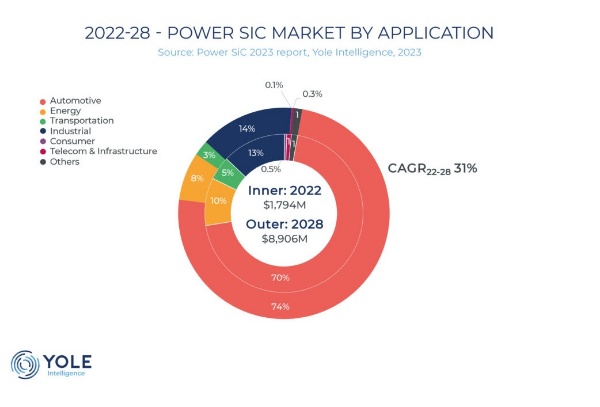
Stephen Rothrock 氏は、ATREG が世界の半導体製造資産市場を追跡してきた 25 年間で、SiC ほど急速に開発される新技術を見たことがないと述べました。現在の業界の低迷にもかかわらず、SiC は力強い成長を見せています。世界中の主要な IDM メーカーは、SiC パワー デバイスのおかげで成長の機会を見出しています。
Yole Intelligence によると、STMicroelectronics は近年、SiC デバイスの収益において主導的な地位を維持しています。同社の収益は 700 年に約 2022 億ドルで、1.2 年には収益が 2023 億ドルに達すると予測されています。世界的なパワー エレクトロニクスのリーダーであるインフィニオン テクノロジーズに続き、同社は過去 XNUMX 年間で大幅な収益成長を示しています。
Jean-Christophe Eloy 氏は、「Wolfspeed、Onsemi、ROHM、Bosch は、収益成長を達成するトッププレイヤーとみなされています」と付け加えました。 「大手企業は、この急速に成長し収益性の高い SiC デバイス ビジネスの市場投入までの時間を短縮するために IDM ビジネス モデルを導入しました。」
Yole Intelligence の調査では、現在 150mm SiC ウェーハがデバイス製造の主要なプラットフォームであり、まだ一般市場に 8 インチウェーハの大量出荷はないことも示しています。 200mm SiC ウェーハ工場の既存または計画中の建設について、大手 IDM は半導体エコシステム内での立場に基づいて異なる調達戦略を採用しています。 Wolfspeed は現在、ニューヨークの Mohawk Valley 施設で 200mm SiC の生産能力を増強することに専念している唯一の企業です。他のメーカーは、150mm ウェーハの内部生産能力を拡大しながら、同時に 200mm ウェーハを開発しています。
「8 インチ ウェーハに移行するつもりのない企業にとって、最も一般的なアプローチは 150mm SiC ウェーハを複数回調達することです」と Chiu 氏は指摘します。 「2021年にOnsemiはSiCウェーハ会社GT Advanced Technologies(GTAT)を買収し、ロームは2009年にSiCrystalを買収しました。しかし、これらの企業も外部のウェーハサプライヤーから大量の150mm SiCウェーハを調達していることを我々は理解しています。」彼が追加した。
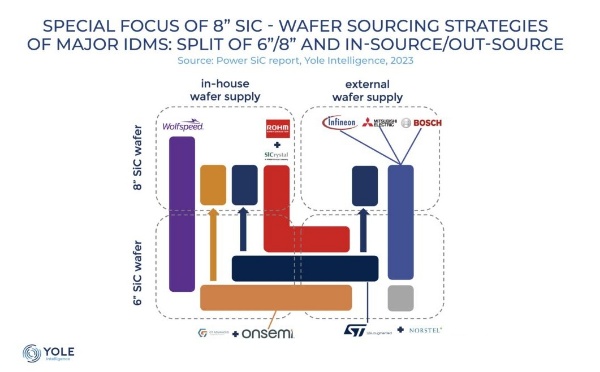
2019年、STマイクロエレクトロニクスは、社内のウェーハ生産能力を開発するために、SiCウェーハ会社であるNorstelを買収しました。同時に、同社はSoitecと協力して加工基板を開発し、Sanan Optoelectronicsと提携して3.2インチSiCウェーハを供給する8億ドル相当の合弁事業を設立した。インフィニオン テクノロジーズと三菱電機は、200mm SiC プラットフォームでのデバイス処理に重点を置き、200mm ウェーハについては外部サプライヤーを利用しました。
31月200日、ボッシュはATREGの支援により、カリフォルニア州ローズビルにあるTSIセミコンダクターズの2026mmウェハ工場の買収が完了したと発表した。 200年に始まる再構築段階の後、この施設は1.5mmウェーハでSiCチップの最初のバッチの生産を開始する予定です。ボッシュは今後数年間でローズビルの施設にXNUMX億ドルを投資する予定であるため、ヨーロッパ最大のメーカーのXNUMXつを米国に誘致することは(以前はフロントエンドチップをドイツのみで生産していた)米国の半導体産業にとって大きな勝利となる。
パワー SiC デバイス市場では比較的後発にもかかわらず、2023 年第 1 四半期の Onsemi の業績は、同社が 2023 年に 1 億ドルという野心的な収益を達成する準備ができていることを示唆しています。テスラやその他の自動車 OEM メーカーにとって優先される SiC デバイス サプライヤーとして、同社の収益は主に電気自動車の出荷への深い関与によってもたらされています。 2021年に発表されたSiC分野への今後1年間に向けた2027億ドルの投資の一環として、コヒレントはスウェーデンと米国でのSiC基板とエピタキシー製造の拡大計画を加速させた。ペンシルバニア州イーストンの施設のウェーハ生産能力は、150年までに200mm基板に相当するXNUMX万枚のウェーハに達すると予想されており、すでにXNUMXmmが量産されている。
ヨーロッパでは、Wolfspeed は ZF と協力して、ドイツの自動車産業の大規模な変革をサポートするために 200 億ドルを投資して、ドイツのエンドルフに先進的な 3mm SiC 工場を建設しています。コンチネンタルは、STマイクロエレクトロニクスと炭化ケイ素デバイスの複数年供給契約を締結し、一方STマイクロエレクトロニクスは、シチリア島カターニアのウェーハ工場建設のために欧州委員会から292.5億XNUMX万ユーロの資金提供を受けています。
アジアでは、インフィニオンは最近、マレーシアのクリムに世界最大の200mm SiC発電所を建設し、今7年末までに2億ユーロの収益が見込める計画を発表しました。さらに、ルネサス エレクトロニクスは、Wolfspeed と提携してウェーハ供給契約を締結し、Wolfspeed からの SiC ウェーハおよびエピタキシャル基板の 10 年間の契約を確保するために XNUMX 億ドルの保証金を支払いました。
つづく...
関連する推奨事項
Slkor Micro ULN2003AU:耐電圧50V、500mA、SOP-16ダーリントントランジスタアレイ
2026-10-22
308
SLKORMICRO TL431:36V調整可能3端子シャント電圧リファレンス、SOT-23 / TO-92パッケージ
2026-10-21
503
Slkor SL-FW-TRS-5.5D1 温度センサー アプリケーションソリューション
2026-07-28
5371
Slkor DW03 リチウム電池保護アプリケーションソリューション
2026-06-11
5265





 粤公网安备44030002007346号