
























servis Hattı
Çözümler

Çözümler
SiC'nin aşırı uçlara götürülmesi söz konusu olduğunda seçenekler ve gelecek beklentileri nelerdir?
2023-09-15
168
Küresel yatırım yarışı
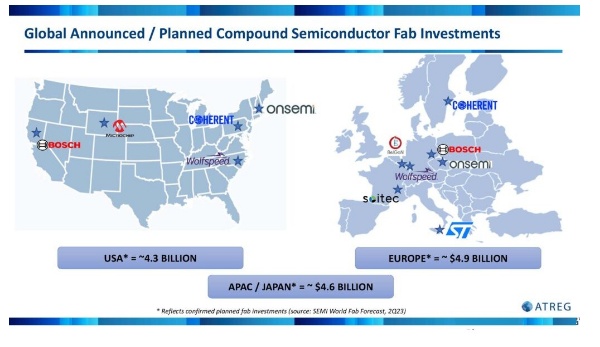
Küresel çip üreticileri, SiC alt katmanlarının boyutundaki değişime oldukça odaklanmış durumda. Wolfspeed'in 8 inçlik kapasitenin piyasaya sürülmesinde öncülük etmesiyle, diğer tedarikçiler de aktif olarak aynı yolu izliyor ve pazarda avantajlı bir konum elde etmek için küresel tedarik zincirindeki önemli katılımcılarla işbirlikleri arıyor. Önemli yatırımların açıklanmasıyla küresel levha seviyesinde kapasite hızla artıyor.
Şu anda, dünya çapındaki SiC substratlarının %80'i, ülkeyi bu kritik teknolojide lider olarak konumlandıran ve bu konumu mümkün olduğu kadar uzun süre korumayı ümit eden Amerika Birleşik Devletleri'nde yurt içinde üretiliyor. "Şu ana kadar yaptığımız hesaplamalara dayanarak, dünya çapında SiC plaka fabrikalarına yapılan toplam yatırımın 14 milyar dolara yakın olduğunu tahmin ediyoruz ve bu sadece başlangıç" dedi.
"Kuzey Carolina'da bulunan yeni John Palmour Malzeme Fabrikası ile Wolfspeed, mevcut SiC kapasitesini 10 kat artıracak ve sermaye harcamaları gelirin %100'üne ulaşacak. Bu rakamlar şaşırtıcı."
Tedarik zinciri odağındaki değişim...
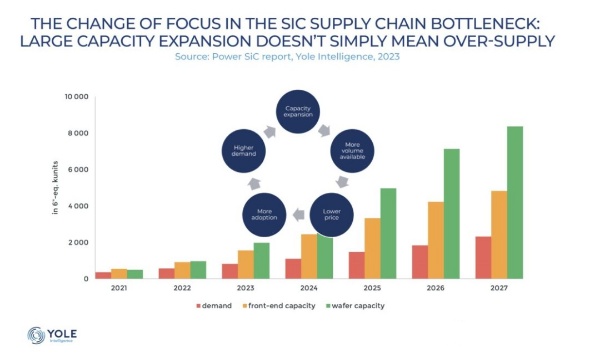
Yole Intelligence'ın son araştırması, SiC tedarik zincirindeki darboğaza ilişkin odak noktasında bir değişikliğin altını çiziyor. Üretim kapasitesinin büyük ölçekte genişletilmesi, yalnızca arz fazlası anlamına gelmiyor.
Yole Group'un bir bölümü olan Yole Intelligence Kıdemli Teknoloji ve Pazar Analisti Poshun Chiu, 2022'de SiC levhalarda talebi aşan önemli bir genişleme eğilimi olacağına dikkat çekiyor. Günümüzün en son verileri farklı bir hikaye anlatıyor; SiC cihazlarının kullanımına artan ilgi, levha ve cihaz üretim kapasitesinin genişlemesini tetikledi.
Elektrikli araçlar SiC pazarındaki ana itici güç olduğundan, 2021 ve 2022'de SiC levha kıtlığı, otomotiv dışı uygulamaların SiC levha elde etme fırsatlarını sınırladı. 2023 yılına kadar faaliyete geçmesi planlanan SiC levha kapasitesinin genişletilmesi, SiC cihaz pazarının büyümesini teşvik edecek. Maliyet optimizasyonunun MOSFET'ler ve otomotiv uygulamaları için kullanılan SiC levhalar üzerindeki etkisi nispeten küçük olacaktır. Ancak düşük kaliteli oyuncuların kalan kullanımı garanti altına almak için fiyatları düşürmeleri gerekecek. SiC diyot sınıfı levha fiyatlarında daha yüksek bir düşüş bekliyoruz. Orta vadede 8 inçlik levhalar öncelikle şirket içi kullanıma ayrılacak.
Peki silisyum karbür zamanla kendi başarısının kurbanı mı olacak? Eloy, "Bunu mavi LED safir durumuyla karşılaştırabiliriz" dedi. O dönemde Çinli üreticilerin 2010'lu yılların ortalarında üretim kapasitelerini önemli ölçüde artırmasıyla safir fiyatı önemli ölçüde düştü. Rekabetçi fiyatlar ve erişilebilir ekipmanlarla LED'lerin ekran ve aydınlatma sektörlerine nüfuzunu hızlandırdı. SiC için ekosistemin talep/arz ve kalite arasındaki farklılıkları ele alması gerekecek."
"Yeni CHIPS Yasası finansmanı tarafından desteklenen yeni levha fabrikalarının devreye alınmasını beklerken, ATREG, daha geleneksel 200 mm üretim varlıklarının yanı sıra bileşik yarı iletken özellikli olanların önümüzdeki aylarda yüksek hacimli SiC üretim tesislerine dönüştürülmesini bekliyor. Kısa vadeli açığı kapatıyoruz. Orta vadeli için gereken kapasite" diye özetledi Rothrock. "Silisyum karbürün öngörülebilir gelecekte hala parlak bir görünüme sahip olduğunu söylemenin adil olacağına inanıyorum."
İlgili Öneriler
Slkor Micro ULN2003AU: 50V Dayanım Gerilimi 500mA SOP-16 Darlington Transistör Dizisi
2026-10-22
307
SLKORMICRO TL431: 36V Ayarlanabilir Üç Terminalli Şönt Gerilim Referansı, SOT-23 / TO-92 Paket
2026-10-21
503
Slkor SL-FW-TRS-5.5D1 Sıcaklık Sensörü Uygulama Çözümü
2026-07-28
5371
Slkor DW03 Lityum Pil Koruma Uygulama Çözümü
2026-06-11
5265





 粤公网安备44030002007346号