
























服務熱線
解決方案

解決方案
當SiC走向極致時,有哪些選擇和未來前景?
2023-09-15
168
全球投資競賽
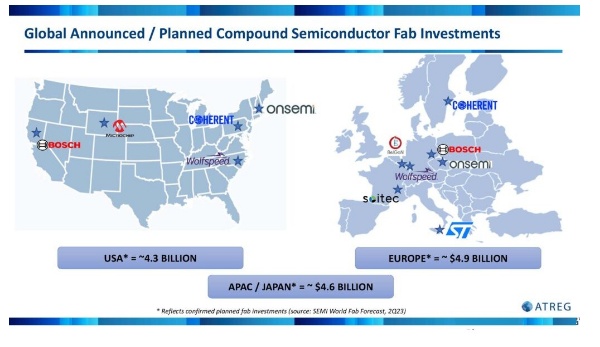
全球晶片製造商高度關注 SiC 基板尺寸的變化。隨著Wolfspeed率先推出8吋產能,其他供應商也積極跟進,尋求與全球供應鏈主要參與者的合作,以獲得市場有利地位。隨著重大投資的宣布,全球晶圓級產能正在迅速增加。
目前,全球80%的SiC基板是在美國國內生產的,這使該國成為這項關鍵技術的領導者,並希望盡可能長時間地保持這一地位。 “根據我們迄今為止的計算,我們估計全球碳化矽晶圓廠的總投資接近14億美元,而這只是一個開始。”
“隨著位於北卡羅來納州的新 John Palmour 材料工廠落戶,Wolfspeed 將把其當前的 SiC 產能提高 10 倍,資本支出將達到收入的 100%。這些數字令人震驚。”
供應鏈重心的轉變...
Yole Intelligence 的最新研究強調了對 SiC 供應鏈瓶頸的焦點發生了轉變。大規模擴大產能並不僅僅意味著供給過剩。
Yole集團旗下Yole Intelligence高級技術與市場分析師Poshun Chiu指出,2022年SiC晶圓將出現大幅擴張超過需求的趨勢。今天的最新數據講述了一個不同的故事——人們對使用SiC裝置的興趣日益濃厚,引發了晶圓和裝置產能的擴張。
由於電動車一直是 SiC 市場的主要驅動力,2021 年和 2022 年 SiC 晶圓的短缺限制了非汽車應用獲得 SiC 晶圓的機會。預計 2023 年投產的 SiC 晶圓產能擴張將刺激 SiC 裝置市場的成長。成本最佳化對用於 MOSFET 和汽車應用的 SiC 晶圓的影響相對較小。然而,低品質廠商需要降低價格以確保剩餘的利用率。我們預計 SiC 二極體級晶圓的價格將進一步下滑。中期來看,8 吋晶圓將主要用於內部使用。
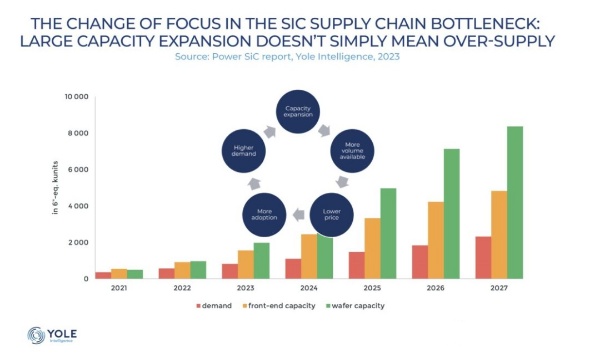
那麼,隨著時間的推移,碳化矽會成為自身成功的受害者嗎? 「我們可以將其與藍色 LED 藍寶石的情況進行比較,」Eloy 說。當時,隨著2010年代中期中國廠商產能大幅增加,藍寶石價格大幅下降。憑藉具有競爭力的價格和方便的設備,加速了LED在顯示器和照明行業的滲透。對於碳化矽來說,生態系統需要解決需求/供應和品質的差異。
「在我們等待新的 CHIPS 法案資金支持的新晶圓廠投產的同時,ATREG 預計更多傳統的 200mm 製造資產以及具有化合物半導體能力的資產將在未來幾個月內轉變為大批量 SiC 製造設施,彌補中期差距。 “我相信,可以公平地說,在可預見的未來,碳化矽仍然具有光明的前景。”
相關推薦
Slkor Micro ULN2003AU:50V耐壓 500mA SOP-16 達林頓電晶體陣列
2026-10-22
309
SLKORMICRO TL431:36V可調三端並聯電壓基準,SOT-23/TO-92封裝
2026-10-21
504
Slkor SL-FW-TRS-5.5D1 溫度感測器應用解決方案
2026-07-28
5371
Slkor DW03 鋰電池保護應用解決方案
2026-06-11
5265





 粤公网安备44030002007346号