
























servicio de teléfono directo
Soluciones

Soluciones
Los semiconductores de potencia inauguran la era del SiC (Primera parte)
2023-09-05
993
Introducción:
Impulsada por la creciente demanda en el mercado de terminales de automoción y la paridad de precios con el silicio, la producción de carburo de silicio (SiC) está creciendo rápidamente.
Miles de módulos semiconductores de potencia ya se han utilizado en vehículos eléctricos para la carga a bordo, inversores de tracción y conversión de CC a CC. La mayoría se fabrican actualmente con IGBT de silicio. Sin embargo, la transición a MOSFET de SiC ha duplicado la densidad de potencia y acelerado la velocidad de conmutación en encapsulados más pequeños y ligeros.
Los requisitos de alto voltaje y funcionamiento en entornos cálidos y hostiles son cada vez más exigentes para los vehículos eléctricos y las estaciones de carga. Sin embargo, debido a los mayores costos de fabricación y empaquetado de los materiales de banda ancha, el carburo de silicio (SiC) tardará un tiempo en consolidarse. No obstante, esta situación está cambiando. Victor Veliadis, director ejecutivo y director de tecnología de PowerAmerica, afirmó que los precios de los módulos de potencia de SiC ahora son comparables a los de los módulos de silicio, lo que a su vez fomenta las alianzas de suministro y la construcción de nuevas fábricas de SiC.
Todavía hay mucho trabajo por hacer. Es necesario actualizar la tecnología de obleas de SiC. La fabricación de estos dispositivos requiere un 20% de herramientas de proceso nuevas y un 80% de herramientas mejoradas. Nuestro objetivo es acelerar la velocidad de rotación de los dispositivos de potencia integrados y discretos, razón por la cual los fabricantes de automóviles están recurriendo a la colaboración directa de oblea a módulo con las fundiciones.
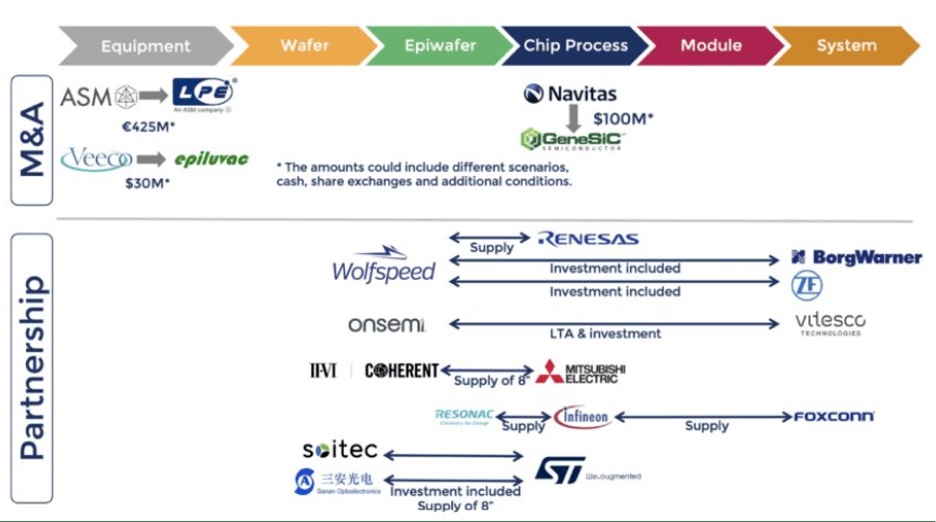
Las nuevas herramientas de fabricación de obleas incluyen el crecimiento epitaxial a alta temperatura (>1,500 °C), la implantación de iones térmicos, el procesamiento térmico rápido (RTP) y la deposición de capas atómicas por pulsos más rápidos. Se están realizando mejoras significativas en el pulido de obleas, el pulido químico mecánico (CMP), las almohadillas de pulido y las lechadas para el material duro y quebradizo de SiC. Los nuevos materiales, incluidos agentes desmoldantes y productos químicos de limpieza, cumplen con los requisitos de equipamiento y sostenibilidad.
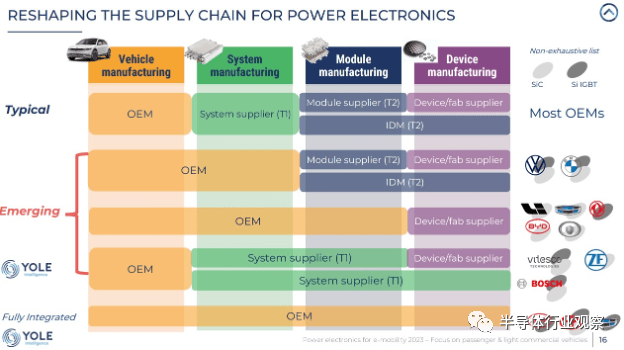
Desde la perspectiva del embalaje, las placas de circuito impreso de alta potencia con componentes discretos están siendo reemplazadas por embalajes integrados, como circuitos integrados y embalajes a escala de chip (CSP), para lograr operaciones de alto voltaje más pequeñas y confiables. Esto permite que los vehículos eléctricos estén equipados con paquetes de baterías más pequeños y livianos, lo que ayuda a aumentar su autonomía. Si bien hoy la atención se centra en la energía de SiC y en la expansión de los módulos de energía de Si a vehículos híbridos y eléctricos, los futuros módulos de SiC dominarán los vehículos eléctricos. Además, GaN encontrará nichos de mercado en los sectores de vehículos eléctricos, energía de red y energía inteligente.
El mercado y la tecnología de la energía de SiC y GaN.
Para 2030, el mundo producirá 39 millones de vehículos eléctricos puros, lo que equivale a una tasa de crecimiento anual compuesta del 22% entre 2022 y 2030. Esto, a su vez, impulsa el mercado de semiconductores de potencia, con aproximadamente el 50% de los dispositivos de silicio, el 35% de los dispositivos de carburo de silicio y el 12% de los dispositivos de nitruro de galio que se espera que se utilicen en el mercado hasta 2030. En los vehículos eléctricos, los inversores de tracción convierten la energía CC del paquete de baterías en energía CA para proporcionar energía para impulsar los motores delanteros y traseros. El SiC también puede acelerar la carga de sistemas a bordo y fuera de bordo y llevar energía de la red a los vehículos eléctricos.
Lo más importante es que los módulos de SiC constituyen la piedra angular de la transición de baterías de 400 V a baterías de 800 V. Cuando las velocidades de carga sean más rápidas, la autonomía de conducción sea suficiente y el coste del paquete de baterías por vehículo sea inferior a 10,000 dólares, los consumidores adoptarán los vehículos eléctricos más rápidamente.
Los módulos de SiC están alcanzando un punto crítico en el que son competitivos en costos con las soluciones de energía basadas en silicio y al mismo tiempo logran una mayor eficiencia y sistemas más compactos. Junto con la ampliación de la gama de baterías de 800 V a partir de las baterías de 400 V que se utilizan actualmente (que contienen dispositivos de 600 V o 650 V), se está estimulando la producción en masa de dispositivos de SiC de 1,200 V. Sin embargo, todavía están en curso cambios en la cadena de suministro, como el impacto de los defectos de los cristales de oblea en el rendimiento, las pérdidas en el empaquetado de dispositivos y la integración de módulos, y conexiones más estrechas entre los fabricantes de automóviles y los fabricantes de sistemas de energía. Desde una perspectiva práctica, llevará algún tiempo hasta que la nueva capacidad de fabricación de obleas y fábricas de obleas de SiC alcance la producción en masa.
Sin embargo, esto no ha disminuido el entusiasmo de la gente por la tecnología. Los analistas siguen elevando sus previsiones sobre el mercado del SiC. Yole Group predice que el mercado de semiconductores de potencia alcanzará los 6.3 millones de dólares en 2027, de los cuales el 70% se destinará a aplicaciones automotrices. Si analizamos únicamente la producción de obleas de SiC (a partir de las obleas de SiC), TECHCET predice una tasa de crecimiento anual compuesta del 14 % entre 2022 y 2027.
Continuará...
Recomendaciones relacionadas
Slkor Micro ULN2003AU: Matriz de transistores Darlington SOP-16 con tensión de resistencia de 50 V y 500 mA
2026-10-22
2299
SLKORMICRO TL431: Referencia de voltaje de derivación ajustable de tres terminales de 36 V, encapsulado SOT-23 / TO-92
2026-10-21
2658
MOSFET de potencia de canal N Slkormicro SL2312: 20 V 5 A SOT-23
2026-10-20
2343





 粤公网安备44030002007346号