
























서비스 핫라인
뉴스

뉴스
전력 모듈(IPM), IGBT 및 자동차 전력 장치
2023-09-11
162
탄화규소가 자동차 전력 모듈의 미래로 간주되는 이유는 무엇입니까?
탄화규소의 밴드갭 폭은 실리콘 기반 물질의 밴드갭 폭의 약 3배입니다. 임계 항복 전계 강도는 실리콘 기반 소재의 약 10배입니다. 탄화규소의 열전도율은 실리콘 기반 재료의 약 3배이고, 전자 포화 드리프트 속도는 실리콘 기반 재료의 약 2배입니다. 실리콘 카바이드 소재의 고전압 저항, 고온 저항 및 고주파 특성으로 인해 실리콘 기반 장치에 비해 더 까다로운 작동 조건에 적합합니다. 애플리케이션의 비용, 크기 및 무게를 줄이면서 효율성과 전력 밀도를 크게 향상시킬 수 있습니다.
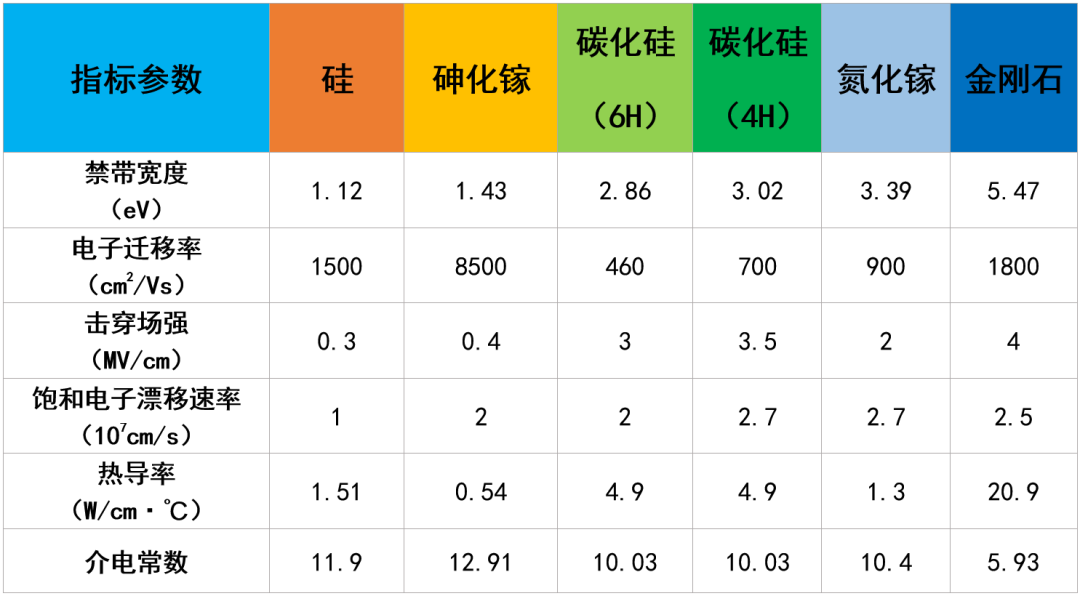
다양한 반도체 소재의 성능 비교
Yole 데이터에 따르면, 탄화규소 전력 장치의 세계 시장 규모는 1.09년 2021억 6.297천만 달러에서 2027년 34억 685만 달러로 연평균 성장률(CAGR) 4.986%로 성장할 것으로 예상됩니다. 이 중 전기차용 탄화규소 시장 규모는 39.2억62.8만 달러에서 79.2억XNUMX만 달러로 더욱 높은 연평균 성장률(CAGR) XNUMX%를 보일 것으로 예상된다. 전기 자동차(인버터, 온보드 충전기 및 DC/DC 컨버터 포함)는 실리콘 카바이드의 가장 큰 다운스트림 애플리케이션을 대표하며, 시장 점유율은 XNUMX%에서 XNUMX%로 증가할 것으로 예상되어 시장 점유율이 지속적으로 상승하는 추세를 나타냅니다.
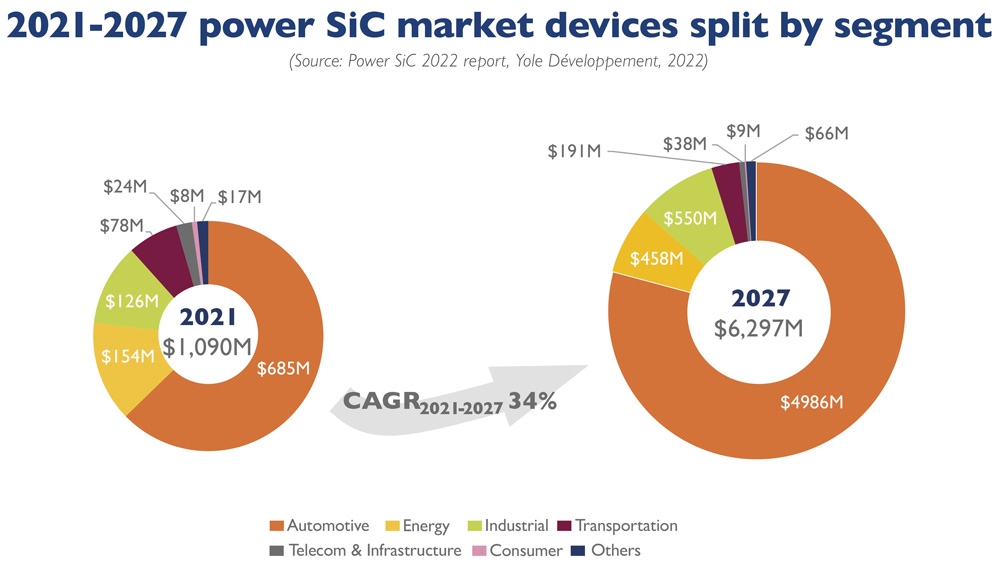
Yole의 시장 분석
자동차 산업에서 탄화규소의 응용 동향
전기차 업계에서 가장 고민되는 부분은 주행거리다. 주행거리에 영향을 미치는 요소는 배터리 용량, 차량 중량, 전력계통의 에너지 변환 효율 등 다양하다. 전력 반도체는 에너지 변환의 핵심이며 탄화규소 전력 소자는 실리콘 기반 소자에 비해 낮은 전도 손실, 높은 스위칭 주파수, 높은 작동 전압 내구성 등의 장점을 가지고 있습니다. 동일한 전력량으로 실리콘 기반 전력소자를 사용할 때보다 더 높은 시스템 에너지 변환 효율을 달성하고 더 넓은 주행거리를 제공할 수 있다. 따라서, 전기 자동차에 탄화 규소 전력 장치를 적용하려는 수요가 점점 더 두드러지고 있습니다. 전기 자동차에서 실리콘 카바이드 전력 장치의 적용은 주로 두 가지 방향에 중점을 둡니다. 하나는 모터 구동 인버터(모터 컨트롤러)용이고 다른 하나는 주로 전력 변환 시스템(온-온-보드)을 포함한 온보드 전원 공급 시스템용입니다. 보드 DC/DC), 온보드 충전 시스템(OBC), 온보드 에어컨 시스템(PTC 및 압축기) 및 기타 측면.
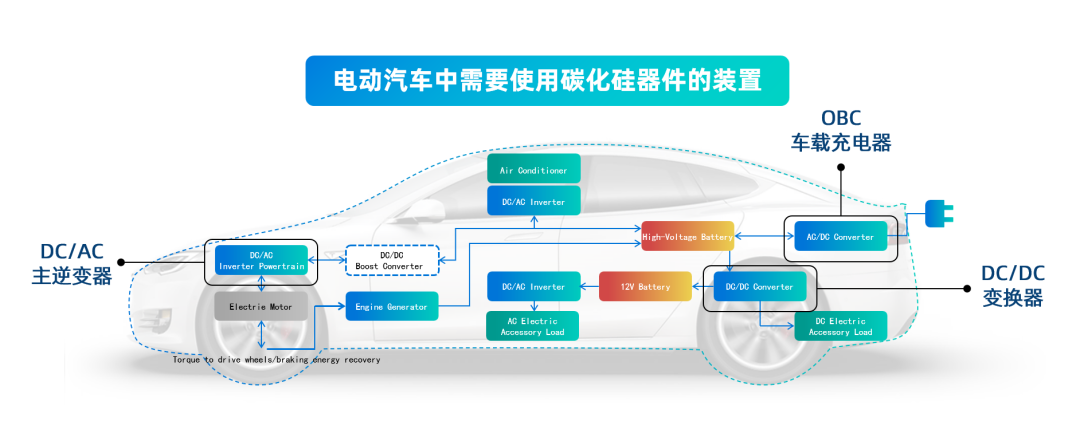
자동차용 탄화규소 전력모듈의 산업화와 기술논리
현재 전 세계 탄화규소 산업은 미국, 유럽, 일본이 장악하고 있으며, 탄화규소 재료의 대부분은 미국 기업에서 생산됩니다. 유럽은 탄화규소 기판, 에피택시, 장치 및 애플리케이션을 포괄하는 완전한 산업 체인을 보유하고 있는 반면, 일본은 탄화규소 칩, 모듈 및 애플리케이션 개발에서 선도적인 이점을 보유하고 있습니다. 중국은 현재 완전한 탄화규소 산업 체인을 보유하고 있으며 재료 준비 및 테스트 응용 분야에서 국제적으로 경쟁력이 있습니다. 현재 외국계 기업이 상위권을 차지하고 있고 국내 기업은 아직 큰 시장점유율을 확보하지 못하고 있다. 그러나 신에너지 자동차 분야에서는 차량 전동화 분야에서 중국이 선두를 달리고 있어 국내 반도체 기업의 부상에 국내 시장이 유리한 요인이 되고 있다.
현재 글로벌 실리콘 카바이드 기업들은 자동차 시장을 적극적으로 개척하고 있으며, 주요 응용 분야로는 전력 분산 소자(Power Discrete Device)와 전력 모듈이 있습니다. 특히 실리콘 카바이드 칩의 탁월한 특성은 완벽한 성능을 달성하기 위해 패키징 및 회로 시스템과의 효율적이고 안정적인 연결을 통해 구현되어야 합니다. 전문적인 설계와 첨단 패키징 공정을 통해 생산되는 실리콘 카바이드 MOSFET 전력 모듈은 현재 전기 자동차 애플리케이션의 주요 트렌드입니다.
계속하려면 ...
관련 추천
윈판루이다의 리강 대표와의 단독 인터뷰: 밀리미터파 레이더 제품의 정밀성과 따뜻한 인간미
2026-07-22
3530
내년에 만나요! | Slkor의 2026 일렉트로니카 차이나 하이라이트 요약
2026-07-14
3030
RF에 대한 열정, 장인의 여정: 30년 이상의 변함없는 헌신 — 킹헬름 수석 엔지니어 친홍샹 씨와의 인터뷰
2026-06-26
3482
2연속 우승 후에도 우리는 여전히 발전하고 있습니다 - 슬코르, 쑨가오페이 인터뷰
2026-06-11
3266





 粤公网安备44030002007346号