

Горячая линия
Обозреватель
Обозреватель
Как Citigroup рассматривает безопасность своей цепочки поставок полупроводников (II: Производство интегральных схем)
2022-03-08
6107
(Следуя части I: Проектирование интегральных схем)
В-четвёртых, о производстве интегральных схем.
(I) Базовые оценки Citigroup отрасли производства микросхем.
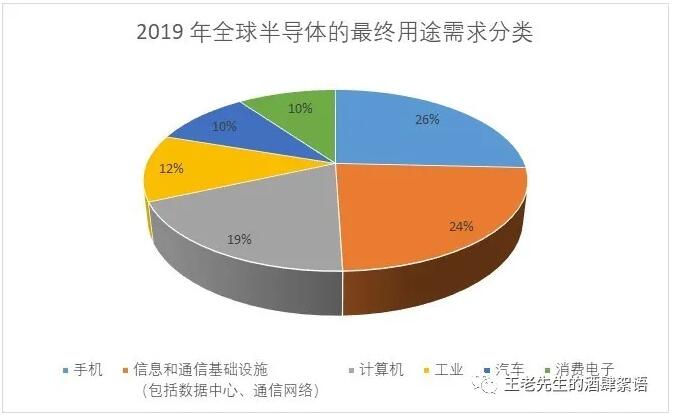
Полупроводниковая продукция является движущей силой почти всех секторов экономики, включая энергетику, здравоохранение, сельское хозяйство, бытовую электронику, производство и транспорт. Глобальный конечный спрос на полупроводники в 2019 году составляет: мобильные телефоны (26%), информационно-коммуникационная инфраструктура (включая центры обработки данных, сети связи) (24%); Компьютеры (19%), промышленность (12%), автомобилестроение (10%) и бытовая электроника (10%).
Из этих разнообразных приложений около 9% напрямую поддерживают приложения национальной безопасности и критически важной инфраструктуры. Эти ключевые конечные области применения полупроводниковой продукции включают аэрокосмическую промышленность, телекоммуникационные сети, энергетику и коммунальные услуги, здравоохранение и финансовые услуги. На другие государственные нужды приходится чуть более 1 процента мирового потребления полупроводников.
Доля США в мировом производстве полупроводников упала с 37 процентов в 1990 году до 12 процентов сегодня и, как ожидается, будет снижаться и дальше без всеобъемлющей стратегии США по поддержке отрасли.
Производственные мощности США недостаточны: производственные мощности США снижаются на протяжении десятилетий. Первое десятилетие этого столетия было особенно разрушительным для обрабатывающей промышленности США: в период с 2000 по 2010 год была потеряна треть рабочих мест в обрабатывающей промышленности. Особенно сильно пострадали малые и средние предприятия (МСП). Частично спад можно объяснить конкуренцией со стороны стран с низкой заработной платой. По оценкам экономистов, около 25 процентов потерь рабочих мест можно объяснить подъемом Китая, особенно после вступления страны во Всемирную торговую организацию. Но в США также наблюдается стагнация роста внутренней производительности по сравнению с другими экономическими странами, например, отставание от Германии в среднем и в большинстве отраслей. Сегодня малый бизнес в США, как правило, менее продуктивен, чем крупные производители. Вопреки распространенному мнению, что искусственный интеллект и робототехника уже не за горами, американские производители малого и среднего бизнеса недостаточно инвестируют в новые технологии, повышающие производительность. Утрата производственных мощностей приводит к потере инновационного потенциала. Производственные возможности являются основой инноваций в продукции. Если инновационный потенциал утрачен, его трудно восстановить. Когда в последние десятилетия мощности интегральных схем перемещались за границу, за ними часто следовали исследования и разработки, а также более широкая промышленная цепочка поставок.
(2) Цепочка поставок полупроводниковой продукции
От дизайна до упаковки и интеграции в конечные электронные продукты, приобретаемые клиентами, производственная цепочка чрезвычайно сложна и географически рассредоточена. Типичный процесс производства полупроводников включает в себя несколько стран, и продукция может пересекать международные границы 70 раз из-за специализации фирмы на определенных связях. Весь процесс занимает до 100 дней, из которых 12 дней перемещаются между звеньями цепочки поставок. Ниже приводится простое представление цепочки поставок.
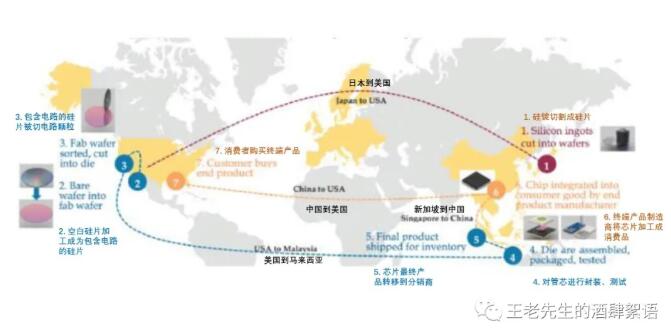
Небольшой размер и легкий вес полупроводниковой продукции являются важными факторами в создании такой сложной межгеографической цепочки поставок. Стоимость доставки полупроводниковой продукции невелика по сравнению с ее стоимостью. Однако это также означает, что нарушение транспортных маршрутов может создать риск для цепочки поставок. В цепочке необходимо использовать различные виды транспорта (например, воздушный, морской, грузовой), в зависимости от этапа и расстояния, которое необходимо преодолеть, а также характера продукта. В некоторых случаях транспортировка также требует специального обращения, например, обращения с опасными и высокочистыми газами и химикатами, используемыми в производстве, или защиты чувствительного электронного оборудования от повреждений.
Производство полупроводников: структура промышленности
Заводы, обрабатывающие пластины и производящие интегральные схемы, имеют две основные бизнес-модели. Первая — это вертикально интегрированная полупроводниковая компания или предприятие IDM. Они выполняют все этапы процесса проектирования и производства полупроводниковой продукции собственными силами, от проектирования до окончательного тестирования. На долю компаний IDM приходится около двух третей мировых мощностей по производству полупроводников. Хотя Intel, ведущая компания IDM в США, в основном производит логические устройства, большинство других компаний IDM в основном производят микросхемы памяти, такие как DRAM, дискретные устройства и аналоговые интегральные схемы. Помимо Intel, в Соединенных Штатах расположены несколько ведущих мировых компаний IDM, включая Analog Devices, Maxim Integrated Products, MicrochipTechnology, micron, полупроводниковые и техасские приборы. Стоит отметить, что, хотя штаб-квартиры этих компаний находятся в Соединенных Штатах, они производят конечную продукцию на заводах по всему миру. Помимо США, например, у Intel есть заводы по обработке пластин в Израиле, Ирландии и Китае. А компания Samsung, базирующаяся в Южной Корее, и другие иностранные (неамериканские) компании имеют заводы по производству микросхем в Соединенных Штатах в дополнение к своим зарубежным (неамериканским) компаниям. Согласно отчету SIA, 44% мощностей американских полупроводниковых компаний расположены в США. В целом на долю предприятий IDM в США в 51 году пришлось 2020% совокупной операционной выручки мировых производителей IDM. Соединенные Штаты особенно сильны в производстве цифровых логических интегральных схем и аналоговых интегральных схем.
Есть и другие ведущие американские предприятия по производству полупроводниковой продукции (например, AMD, nvidia, Broadcom и Qualcomm, а также Game Spirit). Это бизнес-модель «без фабрик полупроводниковых компаний», компания будет разрабатывать данные для предоставления независимой компании, специализирующейся на производстве литейных полупроводников, литейными предприятиями в производство и переработку чипсовой продукции. Эти сторонние литейные предприятия классифицируются как «чистые полупроводниковые заводы», поскольку они не разрабатывают и не продают какие-либо собственные микросхемы, а скорее выступают в качестве контрактных производителей для полупроводниковых компаний, не имеющих собственных производственных мощностей (эти литейные заводы иногда предоставляют дополнительные мощности или иным образом производят определенные микросхемы для IDM). продавцы). Некоторые компании IDM, в частности Samsung, также предоставляют услуги обработки полупроводниковым компаниям, не имеющим собственного производства.
По мере развития технологий и стремительного роста стоимости строительства и обслуживания современных предприятий по производству полупроводников бизнес-модель «предприятие без производственных мощностей + литейное производство» становится все более распространенной. Дальнейшее развитие технологий производства микросхем требует совершенно нового и все более дорогого производственного оборудования. Современные производства (с 5-нм техпроцессом) стоят не менее 12 миллиардов долларов. Одна машина для литографии в крайнем ультрафиолете (EUV), которая требует 5 нм или ниже и часто используется при 7 нм, может стоить до 150 миллионов долларов. Помимо фотолитографических машин, фабрикам требуется множество других типов оборудования. По оценкам, инвестиции, необходимые для следующего поколения фабрик, которые будут работать на 3-нм узлах, могут превысить 20 миллиардов долларов. Кроме того, после открытия новых производств эксплуатационные расходы будут очень высокими и потребуют постоянных и дорогостоящих капиталовложений; Также необходимо поддерживать передовые технологии, необходимые разработчикам процессов для продолжения работы на самых передовых производственных узлах. Чистые литейные предприятия получают выгоду от эффекта масштаба, который позволяет им поглощать и поглощать огромные затраты на заводы по производству полупроводников при высокой и эффективной загрузке мощностей. По данным SIA, на чистые литейные производства приходится около трети мировых мощностей по производству чипов. Среди них производство логических чипов составило почти 80%. Тайваньская компания по производству полупроводников (TSMC), первое в мире предприятие по литью чистых пластин, была основана в 1987 году и сегодня доминирует на литейном рынке.
На рынке контрактного производства доминируют тайваньские компании, причем только TSMC занимает 53 процента рынка. В целом тайваньские литейные компании занимают 63 процента мирового литейного рынка. На Южную Корею приходится 18%, на Китай — 6%. GlobalFoundries, американский литейный завод, принадлежащий Абу-Даби, имеет долю в 7 процентов, что составляет более половины из оставшихся 13 процентов литейного рынка.
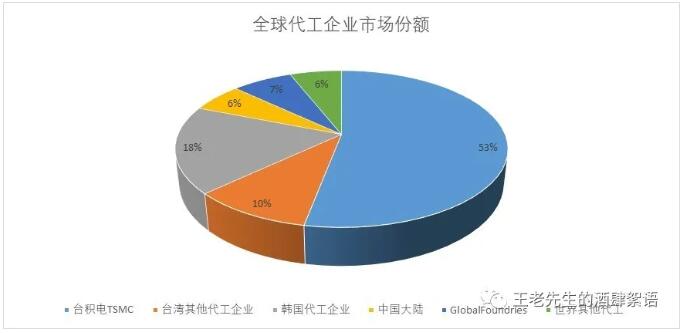
Как упоминалось выше, хотя США имеют большую долю рынка чипов, производимых предприятиями IDM, на их долю приходится лишь около 10% мировых доходов литейного производства. Азиатские литейные предприятия составляют около 80% от общего количества. На один только Тайвань приходится 63 процента мирового контрактного производства. Это означает, что, хотя США являются лидером в разработке полупроводников, их отечественные компании, не имеющие собственных производственных мощностей, в производстве своей продукции в значительной степени полагаются на иностранных контрактных производителей, в основном в Азии. Хотя эта агентно-бизнес-модель подходит для интегральных схем для крупносерийных коммерческих приложений, многие сопутствующие приложения выпускаются небольшими партиями, что делает внедрение передовых технологий производства полупроводников для приложений неопределенным и сложным.
В Соединенных Штатах подавляющее большинство производства полупроводников (как IDM, так и литейных моделей) осуществляется за границей: Тайвань, Южная Корея, Япония, Китай и США. Около 12% мировых мощностей по производству полупроводников расположено в Соединенных Штатах, по сравнению с 37% в 1990-х годах. В 2019 году на долю Тайваня приходилось около 20% мировой установленной мощности, за ним следовала Южная Корея с 19%. На долю Японии пришлось 17 процентов, Китая – 16 процентов и Европы – 9 процентов. Остальные 6% мощностей расположены в Сингапуре, Израиле и других частях мира.
Из 40 основных предприятий по производству полупроводников, расположенных в США, половина (20) использует пластины диаметром 300 мм (12 дюймов); В другом производстве используются пластины диаметром 200 мм (8 дюймов) или меньше. В период с 2009 по 2018 год по всему миру закрылось более 100 заводов по производству пластин диаметром 150–200 мм, причем 70% из них были закрыты в США и Японии. По данным IC Insights, 68 заводам по производству пластин уже несколько десятилетий, что превышает их разумный срок службы. Закрытые фабрики частично заменяются новыми, более рентабельными или модернизированными; Есть также некоторые фабрики, эксплуатация которых слишком дорога, и компании обращаются к легким фабрикам или бизнес-моделям без фабрик.
Внутри страны шесть компаний управляют 20 заводами диаметром 300 мм в восьми штатах, как показано в таблице ниже. Помимо Skorpios, пять других компаний также имеют вафельные фабрики за пределами США.
Как отмечалось выше, Intel имеет предприятия по производству полупроводников в Израиле, Ирландии и Китае. Помимо заводов в США, Micron управляет заводами в Сингапуре, Японии и Тайване. Texas Instruments имеет производство пластин в Китае, Малайзии, Тайване и на Филиппинах, а также в Техасе. GlobalFoundries — ведущее предприятие по производству чистых пластин в США. Оно принадлежит эмирату Абу-Даби через суверенный фонд благосостояния Mubadala и имеет мощности по производству пластин в Германии и Сингапуре. В 2019 году компания отказалась от планов по открытию завода в Чэнду, Китай.
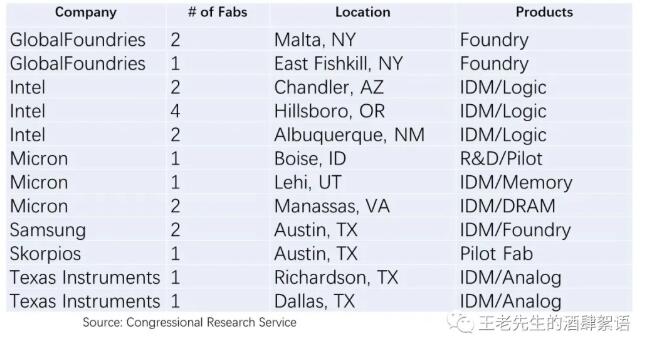
Хотя мощности по производству чипов в США относительно стабильны, мощности и производство за пределами США растут, особенно в Азии. В результате SIA прогнозирует, что доля производства полупроводников в США упадет до 10 процентов к 2030 году, а доля Азии вырастет до 83 процентов. В 2019 году ни одно из шести новых предприятий по производству полупроводников, открытых в мире, не находилось в США, а четыре — в Китае.
Как обсуждалось в разделе «Проектирование» данного отчета, рассматриваются три основных типа микросхем: память, логические или цифровые и аналоговые. Как показано на диаграмме ниже, разные части мира специализируются в разных областях. Например, только 5 процентов чипов памяти производятся в США, по сравнению с 44 процентами в Южной Корее и 14 процентами в материковом Китае. Напомним, Китай сосредоточился на быстром расширении Changjiang Storage, выделив компании субсидии в размере 24 миллиардов долларов (только для ее завода в Ухане). Ее расширение и низкие цены на продукцию представляют прямую угрозу для американских производителей чипов памяти MICron и Western Digital.
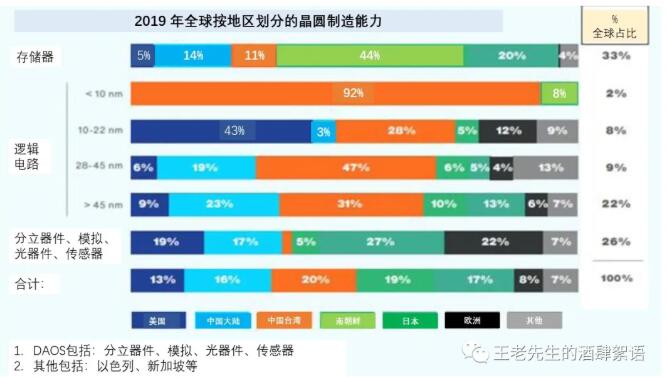
Что касается логических или цифровых микросхем (таких как компьютеры и микропроцессоры мобильных телефонов), то в США не производятся какие-либо передовые технологические узлы (менее 10 нанометров), а на Тайване — 92 процента. В других технологиях логических замков США лидируют: 43% самых передовых (10-22 нм) логических микросхем и от 6% до 9% предыдущего поколения (28 нм и около XNUMX нм).ove) логические микросхемы производятся в США; Тайвань производит 47 процентов таких логических чипов, а Китай производит примерно от 19 до 23 процентов логических чипов. Наконец, в сегменте аналоговых/дискретных компонентов 19% производятся в США, 17% в Китае и примерно 27% в Корее.
(iv) Обзор производства интегральных схем
США не хватает производственных мощностей на самом передовом технологическом уровне:
В США не хватает мощностей по производству полупроводников для самых передовых полупроводниковых технологических узлов (на данный момент 5 нанометров), которыми в настоящее время управляют только TSMC (Тайвань) и Samsung (Южная Корея). Самая передовая FAB в США — это 10-нм техпроцесс компании Intel, которая, как ожидается, перейдет на полное 7-нм производство не ранее 2023 года, а в январе 2021 года объявила, что будет использовать «улучшенный» 7-нм или ниже производственной линии для своих новейших продуктов логических схем. В результате американские производители микросхем теперь почти полностью полагаются на азиатских производителей, особенно TSMC, в производстве самых передовых чипов (7 нм или меньше). Помимо рисков в цепочке поставок, вызванных географически концентрированным производством, отсутствие современных внутренних технологических возможностей вызывает опасения по поводу национальной безопасности, поскольку для некоторых приложений требуется безопасный доступ к передовым технологическим процессам для обеспечения технологического превосходства.
Выручка от реализации чиповой продукции зависит от Китая:
Американские производители микросхем также во многом полагаются на продажи в Китай из-за его доминирования в производстве электроники. Китай является крупнейшим рынком полупроводников, большая часть которых реэкспортируется, поскольку они собираются в терминальную электронику, включая бытовую электронику и бытовую технику. Например, согласно данным The Economist за 57 год, поставщик чипов для мобильных телефонов Qualcomm получил две трети своих доходов из Китая, а производитель памяти Micron получил 2018% своих доходов из Китая. В 2020 году Intel сообщила, что на долю Китая пришлось 26 процентов ее доходов. Сильная зависимость от продаж в Китае дает китайскому правительству экономические рычаги и возможность нанести ответный удар Соединенным Штатам.
Желание Китая возглавить полупроводниковую промышленность:
Доля Китая в мировой полупроводниковой промышленности относительно невелика, и его компании в основном производят микросхемы бюджетного класса. SMIC, самые передовые литейные заводы Китая, могут производить только на 14-нанометровых узлах и имеют ограниченные мощности. Тем не менее, Китай находится в процессе масштабных усилий под руководством государства по развитию своей собственной вертикально интегрированной индустрии IDM с целью сделать эту отрасль лидером во всех областях к 2030 году. Доля Китая в производстве полупроводниковых пластин в 16 году составляла 2019 процентов, но ожидается, что к 28 году она вырастет до 2030 процентов. Китайское правительство предоставляет субсидии в размере 100 миллиардов долларов своей полупроводниковой промышленности, включая строительство 60 новых производственных предприятий. Как уже говорилось в «проектной» части цепочки поставок, Китай активно субсидирует своих собственных производителей микросхем памяти, чтобы избавиться от зависимости от трех крупнейших в мире компаний по производству памяти: Samsung (Южная Корея), SK Hynix (Южная Корея) и Micron (США). ). Micron, американская компания по производству памяти, является прямым конкурентом хранилища Changjiang и, вероятно, станет первой американской компанией, которая увидит, что ее будущей конкурентоспособности и инновациям угрожают китайские субсидии ее конкурентам.
Отказ от ответственности: эта статья перепечатана из «Ресторанной беседы мистера Вана», эта статья представляет только личные взгляды автора, не отражает взгляды Саквея и отрасли, только для перепечатки и распространения, поддержки защиты прав интеллектуальной собственности, перепечатки пожалуйста, укажите первоисточник и автора, если есть нарушение, пожалуйста, свяжитесь с нами для удаления.
Связанные рекомендации


 粤公网安备44030002007346号