
























Đường dây nóng dịch vụ
Tin tức

Tin tức
Khi nói đến SiC ở mức cực đoan, các lựa chọn và triển vọng trong tương lai là gì?
2023-09-15
169
Cuộc đua đầu tư toàn cầu
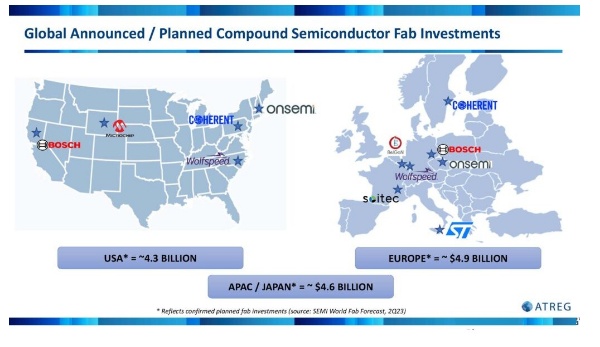
Các nhà sản xuất chip toàn cầu tập trung cao độ vào sự thay đổi kích thước của chất nền SiC. Với việc Wolfspeed dẫn đầu trong việc tung ra công suất 8 inch, các nhà cung cấp khác cũng đang tích cực làm theo, tìm kiếm sự hợp tác với những bên tham gia chủ chốt trong chuỗi cung ứng toàn cầu để có được vị trí thuận lợi trên thị trường. Với những thông báo về các khoản đầu tư đáng kể, công suất sản xuất tấm bán dẫn toàn cầu đang tăng lên nhanh chóng.
Hiện tại, 80% chất nền SiC trên toàn thế giới được sản xuất trong nước tại Hoa Kỳ, điều này giúp quốc gia này trở thành quốc gia dẫn đầu về công nghệ quan trọng này và hy vọng sẽ giữ được vị trí này càng lâu càng tốt. “Dựa trên các tính toán của chúng tôi cho đến nay, chúng tôi ước tính rằng tổng vốn đầu tư vào nhà máy sản xuất tấm bán dẫn SiC trên toàn cầu là gần 14 tỷ đô la và đây mới chỉ là bước khởi đầu”.
"Với Nhà máy Vật liệu John Palmour mới đặt tại Bắc Carolina, Wolfspeed sẽ tăng công suất SiC hiện tại lên gấp 10 lần, với chi phí vốn đạt 100% doanh thu. Những con số này thật đáng kinh ngạc."
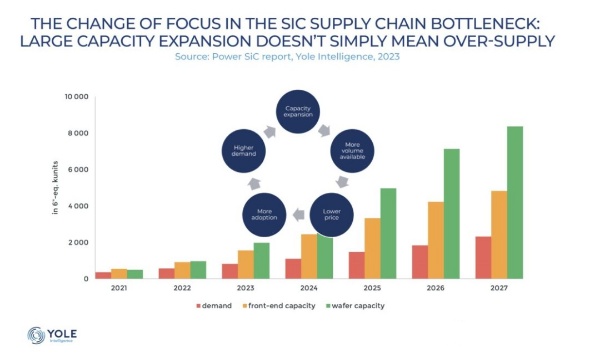
Sự thay đổi trọng tâm của chuỗi cung ứng...
Nghiên cứu mới nhất của Yole Intelligence nêu bật sự thay đổi trọng tâm liên quan đến nút thắt trong chuỗi cung ứng SiC. Mở rộng năng lực sản xuất trên quy mô lớn không chỉ đơn giản dẫn đến tình trạng dư cung.
Poshun Chiu, Nhà phân tích thị trường và công nghệ cao cấp tại Yole Intelligence, một bộ phận của Yole Group, chỉ ra rằng vào năm 2022, sẽ có xu hướng mở rộng đáng kể về tấm wafer SiC vượt quá nhu cầu. Dữ liệu mới nhất ngày nay lại kể một câu chuyện khác - mối quan tâm ngày càng tăng trong việc sử dụng các thiết bị SiC đã kích thích việc mở rộng năng lực sản xuất tấm bán dẫn và thiết bị.
Vì xe điện là động lực chính trên thị trường SiC nên việc thiếu tấm wafer SiC vào năm 2021 và 2022 đã hạn chế cơ hội có được tấm wafer SiC cho các ứng dụng phi ô tô. Việc mở rộng công suất wafer SiC, dự kiến đi vào hoạt động vào năm 2023, sẽ kích thích sự phát triển của thị trường thiết bị SiC. Tác động của việc tối ưu hóa chi phí đối với các tấm bán dẫn SiC được sử dụng cho MOSFET và các ứng dụng ô tô sẽ tương đối nhỏ. Tuy nhiên, những người chơi chất lượng thấp hơn sẽ cần phải giảm giá để đảm bảo việc sử dụng còn lại. Chúng tôi dự đoán giá của các tấm bán dẫn cấp đi-ốt SiC sẽ bị xói mòn nhiều hơn. Trong trung hạn, các tấm wafer 8 inch sẽ chủ yếu được dành cho sử dụng nội bộ.
Vì vậy, liệu cacbua silic có phải là nạn nhân hy sinh cho sự thành công của chính nó theo thời gian? Eloy cho biết: “Chúng ta có thể so sánh điều này với trường hợp của sapphire LED màu xanh lam”. Vào thời điểm đó, với sự gia tăng đáng kể năng lực sản xuất của các nhà sản xuất Trung Quốc vào giữa những năm 2010, giá sapphire đã giảm đáng kể. Với giá cả cạnh tranh và thiết bị dễ tiếp cận, điều này đã đẩy nhanh sự thâm nhập của đèn LED trong ngành công nghiệp màn hình và chiếu sáng. Đối với SiC, hệ sinh thái sẽ cần giải quyết những khác biệt về cung/cầu và chất lượng.”
“Trong khi chúng tôi chờ đợi việc vận hành các nhà máy sản xuất tấm bán dẫn mới được hỗ trợ bởi nguồn tài trợ của Đạo luật CHIPS mới, ATREG dự kiến sẽ có nhiều tài sản sản xuất 200mm truyền thống hơn, cũng như các tài sản có khả năng bán dẫn phức hợp, sẽ được chuyển đổi thành cơ sở sản xuất SiC khối lượng lớn trong những tháng tới để thu hẹp khoảng cách ngắn hạn. Năng lực cần thiết cho trung hạn," Rothrock tóm tắt. "Tôi tin rằng thật công bằng khi nói rằng cacbua silic vẫn có triển vọng tươi sáng trong tương lai gần."
Khuyến nghị liên quan
Phỏng vấn độc quyền với Li Gang của Yunfan Ruida: Độ chính xác của sản phẩm radar sóng milimét và lòng nhân ái
2026-07-22
3530
Hẹn gặp lại năm sau! | Tóm tắt những điểm nổi bật của Slkor tại electronica China 2026
2026-07-14
3030





 粤公网安备44030002007346号