
























Service-Hotline
Nachrichten

Nachrichten
Welche Optionen und Zukunftsaussichten gibt es, wenn es um SiC im Extremfall geht?
2023-09-15
169
Der globale Investitionswettlauf
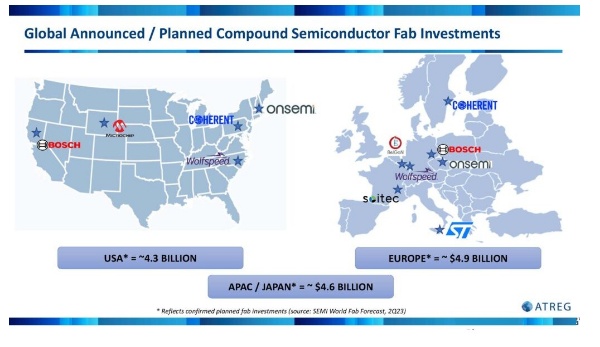
Globale Chiphersteller konzentrieren sich stark auf die Größenveränderung von SiC-Substraten. Da Wolfspeed bei der Einführung der 8-Zoll-Kapazität führend ist, folgen auch andere Anbieter aktiv diesem Beispiel und suchen nach Kooperationen mit wichtigen Teilnehmern in der globalen Lieferkette, um eine günstige Position auf dem Markt zu erlangen. Mit der Ankündigung erheblicher Investitionen steigt die weltweite Kapazität auf Waferebene rapide an.
Derzeit werden 80 % der SiC-Substrate weltweit im Inland in den Vereinigten Staaten hergestellt, was das Land zu einem führenden Unternehmen in dieser wichtigen Technologie macht und hofft, diese Position so lange wie möglich zu halten. „Basierend auf unseren bisherigen Berechnungen schätzen wir, dass sich die Gesamtinvestitionen in SiC-Wafer-Fabriken weltweit auf fast 14 Milliarden Dollar belaufen, und das ist erst der Anfang“, erklärte er.
„Mit der neuen John Palmour Materials Factory in North Carolina wird Wolfspeed seine derzeitige SiC-Kapazität um den Faktor 10 erhöhen, wobei die Investitionsausgaben 100 % des Umsatzes erreichen werden. Diese Zahlen sind erstaunlich.“
Die Verlagerung des Fokus auf die Lieferkette...
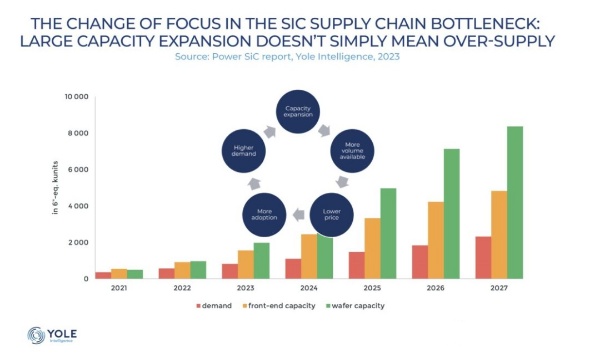
Die neuesten Untersuchungen von Yole Intelligence verdeutlichen eine Verschiebung des Fokus in Bezug auf den Engpass in der SiC-Lieferkette. Der Ausbau der Produktionskapazitäten im großen Stil führt nicht einfach zu einem Überangebot.
Poshun Chiu, Senior Technology and Market Analyst bei Yole Intelligence, einem Geschäftsbereich der Yole Group, weist darauf hin, dass es im Jahr 2022 einen Trend zu einem deutlichen Wachstum bei SiC-Wafern geben wird, das die Nachfrage übersteigt. Die neuesten Daten von heute sprechen eine andere Sprache: Das wachsende Interesse an der Verwendung von SiC-Geräten hat zu einer Ausweitung der Produktionskapazitäten für Wafer und Geräte geführt.
Da Elektrofahrzeuge die treibende Kraft im SiC-Markt waren, schränkte der Mangel an SiC-Wafern in den Jahren 2021 und 2022 die Möglichkeiten für nicht-automobile Anwendungen ein, SiC-Wafer zu beziehen. Der Ausbau der SiC-Wafer-Kapazitäten, der bis 2023 betriebsbereit sein soll, wird das Wachstum des SiC-Bauelementmarktes ankurbeln. Die Auswirkungen der Kostenoptimierung auf SiC-Wafer für MOSFETs und Automobilanwendungen werden relativ gering sein. Anbieter mit geringerer Qualität müssen jedoch ihre Preise senken, um die verbleibende Auslastung zu sichern. Wir erwarten einen stärkeren Preisverfall bei SiC-Wafern in Diodenqualität. Mittelfristig werden 8-Zoll-Wafer hauptsächlich für den internen Gebrauch reserviert sein.
Wird Siliziumkarbid also im Laufe der Zeit ein Opfer seines eigenen Erfolgs sein? „Wir können dies mit dem Fall von blauem LED-Saphir vergleichen“, sagte Eloy. Damals, mit der deutlichen Steigerung der Produktionskapazitäten chinesischer Hersteller Mitte der 2010er Jahre, sank der Preis für Saphir deutlich. Mit wettbewerbsfähigen Preisen und zugänglicher Ausrüstung beschleunigte es die Verbreitung von LEDs in der Display- und Beleuchtungsindustrie. Bei SiC muss sich das Ökosystem mit den Unterschieden in Nachfrage/Angebot und Qualität auseinandersetzen.“
„Während wir auf die Inbetriebnahme neuer Waferfabriken warten, die durch die neue CHIPS Act-Finanzierung unterstützt werden, geht ATREG davon aus, dass in den kommenden Monaten weitere traditionelle 200-mm-Fertigungsanlagen sowie solche, die für Verbindungshalbleiter geeignet sind, in hochvolumige SiC-Fertigungsanlagen umgewandelt werden.“ „Die kurzfristige Lücke zu schließen“, fasst Rothrock zusammen. „Ich glaube, man kann mit Recht sagen, dass Siliziumkarbid in absehbarer Zukunft immer noch gute Aussichten hat.“
Verwandte Empfehlungen
Exklusivinterview mit Li Gang von Yunfan Ruida: Die Präzision von Millimeterwellen-Radarprodukten und die Wärme der Menschlichkeit
2026-07-22
3530
RF Passion, Craftsman's Journey: Over 30 Years of Steady Deadward Dedication — Interview with Kinghelm Chief Engineer Mr. Qin hongxiang
2026-06-26
3482





 粤公网安备44030002007346号