
























Горячая линия
Новости

Новости
Когда дело доходит до крайности в применении SiC, каковы варианты и перспективы на будущее?
2023-09-15
169
Глобальная инвестиционная гонка
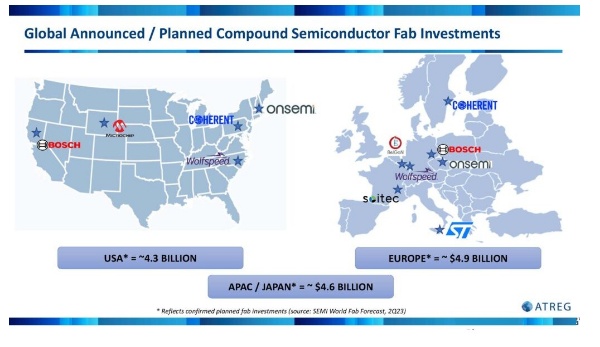
Мировые производители микросхем уделяют большое внимание изменению размеров подложек SiC. Поскольку Wolfspeed лидирует в выпуске 8-дюймовых накопителей, другие поставщики также активно следуют этому примеру, стремясь к сотрудничеству с ключевыми участниками глобальной цепочки поставок, чтобы занять выгодную позицию на рынке. Благодаря объявлениям о значительных инвестициях глобальная мощность на уровне пластин быстро растет.
В настоящее время 80% подложек SiC во всем мире производятся внутри США, что позиционирует страну как лидера в этой важной технологии и надеется сохранить эту позицию как можно дольше. «Основываясь на наших расчетах, мы оцениваем, что общий объем инвестиций в фабрики по производству SiC-пластиков во всем мире составляет около 14 миллиардов долларов, и это только начало», — заявил он.
«Благодаря новому заводу материалов Джона Палмура, расположенному в Северной Каролине, Wolfspeed увеличит свои текущие мощности по производству карбида кремния в 10 раз, при этом капитальные затраты достигнут 100% выручки. Эти цифры поразительны».
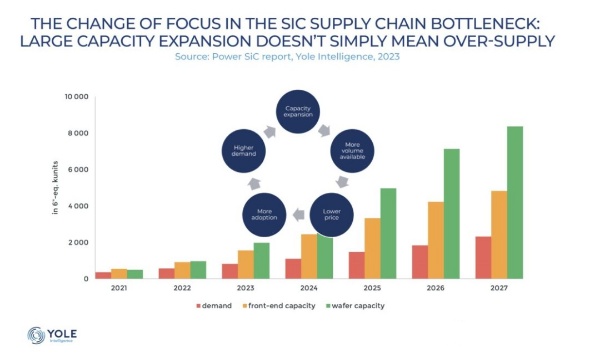
Изменение фокуса цепочки поставок...
Последнее исследование Yole Intelligence подчеркивает смещение акцента в отношении узкого места в цепочке поставок карбида кремния. Расширение производственных мощностей в больших масштабах не просто приводит к избытку предложения.
Пошун Чиу, старший аналитик по технологиям и рынку в Yole Intelligence, подразделении Yole Group, отмечает, что в 2022 году будет наблюдаться тенденция значительного расширения производства SiC-подложек, превышающего спрос. Сегодняшние последние данные говорят о другом: растущий интерес к использованию устройств SiC спровоцировал расширение мощностей по производству пластин и устройств.
Поскольку электромобили были основной движущей силой на рынке SiC, нехватка пластин SiC в 2021 и 2022 годах ограничила возможности для неавтомобильных приложений по получению пластин SiC. Расширение мощностей по производству SiC-подложек, которые должны быть введены в эксплуатацию к 2023 году, будет стимулировать рост рынка SiC-устройств. Влияние оптимизации затрат на пластины SiC, используемые для МОП-транзисторов и автомобильной промышленности, будет относительно небольшим. Однако игрокам более низкого качества придется снизить цены, чтобы обеспечить оставшуюся загрузку. Мы ожидаем более сильного снижения цен на пластины диодного класса SiC. В среднесрочной перспективе 8-дюймовые пластины будут в основном предназначены для внутреннего использования.
Итак, станет ли карбид кремния жертвой собственного успеха со временем? «Мы можем сравнить это с случаем с синим светодиодным сапфиром», — сказал Элой. В то время, в связи со значительным увеличением производственных мощностей китайских производителей в середине 2010-х годов, цена на сапфир значительно упала. Благодаря конкурентоспособным ценам и доступному оборудованию светодиоды ускорили проникновение в индустрию дисплеев и освещения. Для SiC экосистеме необходимо будет учитывать различия в спросе/предложении и качестве».
«Пока мы ожидаем ввода в эксплуатацию новых заводов по производству пластин, поддерживаемых новым Законом о CHIPS, ATREG ожидает, что более традиционные 200-миллиметровые производственные активы, а также предприятия по производству сложных полупроводников, будут преобразованы в крупномасштабные производственные мощности SiC в ближайшие месяцы. Потенциал, необходимый в среднесрочной перспективе», — резюмировал Ротрок. «Я считаю, что будет справедливо сказать, что карбид кремния по-прежнему имеет блестящие перспективы в обозримом будущем».
Связанные рекомендации
Эксклюзивное интервью с Ли Гангом из компании Yunfan Ruida: Точность миллиметровых радиолокационных устройств и теплота человеческого духа.
2026-07-22
3530
Увидимся в следующем году! | Slkor на выставке electronica China 2026: краткий обзор основных моментов
2026-07-14
3030





 粤公网安备44030002007346号