
























servicio de teléfono directo
Soluciones

Soluciones
Módulo de potencia (IPM), IGBT y dispositivos de potencia para automoción
2023-09-11
161
¿Por qué se considera que el carburo de silicio es el futuro de los módulos de potencia para automóviles?
El ancho de banda prohibida del carburo de silicio es aproximadamente tres veces mayor que el de los materiales a base de silicio. La intensidad del campo de ruptura crítico es aproximadamente diez veces mayor que la de los materiales a base de silicio. La conductividad térmica del carburo de silicio es aproximadamente tres veces mayor que la de los materiales a base de silicio, y la tasa de deriva de saturación de electrones es aproximadamente el doble que la de los materiales a base de silicio. La resistencia a alto voltaje, resistencia a altas temperaturas y características de alta frecuencia de los materiales de carburo de silicio los hacen adecuados para condiciones operativas más exigentes en comparación con los dispositivos basados en silicio. Pueden mejorar significativamente la eficiencia y la densidad de potencia al tiempo que reducen los costos, el tamaño y el peso de las aplicaciones.
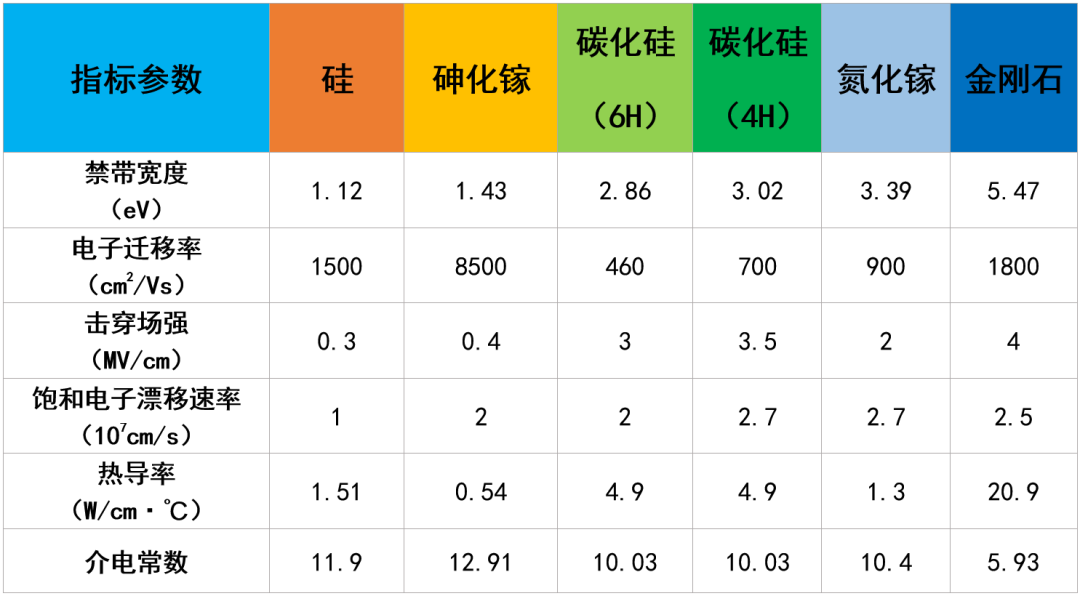
Comparación de rendimiento de varios materiales semiconductores
Según datos de Yole, se prevé que el tamaño del mercado global de dispositivos de potencia de carburo de silicio crezca de 1.09 millones de dólares en 2021 a 6.297 millones de dólares en 2027, con una tasa de crecimiento anual compuesta (CAGR) del 34%. Entre ellos, se espera que el tamaño del mercado de carburo de silicio para vehículos eléctricos aumente de 685 millones de dólares a 4.986 millones de dólares, mostrando una tasa compuesta anual aún mayor del 39.2%. Los vehículos eléctricos (incluidos inversores, cargadores a bordo y convertidores CC/CC) representan la mayor aplicación posterior del carburo de silicio, y se prevé que su participación de mercado aumente del 62.8% al 79.2%, lo que indica una tendencia ascendente continua en la participación de mercado.
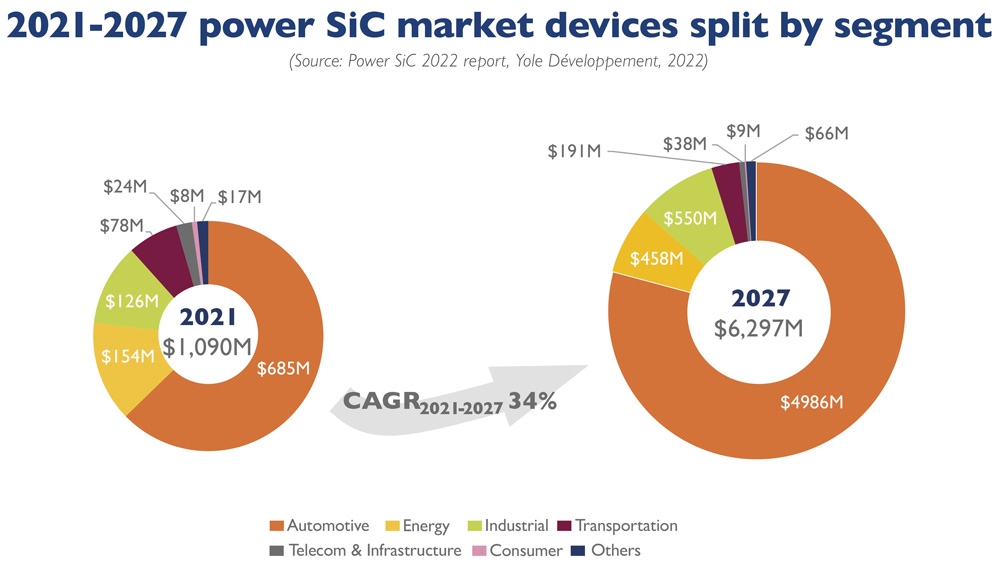
Análisis de mercado por Yole
La tendencia de aplicación del carburo de silicio en la industria automotriz
En la industria de los vehículos eléctricos, el tema más preocupante es la autonomía. Hay muchos factores que afectan la autonomía, incluida la capacidad de la batería, el peso del vehículo y la eficiencia de conversión de energía del sistema de energía. Los semiconductores de potencia son el núcleo de la conversión de energía y los dispositivos de potencia de carburo de silicio tienen ventajas sobre los dispositivos basados en silicio, como menores pérdidas de conducción, mayores frecuencias de conmutación y mayor resistencia al voltaje de trabajo. Pueden lograr una mayor eficiencia de conversión de energía del sistema y pueden proporcionar más autonomía que cuando se utilizan dispositivos de potencia basados en silicio con la misma cantidad de electricidad. Por lo tanto, la demanda de la aplicación de dispositivos de potencia de carburo de silicio en vehículos eléctricos es cada vez más importante. En los vehículos eléctricos, la aplicación de los dispositivos de potencia de carburo de silicio se centra principalmente en dos direcciones: una es para el inversor del motor (controlador del motor) y la otra es para el sistema de suministro de energía a bordo, que incluye principalmente sistemas de conversión de energía (en- placa DC/DC), sistemas de carga a bordo (OBC), sistemas de aire acondicionado a bordo (PTC y compresores) y otros aspectos.
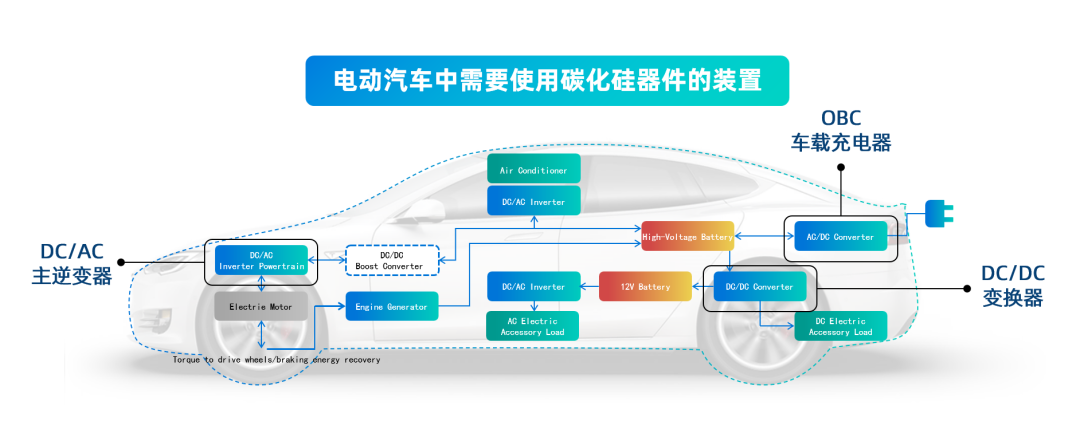
La industrialización y la lógica tecnológica de los módulos de potencia de carburo de silicio para automóviles.
Actualmente, la industria mundial del carburo de silicio está dominada por Estados Unidos, Europa y Japón, y la mayoría de los materiales de carburo de silicio provienen de empresas estadounidenses. Europa tiene una cadena industrial completa que cubre sustratos, epitaxia, dispositivos y aplicaciones de carburo de silicio, mientras que Japón tiene una ventaja líder en el desarrollo de chips, módulos y aplicaciones de carburo de silicio. Actualmente, China tiene una cadena industrial completa de carburo de silicio y es competitiva internacionalmente en aplicaciones de prueba y preparación de materiales. Actualmente, las empresas extranjeras ocupan los primeros puestos y las empresas nacionales aún no han conseguido una cuota de mercado significativa. Sin embargo, en el campo de los vehículos de nueva energía, debido a la posición de liderazgo de China en la electrificación de vehículos, el mercado interno se está convirtiendo en un factor favorable para el surgimiento de las empresas nacionales de semiconductores.
Actualmente, las empresas mundiales de carburo de silicio están explorando activamente el mercado de la automoción, cuyas principales aplicaciones incluyen dispositivos de potencia discreta y módulos de potencia. Entre ellos, las excelentes características de los chips de carburo de silicio deben lograrse mediante conexiones eficientes y confiables con sistemas de circuitos y empaques para lograr un rendimiento perfecto. Los módulos de potencia MOSFET de carburo de silicio, producidos mediante un diseño profesional y procesos de embalaje avanzados, son actualmente la tendencia principal en las aplicaciones de vehículos eléctricos.
Continuará...
Recomendaciones relacionadas





 粤公网安备44030002007346号