
























サービスホットライン
ソリューション

ソリューション
パワーモジュール (IPM)、IGBT、および車載用パワーデバイス
2023-09-11
161
炭化ケイ素が自動車用パワーモジュールの将来とみなされているのはなぜですか?
炭化ケイ素のバンドギャップ幅は、ケイ素ベースの材料の約 3 倍です。臨界破壊電界強度はシリコンベースの材料の約 10 倍です。炭化珪素の熱伝導率は珪素系材料の約3倍であり、電子飽和ドリフト率は珪素系材料の約2倍である。炭化ケイ素材料の高い耐電圧性、高温耐性、および高周波特性により、シリコンベースのデバイスと比較して、より厳しい動作条件に適しています。アプリケーションのコスト、サイズ、重量を削減しながら、効率と電力密度を大幅に向上させることができます。
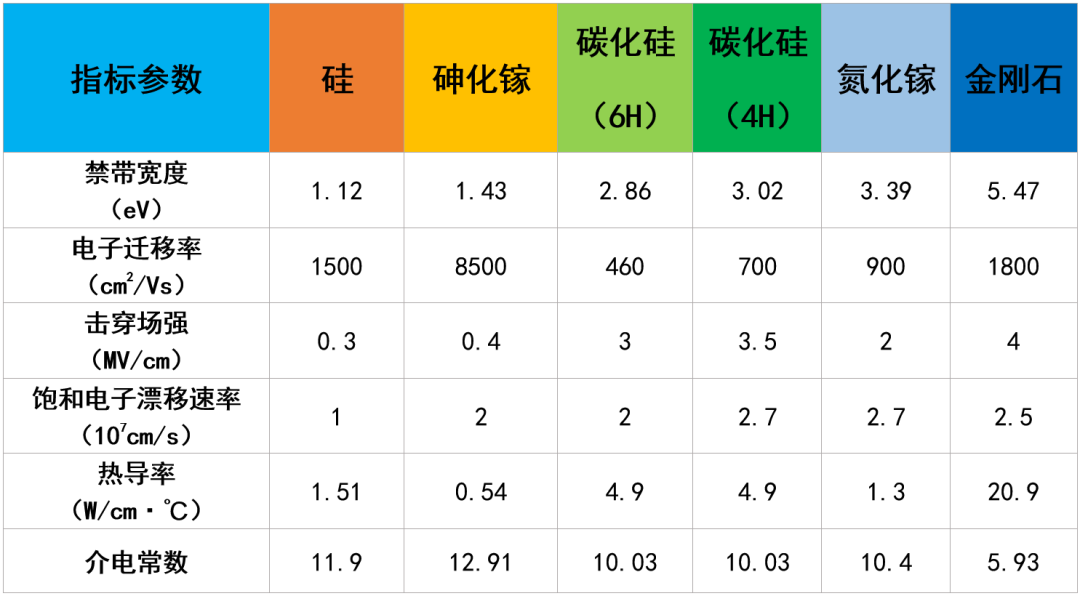
各種半導体材料の性能比較
Yole のデータによると、炭化ケイ素パワーデバイスの世界市場規模は、1.09 年の 2021 億 6.297 千万ドルから 2027 年には 34 億 685 万ドルに成長し、年間平均成長率 (CAGR) は 4.986% になると予測されています。中でも、電気自動車用炭化ケイ素の市場規模は39.2億62.8万ドルから79.2億XNUMX万ドルに増加し、XNUMX%というさらに高いCAGRを示すと予想されています。電気自動車 (インバーター、車載充電器、DC/DC コンバーターを含む) は炭化ケイ素の最大の下流用途であり、その市場シェアは XNUMX% から XNUMX% に上昇すると予測されており、市場シェアの継続的な上昇傾向を示しています。
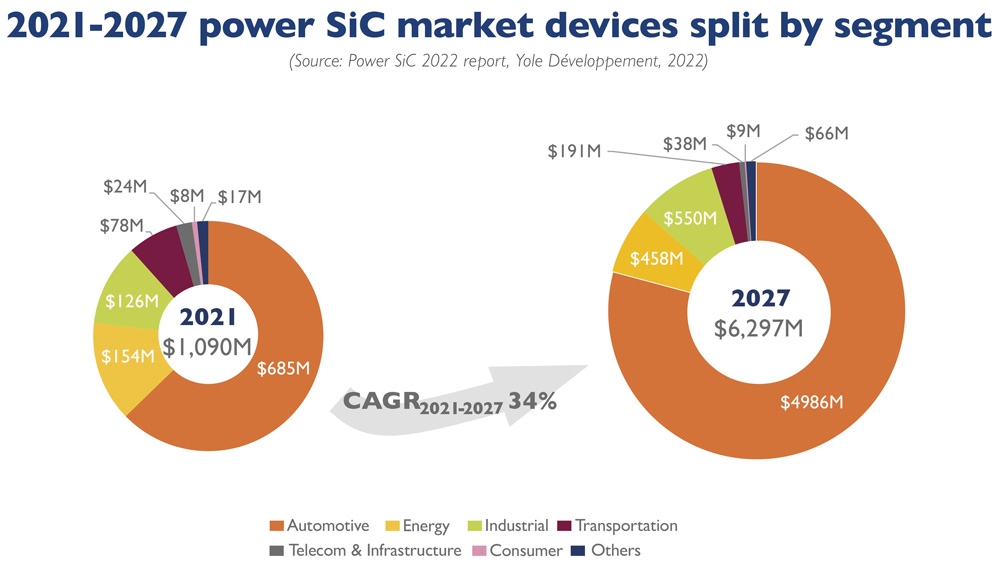
Yoleによる市場分析
自動車産業における炭化ケイ素の応用動向
電気自動車業界で最も懸念される問題は航続距離です。航続距離に影響を与える要因には、バッテリー容量、車両重量、電源システムのエネルギー変換効率などがあります。パワー半導体はエネルギー変換の中核であり、炭化ケイ素パワーデバイスはシリコンベースのデバイスに比べて、より低い伝導損失、より高いスイッチング周波数、より高い動作電圧耐久性などの利点を持っています。同じ電力量のシリコンベースのパワーデバイスを使用する場合よりも、より高いシステムエネルギー変換効率を実現し、より長い走行距離を実現できます。したがって、炭化ケイ素パワーデバイスを電気自動車に応用する需要がますます高まっています。電気自動車における炭化ケイ素パワーデバイスの応用は主に 2 つの方向に焦点が当てられています。1 つはモーター駆動用インバーター (モーターコントローラー) 用で、もう 1 つは主に電力変換システム (車載電源システム) を含む車載電源システム用です。ボード DC/DC)、オンボード充電システム(OBC)、オンボード空調システム(PTC およびコンプレッサー)などの側面。
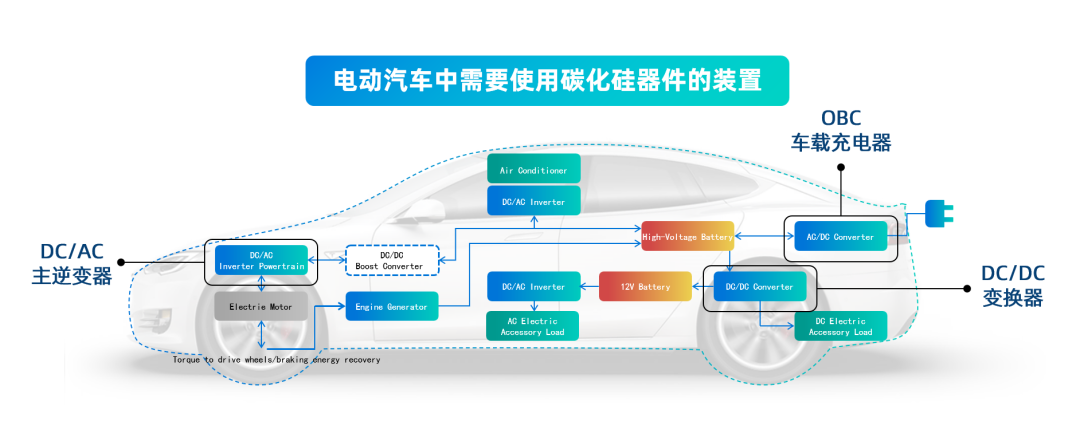
車載用炭化ケイ素パワーモジュールの工業化と技術ロジック
現在、世界の炭化ケイ素産業は米国、ヨーロッパ、日本が独占しており、炭化ケイ素材料の大部分はアメリカ企業から提供されています。欧州には炭化ケイ素基板、エピタキシー、デバイス、アプリケーションをカバーする完全な産業チェーンがあり、一方日本は炭化ケイ素チップ、モジュール、アプリケーション開発において主導的な優位性を持っています。中国は現在、完全な炭化ケイ素産業チェーンを有しており、材料の調製および試験用途において国際競争力を備えています。現在は外資系企業が上位に位置し、国内企業はまだ大きなシェアを確立していない。しかし、新エネルギー車の分野では、中国が車両電動化で主導的地位を占めていることから、国内市場は国内半導体企業の台頭にとって追い風となっている。
現在、世界中のシリコンカーバイド企業は、パワーディスクリートデバイスやパワーモジュールといった主要な用途において、自動車市場への進出を積極的に進めています。その中で、シリコンカーバイドチップの優れた特性を最大限に発揮させるには、パッケージングや回路システムとの効率的かつ信頼性の高い接続が不可欠です。専門的な設計と高度なパッケージングプロセスによって製造されるシリコンカーバイドMOSFETパワーモジュールは、現在、電気自動車用途の主流となっています。
つづく...
関連する推奨事項
Slkor Micro ULN2003AU:耐電圧50V、500mA、SOP-16ダーリントントランジスタアレイ
2026-10-22
308
SLKORMICRO TL431:36V調整可能3端子シャント電圧リファレンス、SOT-23 / TO-92パッケージ
2026-10-21
503
Slkor SL-FW-TRS-5.5D1 温度センサー アプリケーションソリューション
2026-07-28
5371
Slkor DW03 リチウム電池保護アプリケーションソリューション
2026-06-11
5265





 粤公网安备44030002007346号