
























服務熱線
解決方案

解決方案
功率模組 (IPM)、IGBT 和汽車功率元件
2023-09-11
161
為什麼碳化矽被認為是汽車電源模組的未來?
碳化矽的帶隙寬度約為矽基材料的三倍。臨界擊穿場強約為矽基材料的十倍。碳化矽的熱傳導率約為矽基材料的三倍,電子飽和漂移率約為矽基材料的兩倍。與矽基元件相比,碳化矽材料的耐高壓、耐高溫和高頻特性使其適合更嚴苛的工作條件。它們可以顯著提高效率和功率密度,同時降低應用中的成本、尺寸和重量。
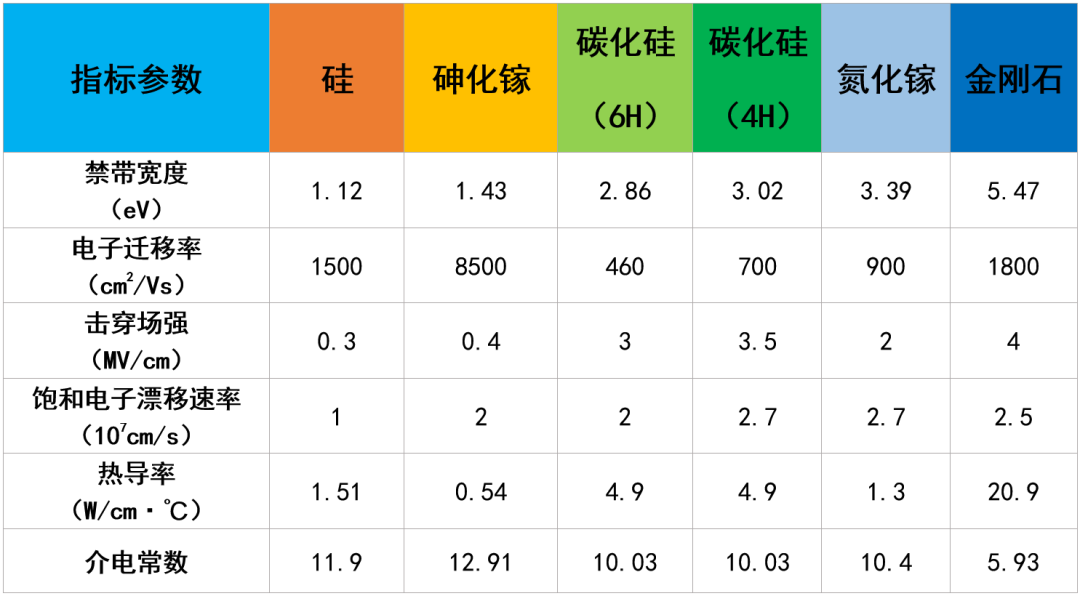
各種半導體材料的性能比較
Yole數據顯示,全球碳化矽功率元件市場規模預計將從1.09年的2021億美元成長到6.297年的2027億美元,複合年增長率(CAGR)為34%。其中,電動車用碳化矽市場規模預計將從685億美元增加至4.986億美元,複合年增長率更高,達39.2%。電動車(包括逆變器、車載充電器、DC/DC轉換器)是碳化矽最大的下游應用,市佔率預計將從62.8%上升至79.2%,市佔率持續上升。
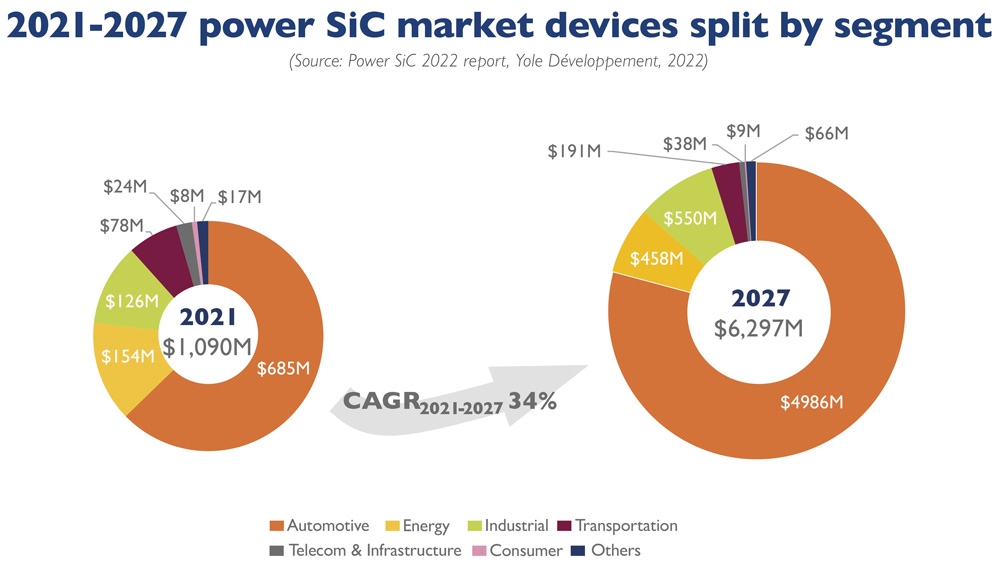
Yole 的市場分析
碳化矽在汽車產業的應用趨勢
在電動車產業,最受關注的問題就是續駛里程。影響續航里程的因素有很多,包括電池容量、車輛重量、動力系統的能量轉換效率等。功率半導體是能量轉換的核心,碳化矽功率元件比矽基元件具有更低的傳導損耗、更高的開關頻率和更高的工作耐壓能力等優勢。與使用相同電量的矽基功率裝置相比,它們可以實現更高的系統能量轉換效率,並可以提供更多的續航里程。因此,碳化矽功率元件在電動車上的應用需求日益凸顯。在電動車中,碳化矽功率元件的應用主要集中在兩個方向:一是用於馬達驅動逆變器(馬達控制器),二是用於車載供電系統,主要包括功率轉換系統(車載電源) 。
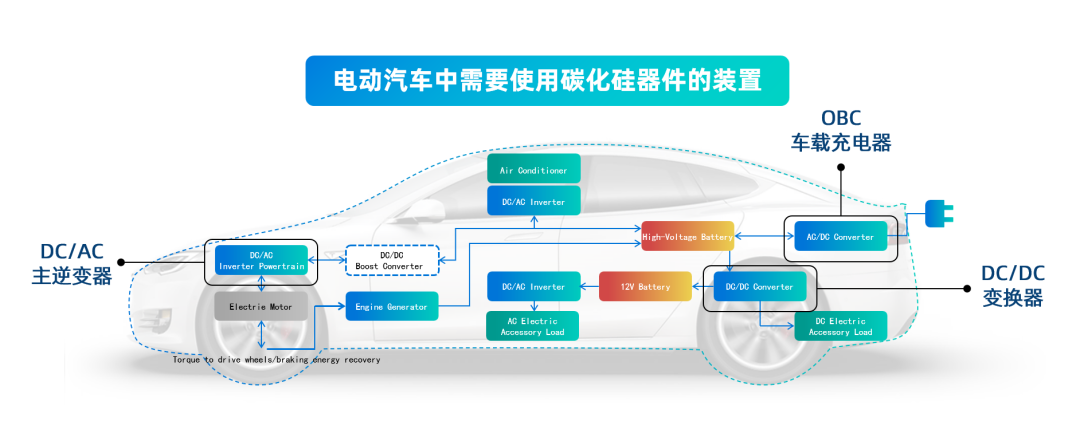
汽車碳化矽功率模組產業化及技術邏輯
目前,全球碳化矽產業以美國、歐洲、日本為主,碳化矽材料多來自美國公司。歐洲擁有碳化矽基板、外延、裝置和應用的完整產業鏈,而日本在碳化矽晶片、模組和應用開發方面具有領先優勢。我國目前擁有完整的碳化矽產業鏈,在材料製備和測試應用方面具有國際競爭力。目前,國外企業位居前列,國內企業尚未佔據顯著的市場份額。但在新能源車領域,由於中國在汽車電動化方面的領先地位,國內市場正成為國內半導體企業崛起的有利因素。
目前,全球碳化矽企業正積極佈局汽車市場,主要應用領域包括功率分立元件和功率模組。其中,碳化矽晶片的優異特性需要透過與封裝和電路系統高效可靠的連接才能發揮其最佳性能。採用專業設計、先進封裝製程生產的碳化矽MOSFET功率模組,是目前電動車應用的主流趨勢。
未完待續...
相關推薦
Slkor Micro ULN2003AU:50V耐壓 500mA SOP-16 達林頓電晶體陣列
2026-10-22
309
SLKORMICRO TL431:36V可調三端並聯電壓基準,SOT-23/TO-92封裝
2026-10-21
504
Slkor SL-FW-TRS-5.5D1 溫度感測器應用解決方案
2026-07-28
5371
Slkor DW03 鋰電池保護應用解決方案
2026-06-11
5265





 粤公网安备44030002007346号