
























บริการสายด่วน
ข่าว

ข่าว
เมื่อพูดถึง SiC ในระดับสุดขีด มีตัวเลือกและโอกาสในอนาคตอะไรบ้าง?
2023-09-15
170
การเพิ่มขึ้นอย่างน่าทึ่งของตลาดซิลิกอนคาร์ไบด์ (SiC) ทั่วโลกได้ดึงดูดความสนใจอย่างไม่ต้องสงสัย ในช่วงต้นปี 2017 การเปลี่ยนจากซิลิคอนเป็น SiC ในแอปพลิเคชันเซมิคอนดักเตอร์กำลังเริ่มต้นด้วยการติดตั้ง SiC ในโมเดล 3 ของ Tesla ในปี 2019 ผู้ผลิตชิป Wolfspeed เลือกโรงงาน Nanocenter ใกล้ยูทิกา นิวยอร์ก เพื่อสร้างโรงงาน SiC ขนาด 200 มม. แห่งแรกของโลก ในสหรัฐอเมริกา. โรงงานสร้างเสร็จในเดือนเมษายน พ.ศ. 2022
นับตั้งแต่นั้นเป็นต้นมา การตื่นทองของ SiC ในสหรัฐอเมริกาได้กลายมาเป็นกระแสการลงทุนระดับโลก โดยได้รับแรงหนุนหลักจากความต้องการยานพาหนะไฟฟ้าที่เพิ่มขึ้น แม้ว่าซิลิกอนคาร์ไบด์จะเป็นเทคโนโลยีสำคัญสำหรับอนาคตของเซมิคอนดักเตอร์อย่างชัดเจน แต่เมื่อเข้าสู่ตลาดอิเล็กทรอนิกส์กำลังกระแสหลัก จะเผชิญกับความเสี่ยงที่จะกลายเป็นสินค้าโภคภัณฑ์อย่างรวดเร็วหรือไม่?
ในบทความนี้ Stephen Rothrock ผู้ก่อตั้งและซีอีโอของ ATREG, Jean-Christophe Eloy ประธานและผู้ก่อตั้ง Yole Group และ Poshun Chiu นักวิเคราะห์เทคโนโลยีและการตลาดอาวุโสของ Yole Intelligence กล่าวถึงภาพรวมของตลาด SiC ทั่วโลกและการคาดการณ์สำหรับ อนาคตของเทคโนโลยีการปฏิวัตินี้
การเติบโตของตลาดทำลายสถิติ
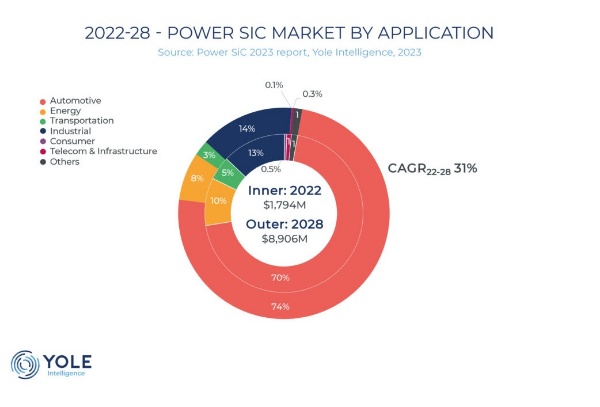
ตามรายงาน Power SiC ฉบับล่าสุดที่เผยแพร่โดย Yole Intelligence คาดการณ์ว่าตลาดอุปกรณ์ Power SiC ทั่วโลกจะเติบโตเป็นเกือบ 9 พันล้านดอลลาร์ภายในปี 2028 ซึ่งเพิ่มขึ้น 31% เมื่อเทียบกับปี 2022 การใช้งานด้านยานยนต์ครองตลาด SiC คิดเป็น 70% ของส่วนแบ่งการตลาด ภายในปี 2022 ตลาด SiC ของพลังงานคาดว่าจะขยายไปสู่การใช้งานในอุตสาหกรรมต่างๆ รวมถึงการขนส่ง พลังงาน และโทรคมนาคม
Stephen Rothrock กล่าวว่าในช่วง 25 ปีที่ ATREG ติดตามตลาดสินทรัพย์การผลิตเซมิคอนดักเตอร์ทั่วโลก พวกเขาไม่เคยเห็นเทคโนโลยีใหม่พัฒนาเร็วเท่ากับ SiC เลย แม้ว่าอุตสาหกรรมจะตกต่ำในปัจจุบัน แต่ก็ยังมีการเติบโตที่แข็งแกร่งใน SiC ด้วยความช่วยเหลือของอุปกรณ์จ่ายไฟ SiC ผู้ผลิต IDM รายใหญ่ทั่วโลกมองเห็นโอกาสในการเติบโต
จากข้อมูลของ Yole Intelligence STMicroelectronics ยังคงเป็นผู้นำในด้านรายได้จากอุปกรณ์ SiC ในช่วงไม่กี่ปีที่ผ่านมา บริษัทมีรายได้ประมาณ 700 ล้านดอลลาร์ในปี 2022 และคาดว่าจะมีรายได้ถึง 1.2 พันล้านดอลลาร์ในปี 2023 ตามหลัง Infineon Technologies ซึ่งเป็นผู้นำด้านอุปกรณ์อิเล็กทรอนิกส์กำลังระดับโลก บริษัทได้แสดงให้เห็นถึงการเติบโตของรายได้อย่างมีนัยสำคัญในช่วงสองปีที่ผ่านมา
"Wolfspeed, Onsemi, ROHM และ Bosch ถือเป็นผู้เล่นชั้นนำในการบรรลุการเติบโตของรายได้" Jean-Christophe Eloy กล่าวเสริม “บริษัทชั้นนำได้ปรับใช้โมเดลธุรกิจ IDM เพื่อเร่งเวลาออกสู่ตลาดสำหรับธุรกิจอุปกรณ์ SiC ที่เติบโตอย่างรวดเร็วและสร้างผลกำไรนี้”
การวิจัยของ Yole Intelligence ยังระบุว่า ปัจจุบันเวเฟอร์ SiC ขนาด 150 มม. เป็นแพลตฟอร์มหลักสำหรับการผลิตอุปกรณ์ โดยยังไม่มีการจัดส่งเวเฟอร์ขนาด 8 นิ้วจำนวนมากในตลาดสาธารณะ สำหรับการก่อสร้างโรงงานผลิตเวเฟอร์ SiC ขนาด 200 มม. ที่มีอยู่หรือตามแผน IDM รายใหญ่กำลังใช้กลยุทธ์การจัดซื้อที่แตกต่างกันตามตำแหน่งภายในระบบนิเวศเซมิคอนดักเตอร์ ปัจจุบัน Wolfspeed เป็นบริษัทเดียวที่ทุ่มเทเพื่อเพิ่มกำลังการผลิต SiC ขนาด 200 มม. ที่โรงงาน Mohawk Valley ในนิวยอร์ก ผู้ผลิตรายอื่นๆ กำลังขยายความจุเวเฟอร์ภายใน 150 มม. ขณะเดียวกันก็พัฒนาเวเฟอร์ 200 มม. ไปพร้อมๆ กัน
“สำหรับบริษัทที่ไม่ต้องการเปลี่ยนไปใช้เวเฟอร์ขนาด 8 นิ้ว แนวทางที่พบบ่อยที่สุดคือการจัดหาเวเฟอร์ SiC ขนาด 150 มม. หลายครั้ง” Chiu ชี้ให้เห็น "ในปี 2021 Onsemi ได้เข้าซื้อกิจการ GT Advanced Technologies (GTAT) ซึ่งเป็นบริษัทเวเฟอร์ SiC ในขณะที่ ROHM ได้เข้าซื้อ SiCrystal ในปี 2009 อย่างไรก็ตาม เราเข้าใจดีว่าบริษัทเหล่านี้กำลังจัดหาเวเฟอร์ SiC ขนาด 150 มม. จำนวนมากจากซัพพลายเออร์เวเฟอร์ภายนอกด้วย" เขาเพิ่ม.
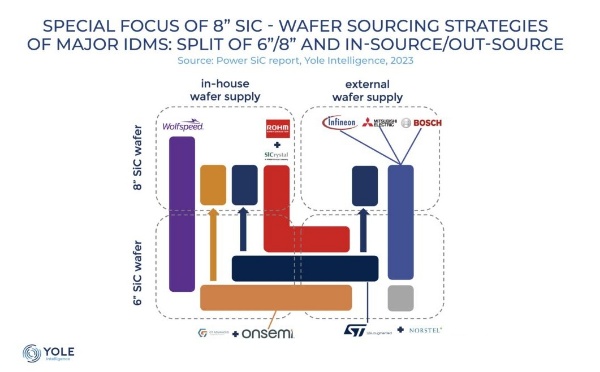
ในปี 2019 STMicroelectronics ได้เข้าซื้อกิจการ Norstel ซึ่งเป็นบริษัทเวเฟอร์ SiC เพื่อพัฒนากำลังการผลิตเวเฟอร์ภายใน ในเวลาเดียวกัน บริษัทได้ร่วมมือกับ Soitec ในการพัฒนาซับสเตรตเชิงวิศวกรรม และร่วมมือกับ Sanan Optoelectronics เพื่อจัดตั้งบริษัทร่วมทุนมูลค่า 3.2 พันล้านดอลลาร์เพื่อจัดหาเวเฟอร์ SiC ขนาด 8 นิ้ว Infineon Technologies และ Mitsubishi Electric มุ่งเน้นไปที่การประมวลผลอุปกรณ์บนแพลตฟอร์ม SiC 200 มม. และใช้ซัพพลายเออร์ภายนอกสำหรับเวเฟอร์ 200 มม.
เมื่อวันที่ 31 สิงหาคม Bosch ได้ประกาศเสร็จสิ้นการเข้าซื้อกิจการโรงงานเวเฟอร์ขนาด 200 มม. ของ TSI Semiconductors ในเมืองโรสวิลล์ รัฐแคลิฟอร์เนีย โดยได้รับความช่วยเหลือจาก ATREG หลังจากระยะการปรับโครงสร้างที่เริ่มต้นในปี 2026 โรงงานแห่งนี้จะเริ่มผลิตชิป SiC ชุดแรกบนเวเฟอร์ขนาด 200 มม. การดึงดูดผู้ผลิตรายใหญ่ที่สุดรายหนึ่งของยุโรปมายังสหรัฐอเมริกา (ซึ่งก่อนหน้านี้ผลิตเฉพาะชิปส่วนหน้าในเยอรมนีเท่านั้น) ถือเป็นชัยชนะครั้งสำคัญสำหรับอุตสาหกรรมเซมิคอนดักเตอร์ของสหรัฐฯ เนื่องจาก Bosch วางแผนที่จะลงทุน 1.5 พันล้านดอลลาร์ในโรงงานที่ Roseville ในอีกไม่กี่ปีข้างหน้า
แม้ว่าตลาดอุปกรณ์ SiC กำลังจะค่อนข้างช้า แต่ผลการดำเนินงานของ Onsemi ในไตรมาสแรกของปี 2023 แสดงให้เห็นว่าบริษัทพร้อมที่จะบรรลุรายรับที่ทะเยอทะยานที่ 1 พันล้านดอลลาร์ในปี 2023 ในฐานะซัพพลายเออร์อุปกรณ์ SiC ที่ต้องการสำหรับ Tesla และผู้ผลิตอุปกรณ์ดั้งเดิมของยานยนต์รายอื่นๆ รายได้ของบริษัทส่วนใหญ่ได้รับแรงหนุนจากการมีส่วนร่วมอย่างลึกซึ้งในการขนส่งรถยนต์ไฟฟ้า ในฐานะส่วนหนึ่งของการลงทุน 1 พันล้านดอลลาร์ที่ประกาศในปี 2021 สำหรับทศวรรษหน้าในด้าน SiC นั้น Coherent ได้เร่งแผนขยายการผลิตสารตั้งต้น SiC และ epitaxy ในสวีเดนและสหรัฐอเมริกา กำลังการผลิตเวเฟอร์ของโรงงานในเมือง Easton รัฐเพนซิลวาเนีย คาดว่าจะสูงถึง 1 ล้านเวเฟอร์ภายในปี 2027 ซึ่งเทียบเท่ากับซับสเตรต 150 มม. โดยที่มีการผลิตจำนวนมากแล้ว 200 มม.
ในยุโรป Wolfspeed กำลังร่วมมือกับ ZF เพื่อสร้างโรงงาน SiC ขั้นสูงขนาด 200 มม. ในเมือง Endorf ของเยอรมนี ด้วยการลงทุนมูลค่า 3 พันล้านดอลลาร์เพื่อรองรับการเปลี่ยนแปลงครั้งใหญ่ของอุตสาหกรรมยานยนต์ของเยอรมนี Continental ได้ลงนามในข้อตกลงการจัดหาอุปกรณ์ซิลิคอนคาร์ไบด์หลายปีกับ STMicroelectronics ในขณะที่ STMicroelectronics ได้รับเงินทุนจำนวน 292.5 ล้านยูโรจากคณะกรรมาธิการยุโรปสำหรับการก่อสร้างโรงงานเวเฟอร์ในเมืองคาตาเนีย ซิซิลี
ในเอเชีย เมื่อเร็วๆ นี้ Infineon ได้ประกาศแผนที่จะสร้างโรงไฟฟ้า SiC ขนาด 200 มม. ที่ใหญ่ที่สุดในโลกในเมืองกูลิม ประเทศมาเลเซีย โดยคาดว่าจะมีรายได้ 7 พันล้านยูโรภายในสิ้นทศวรรษนี้ นอกจากนี้ Renesas Electronics ยังได้ร่วมมือกับ Wolfspeed เพื่อดำเนินการข้อตกลงการจัดหาเวเฟอร์ โดยจ่ายเงินมัดจำ 2 พันล้านดอลลาร์เพื่อรับประกันข้อผูกพัน 10 ปีจาก Wolfspeed สำหรับเวเฟอร์ SiC และซับสเตรต epitaxis
ยังมีต่อ...
คำแนะนำที่เกี่ยวข้อง





 粤公网安备44030002007346号