
























servizio di Hotline
Notizie

Notizie
Quando si parla di SiC portato all'estremo, quali sono le opzioni e le prospettive future?
2023-09-15
170
La notevole crescita del mercato globale del carburo di silicio (SiC) ha senza dubbio attirato l’attenzione. Già nel 2017, la transizione dal silicio al SiC nelle applicazioni dei semiconduttori di potenza è iniziata con l'installazione del SiC nel Modello 3 di Tesla. Nel 2019, il produttore di chip Wolfspeed ha scelto lo stabilimento Nanocenter vicino a Utica, New York, per costruire la prima fabbrica di SiC da 200 mm al mondo negli Stati Uniti. La fabbrica è stata completata nell'aprile 2022.
Da allora, la corsa all’oro del SiC negli Stati Uniti si è trasformata in una frenesia di investimenti globali, guidata principalmente dalla crescente domanda di veicoli elettrici. Sebbene il carburo di silicio sia chiaramente una tecnologia chiave per il futuro dei semiconduttori, quando entra nel mercato tradizionale dell’elettronica di potenza, corre il rischio di diventare rapidamente una commodity?
In questo articolo, Stephen Rothrock, fondatore e CEO di ATREG, Jean-Christophe Eloy, Presidente e fondatore di Yole Group, e Poshun Chiu, Senior Technology and Market Analyst presso Yole Intelligence, delineano il mercato globale del SiC e le loro previsioni per il futuro. futuro di questa tecnologia rivoluzionaria.
Crescita record del mercato
Secondo l’ultima edizione del rapporto Power SiC pubblicato da Yole Intelligence, si prevede che il mercato globale dei dispositivi SiC di potenza crescerà fino a quasi 9 miliardi di dollari entro il 2028, con un aumento del 31% rispetto al 2022. Le applicazioni automobilistiche dominano il mercato SiC, rappresentano il 70% della quota di mercato. Entro il 2022, si prevede che il mercato del SiC di potenza si espanderà ulteriormente in varie applicazioni industriali tra cui trasporti, energia e telecomunicazioni.
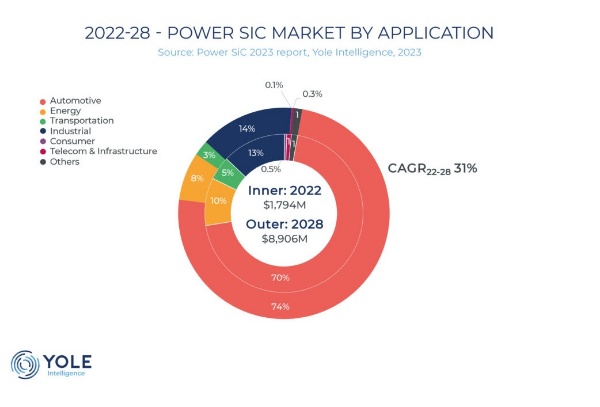
Stephen Rothrock ha affermato che nei 25 anni in cui ATREG ha monitorato il mercato globale delle risorse per la produzione di semiconduttori, non ha mai visto una nuova tecnologia svilupparsi così rapidamente come il SiC. Nonostante l’attuale recessione del settore, si assiste ad una forte crescita del SiC. Con l’aiuto dei dispositivi di potenza SiC, i principali produttori IDM di tutto il mondo vedono opportunità di crescita.
Secondo Yole Intelligence, negli ultimi anni STMicroelectronics ha mantenuto una posizione di leadership nel fatturato dei dispositivi SiC. La società ha registrato un fatturato di circa 700 milioni di dollari nel 2022 e si prevede che raggiungerà 1.2 miliardi di dollari nel 2023. Seguendo il leader mondiale dell'elettronica di potenza Infineon Technologies, la società ha mostrato una significativa crescita dei ricavi negli ultimi due anni.
"Wolfspeed, Onsemi, ROHM e Bosch sono considerati i principali attori nel raggiungimento della crescita dei ricavi", ha aggiunto Jean-Christophe Eloy. "Le aziende leader hanno implementato il modello di business IDM per accelerare il time to market per questo business di dispositivi SiC in rapida crescita e redditizio."
La ricerca di Yole Intelligence indica inoltre che i wafer SiC da 150 mm sono attualmente la piattaforma principale per la produzione di dispositivi, senza ancora spedizioni in grandi quantità di wafer da 8 pollici sul mercato pubblico. Per la costruzione esistente o pianificata di fab di wafer SiC da 200 mm, i principali IDM stanno adottando diverse strategie di approvvigionamento in base alla loro posizione all’interno dell’ecosistema dei semiconduttori. Wolfspeed è attualmente l'unica azienda impegnata ad aumentare la propria capacità di produzione di SiC da 200 mm presso lo stabilimento di Mohawk Valley a New York. Altri produttori stanno espandendo la capacità interna dei wafer da 150 mm sviluppando contemporaneamente wafer da 200 mm.
"Per le aziende che non intendono passare ai wafer da 8 pollici, l'approccio più comune è quello di acquistare più volte wafer SiC da 150 mm", ha sottolineato Chiu. "Nel 2021, Onsemi ha acquisito la società di wafer SiC GT Advanced Technologies (GTAT), mentre ROHM ha acquisito SiCrystal nel 2009. Tuttavia, comprendiamo che queste società stanno acquistando anche un gran numero di wafer SiC da 150 mm da fornitori di wafer esterni." Ha aggiunto.
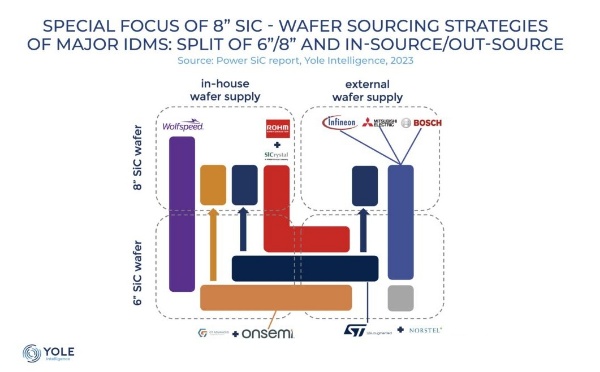
Nel 2019, STMicroelectronics ha acquisito Norstel, un'azienda produttrice di wafer SiC, per sviluppare la capacità interna dei wafer. Allo stesso tempo, la società ha collaborato con Soitec per sviluppare substrati ingegnerizzati e ha collaborato con Sanan Optoelectronics per formare una joint venture del valore di 3.2 miliardi di dollari per fornire wafer SiC da 8 pollici. Infineon Technologies e Mitsubishi Electric si sono concentrate sull'elaborazione dei dispositivi sulla piattaforma SiC da 200 mm e hanno utilizzato fornitori esterni per wafer da 200 mm.
Il 31 agosto, Bosch ha annunciato il completamento dell'acquisizione della fabbrica di wafer da 200 mm di TSI Semiconductors a Roseville, in California, con il supporto di ATREG. Dopo una fase di ristrutturazione iniziata nel 2026, l'impianto inizierà a produrre il primo lotto di chip SiC su wafer da 200 mm. Attirare uno dei maggiori produttori europei negli Stati Uniti (che in precedenza produceva chip front-end solo in Germania) è una vittoria significativa per l’industria statunitense dei semiconduttori, poiché Bosch prevede di investire 1.5 miliardi di dollari nello stabilimento di Roseville nei prossimi anni.
Nonostante sia relativamente in ritardo nel mercato dei dispositivi SiC di potenza, le prestazioni di Onsemi nel primo trimestre del 2023 suggeriscono che la società è pronta a raggiungere ricavi ambiziosi pari a 1 miliardo di dollari nel 2023. In qualità di fornitore preferito di dispositivi SiC per Tesla e altri produttori di apparecchiature originali automobilistiche, le entrate dell'azienda sono in gran parte determinate dal profondo coinvolgimento nelle spedizioni di veicoli elettrici. Nell’ambito di un investimento da 1 miliardo di dollari annunciato nel 2021 per il prossimo decennio nel campo del SiC, Coherent ha accelerato i suoi piani di espansione della produzione di substrati SiC e di epitassia in Svezia e negli Stati Uniti. Si prevede che la capacità di produzione di wafer del suo stabilimento di Easton, in Pennsylvania, raggiungerà 1 milione di wafer entro il 2027, equivalenti a substrati da 150 mm, con 200 mm già in produzione di massa.
In Europa, Wolfspeed sta collaborando con ZF per costruire un impianto SiC avanzato da 200 mm a Endorf in Germania, con un investimento di 3 miliardi di dollari per sostenere la massiccia trasformazione dell’industria automobilistica tedesca. Continental ha firmato un accordo pluriennale di fornitura di dispositivi in carburo di silicio con STMicroelectronics, mentre STMicroelectronics ha ricevuto un finanziamento di 292.5 milioni di euro dalla Commissione Europea per la costruzione di una fabbrica di wafer a Catania, in Sicilia.
In Asia, Infineon ha recentemente annunciato l'intenzione di costruire la più grande centrale elettrica SiC da 200 mm del mondo a Kulim, in Malesia, con un fatturato potenziale di 7 miliardi di euro entro la fine di questo decennio. Inoltre, Renesas Electronics ha collaborato con Wolfspeed per stipulare un accordo di fornitura di wafer, pagando un deposito di 2 miliardi di dollari per garantire un impegno di 10 anni da Wolfspeed per wafer SiC e substrati epitassiali.
Continua...
Raccomandazioni correlate
Intervista esclusiva a Li Gang di Yunfan Ruida: la precisione dei prodotti radar a onde millimetriche e il calore dell'umanità.
2026-07-22
3530
Ci vediamo l'anno prossimo! | Riepilogo dei momenti salienti di Slkor all'electronica China 2026
2026-07-14
3030





 粤公网安备44030002007346号