
























خط تلفن خدمات
اخبار

اخبار
وقتی صحبت از SiC به صورت افراطی میشود، گزینهها و چشماندازهای آینده چیست؟
2023-09-15
170
افزایش چشمگیر بازار جهانی کاربید سیلیکون (SiC) بدون شک توجه ها را به خود جلب کرده است. در اوایل سال 2017، انتقال از سیلیکون به SiC در کاربردهای نیمه هادی های قدرت با نصب SiC در مدل 3 تسلا آغاز شد. در سال 2019، سازنده تراشه Wolfspeed، مرکز نانوسنتر در نزدیکی Utica، نیویورک را برای ساخت اولین کارخانه 200 میلی متری سی سی سی در جهان انتخاب کرد. در ایالات متحده. این کارخانه در آوریل 2022 تکمیل شد.
از آن زمان، هجوم طلا SiC در ایالات متحده به یک جنون سرمایه گذاری جهانی تبدیل شده است، که در درجه اول به دلیل افزایش تقاضا برای وسایل نقلیه الکتریکی ایجاد شده است. در حالی که کاربید سیلیکون به وضوح یک فناوری کلیدی برای آینده نیمه هادی ها است، با ورود به بازار اصلی الکترونیک قدرت، آیا با خطر کالایی شدن سریع مواجه است؟
در این مقاله، استفان روتروک، بنیانگذار و مدیر عامل ATREG، ژان کریستف الوی، رئیس و بنیانگذار Yole Group، و Poshun Chiu، تحلیلگر ارشد فناوری و بازار در Yole Intelligence، بازار جهانی SiC و پیش بینی های خود را برای آینده این فناوری انقلابی
رکوردشکنی رشد بازار
طبق آخرین نسخه گزارش Power SiC منتشر شده توسط Yole Intelligence، پیش بینی می شود که بازار جهانی دستگاه های SiC قدرت تا سال 9 به نزدیک به 2028 میلیارد دلار افزایش یابد که نشان دهنده افزایش 31 درصدی نسبت به سال 2022 است. برنامه های کاربردی خودرو بر بازار SiC تسلط دارند 70 درصد از سهم بازار را به خود اختصاص داده است. تا سال 2022، انتظار میرود بازار SiC قدرت بیشتر در کاربردهای صنعتی مختلف از جمله حملونقل، انرژی و مخابرات گسترش یابد.
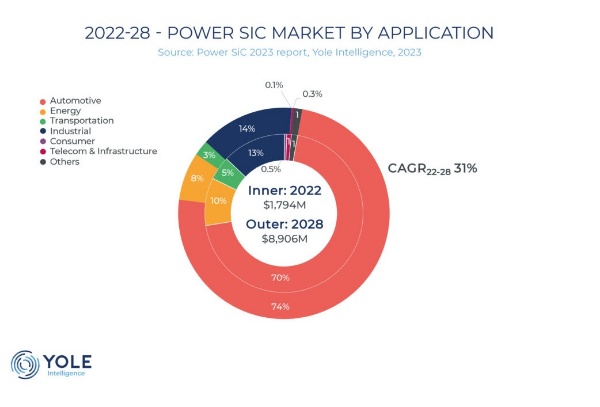
استفان روتروک اظهار داشت که در 25 سالی که ATREG بازار داراییهای تولید نیمهرساناهای جهانی را دنبال میکند، هرگز شاهد توسعه فناوری جدیدی به سرعت SiC نبودهاند. با وجود رکود فعلی در صنعت، رشد قوی در SiC شاهد هستیم. با کمک دستگاههای قدرت SiC، تولیدکنندگان بزرگ IDM در سراسر جهان فرصتهایی را برای رشد میبینند.
طبق گزارش Yole Intelligence، STMicroelectronics در سال های اخیر جایگاه پیشرو در درآمد دستگاه SiC را حفظ کرده است. این شرکت در سال 700 تقریباً 2022 میلیون دلار درآمد داشت و پیش بینی می شود که درآمد آن در سال 1.2 به 2023 میلیارد دلار برسد. این شرکت پس از پیشروی جهانی در زمینه الکترونیک قدرت، Infineon Technologies، رشد درآمد قابل توجهی در دو سال گذشته نشان داده است.
ژان کریستوف الوی افزود: "Wolfspeed، Onsemi، ROHM و Bosch به عنوان بازیگران برتر در دستیابی به رشد درآمد در نظر گرفته می شوند." شرکتهای پیشرو مدل کسبوکار IDM را برای تسریع زمان بازاریابی برای این تجارت دستگاههای SiC که به سرعت در حال رشد و سودآور است، پیادهسازی کردهاند.
تحقیقات Yole Intelligence همچنین نشان میدهد که ویفرهای 150 میلیمتری SiC در حال حاضر پلتفرم اصلی برای تولید دستگاهها هستند و هنوز ویفرهای 8 اینچی در بازار عمومی ارسال نشده است. برای ساخت و ساز موجود یا برنامهریزی شده فابریکهای سی سی سی سی 200 میلیمتری، IDMهای اصلی استراتژیهای خرید متفاوتی را بر اساس موقعیت خود در اکوسیستم نیمهرسانا اتخاذ میکنند. Wolfspeed در حال حاضر تنها شرکتی است که به افزایش ظرفیت تولید 200 میلیمتری SiC خود در تأسیسات دره موهاوک در نیویورک اختصاص دارد. تولیدکنندگان دیگر در حال توسعه ظرفیت ویفر 150 میلی متری داخلی خود هستند و همزمان ویفرهای 200 میلی متری را توسعه می دهند.
Chiu خاطرنشان کرد: برای شرکتهایی که قصد ندارند به ویفرهای 8 اینچی تبدیل شوند، رایجترین رویکرد این است که چندین بار ویفرهای SiC 150 میلیمتری تهیه کنند. "در سال 2021، Onsemi شرکت ویفر SiC GT Advanced Technologies (GTAT) را خریداری کرد، در حالی که ROHM SiCrystal را در سال 2009 خریداری کرد. با این حال، ما درک می کنیم که این شرکت ها همچنین تعداد زیادی ویفر 150 میلی متری SiC را از تامین کنندگان خارجی ویفر تهیه می کنند." او اضافه کرد.
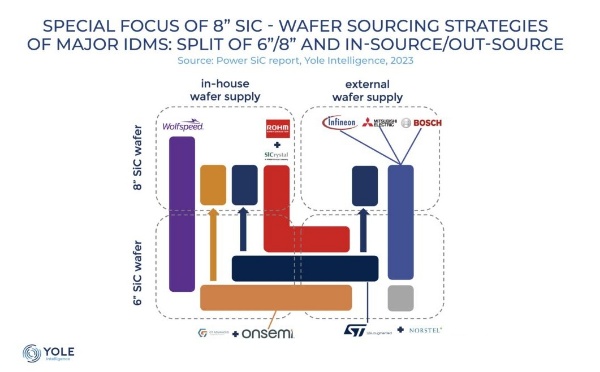
در سال 2019، STMicroelectronics Norstel، یک شرکت ویفر SiC را برای توسعه ظرفیت ویفر داخلی خریداری کرد. در همان زمان، این شرکت با Soitec برای توسعه زیرلایه های مهندسی شده همکاری کرد و با Sanan Optoelectronics برای تشکیل یک سرمایه گذاری مشترک به ارزش 3.2 میلیارد دلار برای تامین ویفرهای SiC 8 اینچی شریک شد. Infineon Technologies و Mitsubishi Electric بر روی پردازش دستگاه بر روی پلت فرم 200 میلی متری SiC تمرکز کردند و از تامین کنندگان خارجی برای ویفرهای 200 میلی متری استفاده کردند.
در 31 آگوست، بوش تکمیل خرید ویفر 200 میلیمتری TSI Semiconductors در روزویل، کالیفرنیا، با تسهیل ATREG را اعلام کرد. پس از یک مرحله بازسازی که از سال 2026 شروع می شود، این مرکز تولید اولین دسته از تراشه های SiC را بر روی ویفرهای 200 میلی متری آغاز خواهد کرد. جذب یکی از بزرگترین تولیدکنندگان اروپا به ایالات متحده (که قبلاً فقط تراشه های فرانت اند را در آلمان تولید می کرد) یک پیروزی قابل توجه برای صنعت نیمه هادی ایالات متحده است، زیرا بوش قصد دارد در چند سال آینده 1.5 میلیارد دلار در تأسیسات Roseville سرمایه گذاری کند.
علیرغم تاخیر نسبتاً در بازار دستگاه های SiC قدرت، عملکرد Onsemi در سه ماهه اول سال 2023 نشان می دهد که این شرکت آماده است تا در سال 1 به درآمد بلندپروازانه 2023 میلیارد دلاری دست یابد. درآمد این شرکت عمدتاً ناشی از مشارکت عمیق در حمل و نقل وسایل نقلیه الکتریکی است. به عنوان بخشی از یک میلیارد دلار سرمایه گذاری اعلام شده در سال 1 برای دهه آینده در زمینه SiC، Coherent برنامه های توسعه بستر SiC و اپیتاکسی خود را در سوئد و ایالات متحده تسریع کرده است. انتظار میرود ظرفیت تولید ویفر در تأسیسات ایستون، پنسیلوانیا تا سال 2021 به 1 میلیون ویفر، معادل بسترهای 2027 میلیمتری، با 150 میلیمتر در حال حاضر در حال تولید انبوه باشد.
در اروپا، Wolfspeed در حال همکاری با ZF برای ساخت یک کارخانه پیشرفته 200 میلی متری SiC در اندورف آلمان، با سرمایه گذاری 3 میلیارد دلاری برای حمایت از تحول عظیم صنعت خودروسازی آلمان است. کانتیننتال با STMicroelectronics یک قرارداد تامین چند ساله برای دستگاههای کاربید سیلیکون امضا کرده است، در حالی که STMicroelectronics 292.5 میلیون یورو بودجه از کمیسیون اروپا برای ساخت کارخانه ویفر در کاتانیا، سیسیل دریافت کرده است.
در آسیا، Infineon اخیراً اعلام کرده است که قصد دارد بزرگترین نیروگاه SiC 200 میلی متری جهان را در Kulim، مالزی، با درآمد بالقوه 7 میلیارد یورو تا پایان این دهه بسازد. علاوه بر این، Renesas Electronics با Wolfspeed برای اجرای یک قرارداد تامین ویفر شریک شده است و یک سپرده 2 میلیارد دلاری برای تضمین تعهد 10 ساله Wolfspeed برای ویفرهای SiC و بسترهای epitaxial پرداخت کرده است.
ادامه دارد...
توصیه های مرتبط
مصاحبه اختصاصی با لی گانگ از یونفان رویدا: دقت محصولات رادار موج میلیمتری و گرمای بشریت
2026-07-22
3530
سال آینده میبینمت! | خلاصهای از رویدادهای مهم الکترونیکا چین در سال ۲۰۲۶ از اسلکور
2026-07-14
3030
شور و اشتیاق RF، سفر صنعتگر: بیش از 30 سال فداکاری پایدار - مصاحبه با مهندس ارشد Kinghelm، آقای Qin hongxiang
2026-06-26
3482





 粤公网安备44030002007346号