
























服务热线

功率模块(IPM)、IGBT 和汽车功率器件
2023-09-11
160
为什么碳化硅被认为是汽车电源模块的未来?
碳化硅的带隙宽度约为硅基材料的三倍。临界击穿场强约为硅基材料的十倍。碳化硅的热导率约为硅基材料的三倍,电子饱和漂移率约为硅基材料的两倍。与硅基器件相比,碳化硅材料的耐高压、耐高温和高频特性使其适合更苛刻的工作条件。它们可以显着提高效率和功率密度,同时降低应用中的成本、尺寸和重量。
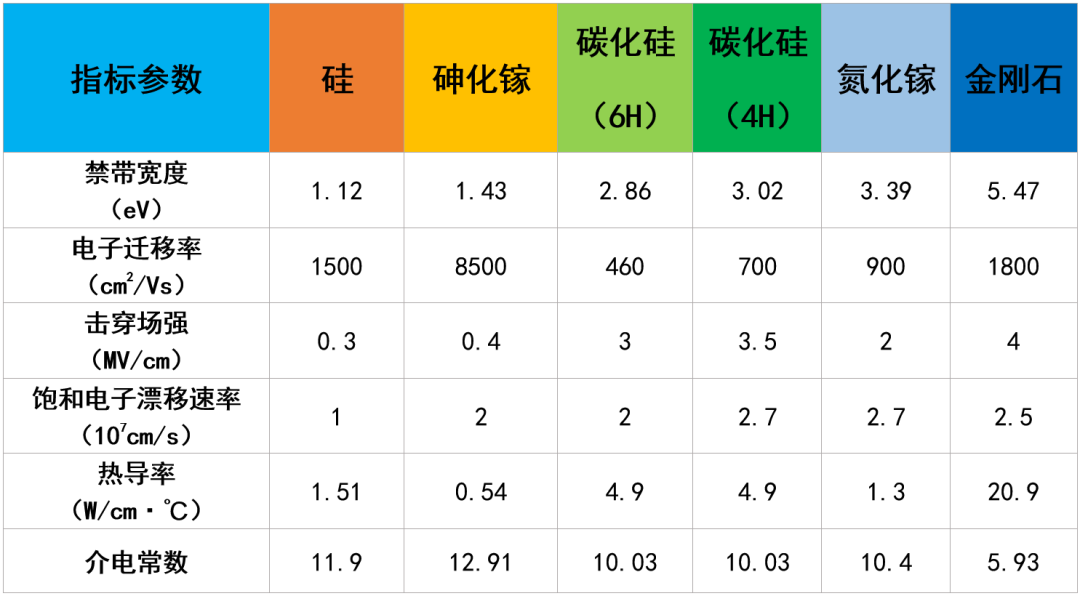
各种半导体材料的性能比较
Yole数据显示,全球碳化硅功率器件市场规模预计将从1.09年的2021亿美元增长到6.297年的2027亿美元,复合年增长率(CAGR)为34%。其中,电动汽车用碳化硅市场规模预计将从685亿美元增至4.986亿美元,复合年增长率更高,达到39.2%。电动汽车(包括逆变器、车载充电机、DC/DC转换器)是碳化硅最大的下游应用,市场份额预计将从62.8%上升至79.2%,市场份额持续上升。
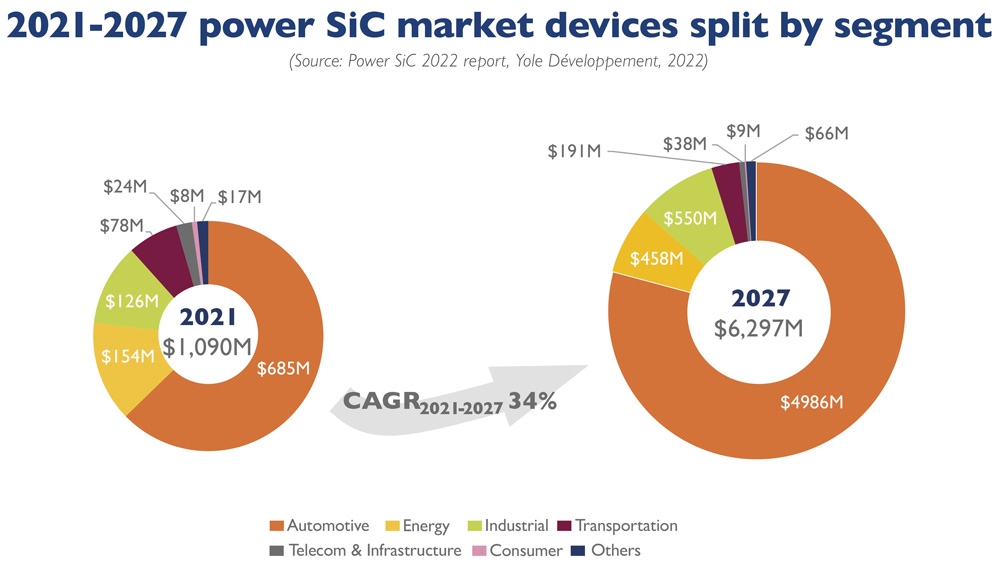
Yole 的市场分析
碳化硅在汽车行业的应用趋势
在电动汽车行业,最受关注的问题就是续驶里程。影响续驶里程的因素有很多,包括电池容量、车辆重量、动力系统的能量转换效率等。功率半导体是能量转换的核心,碳化硅功率器件比硅基器件具有更低的传导损耗、更高的开关频率和更高的工作耐压能力等优势。与使用相同电量的硅基功率器件相比,它们可以实现更高的系统能量转换效率,并可以提供更多的续驶里程。因此,碳化硅功率器件在电动汽车上的应用需求日益凸显。在电动汽车中,碳化硅功率器件的应用主要集中在两个方向:一是用于电机驱动逆变器(电机控制器),二是用于车载供电系统,主要包括功率转换系统(车载电源)。车载DC/DC)、车载充电系统(OBC)、车载空调系统(PTC和压缩机)等方面。
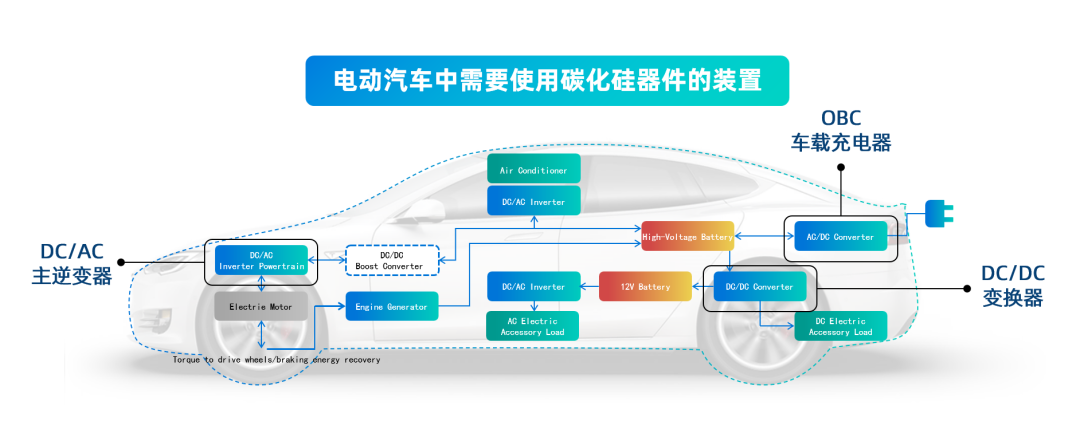
汽车碳化硅功率模块产业化及技术逻辑
目前,全球碳化硅行业以美国、欧洲、日本为主,碳化硅材料大部分来自美国公司。欧洲拥有碳化硅衬底、外延、器件和应用的完整产业链,而日本在碳化硅芯片、模块和应用开发方面具有领先优势。我国目前拥有完整的碳化硅产业链,在材料制备和测试应用方面具有国际竞争力。目前,国外企业位居前列,国内企业尚未占据显着的市场份额。但在新能源汽车领域,由于中国在汽车电动化方面的领先地位,国内市场正在成为国内半导体企业崛起的有利因素。
目前,全球碳化硅企业正在积极开拓汽车市场,主要应用包括功率分立器件和功率模块。其中,碳化硅芯片的优异特性需要通过与封装和电路系统高效可靠的连接来实现,才能达到完美的性能。通过专业设计和先进封装工艺生产的碳化硅MOSFET功率模块是目前电动汽车应用的主流趋势。
继续......
相关推荐
Slkor SL-FW-TRS-5.5D1 温度传感器应用解决方案
2026-07-28
5370
Slkor DW03 锂电池保护应用解决方案
2026-06-11
5264
Slkor Micro SL4139驱动芯片的应用电路解决方案
2026-01-27
5204
Slkor SL27517A 驾驶解决方案
2025-10-25
5376





 粤公网安备44030002007346号