
























服务热线

当碳化硅(SiC)发展到极致时,有哪些选择和未来前景?
2023-09-15
168
全球投资竞赛
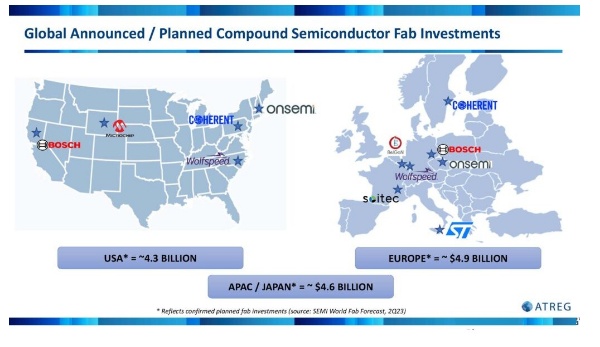
全球芯片制造商高度关注 SiC 衬底尺寸的变化。随着Wolfspeed率先推出8英寸产能,其他供应商也积极跟进,寻求与全球供应链主要参与者的合作,以获得市场有利地位。随着重大投资的宣布,全球晶圆级产能正在迅速增加。
目前,全球80%的SiC衬底是在美国国内生产的,这使该国成为这一关键技术的领导者,并希望尽可能长时间地保持这一地位。 “根据我们迄今为止的计算,我们估计全球碳化硅晶圆厂的总投资接近14亿美元,而这仅仅是一个开始。”
“随着位于北卡罗来纳州的新 John Palmour 材料工厂落户,Wolfspeed 将把其当前的 SiC 产能提高 10 倍,资本支出将达到收入的 100%。这些数字令人震惊。”
供应链重心的转变...
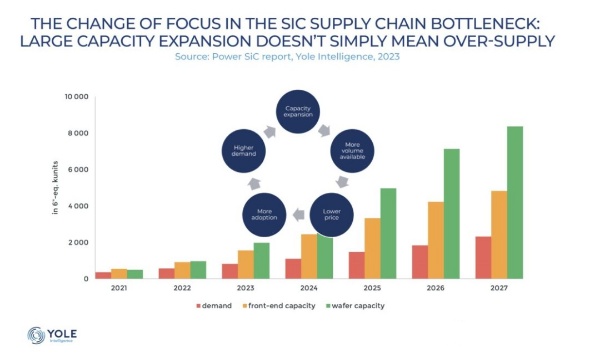
Yole Intelligence 的最新研究强调了对 SiC 供应链瓶颈的关注焦点发生了转变。大规模扩大产能并不仅仅意味着供给过剩。
Yole集团旗下Yole Intelligence高级技术与市场分析师Poshun Chiu指出,2022年SiC晶圆将出现大幅扩张超过需求的趋势。今天的最新数据讲述了一个不同的故事——人们对使用SiC器件的兴趣日益浓厚,引发了晶圆和器件产能的扩张。
由于电动汽车一直是SiC市场的主要驱动力,2021年和2022年SiC晶圆的短缺限制了非汽车应用获得SiC晶圆的机会。 SiC晶圆产能的扩张预计将于2023年投入运营,这将刺激SiC器件市场的增长。成本优化对用于 MOSFET 和汽车应用的 SiC 晶圆的影响相对较小。然而,质量较低的玩家将需要降低价格才能确保剩余利用率。我们预计 SiC 二极管级晶圆的价格将进一步受到侵蚀。中期来看,8英寸晶圆将主要保留给内部使用。
那么,随着时间的推移,碳化硅会成为其自身成功的牺牲品吗? “我们可以将其与蓝色 LED 蓝宝石的情况进行比较,”Eloy 说。当时,随着2010年代中期中国厂商产能大幅增加,蓝宝石价格大幅下降。凭借具有竞争力的价格和方便的设备,加速了LED在显示和照明行业的渗透。对于碳化硅来说,生态系统需要解决需求/供应和质量的差异。”
“在我们等待新的 CHIPS 法案资金支持的新晶圆厂投产的同时,ATREG 预计更多传统的 200mm 制造资产以及具有化合物半导体能力的资产将在未来几个月内转变为大批量 SiC 制造设施,弥补中期差距。”罗斯罗克总结道。 “我相信,可以公平地说,在可预见的未来,碳化硅仍然具有光明的前景。”
相关推荐
云帆瑞达李刚专访:毫米波雷达产品的精准性与人文关怀
2026-07-22
3527
明年见!| Slkor 出席 2026 年中国电子音乐节精彩回顾
2026-07-14
3030
射频激情,匠人之路:三十余载的坚定奉献——金海姆首席工程师秦宏祥先生访谈录
2026-06-26
3481
数万家企业选择中国品牌——金海姆和斯尔科在全球畅销!
2026-06-24
3186
两连冠之后,我们仍在进步——Slkor专访孙高飞
2026-06-11
3263





 粤公网安备44030002007346号