
























servicio de teléfono directo
Soluciones

Soluciones
Cuando se trata de llevar el SiC al extremo, ¿cuáles son las opciones y las perspectivas de futuro?
2023-09-15
169
Sin duda, el notable aumento del mercado mundial del carburo de silicio (SiC) ha llamado la atención. Ya en 2017, la transición del silicio al SiC en aplicaciones de semiconductores de potencia comenzó con la instalación de SiC en el Modelo 3 de Tesla. En 2019, el fabricante de chips Wolfspeed eligió las instalaciones de Nanocenter cerca de Utica, Nueva York, para construir la primera fábrica de SiC de 200 mm del mundo. en los Estados Unidos. La fábrica se completó en abril de 2022.
Desde entonces, la fiebre del oro del SiC en Estados Unidos se ha transformado en un frenesí de inversión global, impulsado principalmente por la creciente demanda de vehículos eléctricos. Si bien el carburo de silicio es claramente una tecnología clave para el futuro de los semiconductores, a medida que ingresa al mercado principal de la electrónica de potencia, ¿corre el riesgo de convertirse rápidamente en un producto básico?
En este artículo, Stephen Rothrock, fundador y director ejecutivo de ATREG, Jean-Christophe Eloy, presidente y fundador de Yole Group, y Poshun Chiu, analista senior de tecnología y mercado de Yole Intelligence, describen el mercado global de SiC y sus predicciones para el futuro de esta revolucionaria tecnología.
Crecimiento récord del mercado
Según la última edición del informe Power SiC publicado por Yole Intelligence, se proyecta que el mercado mundial de dispositivos de SiC de energía crecerá a casi $ 9 mil millones para 2028, lo que representa un aumento del 31% en comparación con 2022. Las aplicaciones automotrices dominan el mercado de SiC. representando el 70% de la cuota de mercado. Para 2022, se espera que el mercado de SiC para energía se expanda aún más hacia diversas aplicaciones industriales, incluidos el transporte, la energía y las telecomunicaciones.
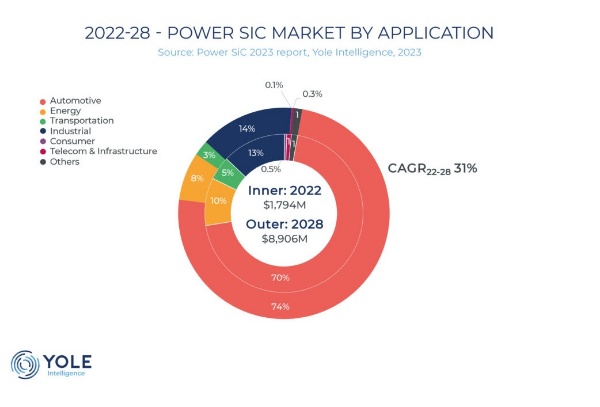
Stephen Rothrock afirmó que en los 25 años que ATREG ha estado siguiendo el mercado global de activos de fabricación de semiconductores, nunca habían visto una nueva tecnología desarrollarse tan rápidamente como el SiC. A pesar de la actual recesión en la industria, se está presenciando un fuerte crecimiento en SiC. Con la ayuda de los dispositivos de potencia de SiC, los principales fabricantes de IDM de todo el mundo ven oportunidades de crecimiento.
Según Yole Intelligence, STMicroelectronics ha mantenido una posición de liderazgo en ingresos por dispositivos de SiC en los últimos años. La empresa tuvo aproximadamente 700 millones de dólares en ingresos en 2022 y se prevé que alcance los 1.2 millones de dólares en ingresos en 2023. Siguiendo al líder mundial en electrónica de potencia Infineon Technologies, la empresa ha mostrado un crecimiento significativo de los ingresos en los últimos dos años.
"Wolfspeed, Onsemi, ROHM y Bosch son considerados los principales actores a la hora de lograr un crecimiento de los ingresos", añadió Jean-Christophe Eloy. "Las empresas líderes han implementado el modelo de negocio IDM para acelerar el tiempo de comercialización de este negocio de dispositivos SiC rentable y de rápido crecimiento".
La investigación de Yole Intelligence también indica que las obleas de SiC de 150 mm son actualmente la principal plataforma para la fabricación de dispositivos, y aún no se han realizado envíos a granel de obleas de 8 pulgadas al mercado público. Para la construcción existente o planificada de fábricas de obleas de SiC de 200 mm, los principales IDM están adoptando diferentes estrategias de adquisición en función de su posición dentro del ecosistema de semiconductores. Wolfspeed es actualmente la única empresa dedicada a aumentar su capacidad de producción de SiC de 200 mm en sus instalaciones de Mohawk Valley en Nueva York. Otros fabricantes están ampliando su capacidad interna de obleas de 150 mm y al mismo tiempo desarrollan obleas de 200 mm.
"Para las empresas que no tienen intención de hacer la transición a obleas de 8 pulgadas, el enfoque más común es adquirir obleas de SiC de 150 mm varias veces", señaló Chiu. "En 2021, Onsemi adquirió la empresa de obleas de SiC GT Advanced Technologies (GTAT), mientras que ROHM adquirió SiCrystal en 2009. Sin embargo, entendemos que estas empresas también están adquiriendo una gran cantidad de obleas de SiC de 150 mm de proveedores externos de obleas". añadió.
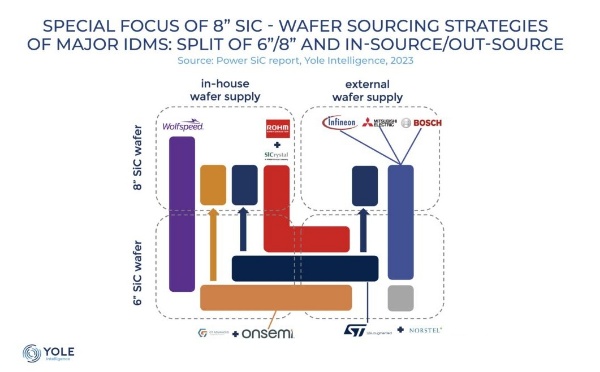
En 2019, STMicroelectronics adquirió Norstel, una empresa de obleas de SiC, para desarrollar capacidad interna de obleas. Al mismo tiempo, la empresa colaboró con Soitec para desarrollar sustratos de ingeniería y se asoció con Sanan Optoelectronics para formar una empresa conjunta valorada en 3.2 millones de dólares para suministrar obleas de SiC de 8 pulgadas. Infineon Technologies y Mitsubishi Electric se centraron en el procesamiento de dispositivos en la plataforma de SiC de 200 mm y utilizaron proveedores externos para obleas de 200 mm.
El 31 de agosto, Bosch anunció la finalización de la adquisición de la fábrica de obleas de 200 mm de TSI Semiconductors en Roseville, California, facilitada por ATREG. Después de una fase de reestructuración que comenzará en 2026, la instalación comenzará a producir el primer lote de chips de SiC en obleas de 200 mm. Atraer a Estados Unidos a uno de los mayores fabricantes de Europa (que anteriormente sólo producía chips frontales en Alemania) es una victoria significativa para la industria de semiconductores estadounidense, ya que Bosch planea invertir 1.5 millones de dólares en las instalaciones de Roseville durante los próximos años.
A pesar de llegar relativamente tarde al mercado de dispositivos de SiC de energía, el desempeño de Onsemi en el primer trimestre de 2023 sugiere que la compañía está preparada para lograr ingresos ambiciosos de mil millones de dólares en 1. Como proveedor de dispositivos de SiC preferido para Tesla y otros fabricantes de equipos originales de automóviles, Los ingresos de la empresa se deben en gran medida a su profunda participación en los envíos de vehículos eléctricos. Como parte de una inversión de mil millones de dólares anunciada en 2023 para la próxima década en el campo del SiC, Coherent ha acelerado sus planes de expansión de fabricación de epitaxia y sustratos de SiC en Suecia y Estados Unidos. Se espera que la capacidad de producción de obleas de sus instalaciones de Easton, Pensilvania, alcance 1 millón de obleas para 2021, equivalente a sustratos de 1 mm, de los cuales 2027 mm ya se encuentran en producción en masa.
En Europa, Wolfspeed está colaborando con ZF para construir una planta avanzada de SiC de 200 mm en Endorf, Alemania, con una inversión de 3 mil millones de dólares para respaldar la transformación masiva de la industria automotriz alemana. Continental ha firmado un acuerdo de suministro de varios años para dispositivos de carburo de silicio con STMicroelectronics, mientras que STMicroelectronics ha recibido 292.5 millones de euros de financiación de la Comisión Europea para la construcción de una fábrica de obleas en Catania, Sicilia.
En Asia, Infineon anunció recientemente planes para construir la central eléctrica de SiC de 200 mm más grande del mundo en Kulim, Malasia, con unos ingresos potenciales de 7 millones de euros para finales de esta década. Además, Renesas Electronics se ha asociado con Wolfspeed para ejecutar un acuerdo de suministro de obleas, pagando un depósito de 2 mil millones de dólares para asegurar un compromiso de 10 años de Wolfspeed para obleas de SiC y sustratos epitaxiales.
Continuará...
Recomendaciones relacionadas





 粤公网安备44030002007346号