
























Linha de Apoio
Soluções

Soluções
Quando se trata de SiC levado ao extremo, quais são as opções e perspectivas futuras?
2023-09-15
169
A notável ascensão do mercado global de carboneto de silício (SiC) sem dúvida atraiu a atenção. Já em 2017, a transição do silício para o SiC em aplicações de semicondutores de potência começou com a instalação do SiC no Modelo 3 da Tesla. Em 2019, o fabricante de chips Wolfspeed escolheu a instalação do Nanocenter perto de Utica, Nova York, para construir a primeira fábrica de SiC de 200 mm do mundo. nos Estados Unidos. A fábrica foi concluída em abril de 2022.
Desde então, a corrida ao ouro do SiC nos Estados Unidos transformou-se num frenesim de investimento global, impulsionado principalmente pela crescente procura de veículos eléctricos. Embora o carboneto de silício seja claramente uma tecnologia chave para o futuro dos semicondutores, à medida que entra no mercado convencional da electrónica de potência, corre o risco de se tornar rapidamente comoditizado?
Neste artigo, Stephen Rothrock, fundador e CEO da ATREG, Jean-Christophe Eloy, presidente e fundador do Yole Group, e Poshun Chiu, analista sênior de tecnologia e mercado da Yole Intelligence, descrevem o mercado global de SiC e suas previsões para o futuro desta tecnologia revolucionária.
Crescimento recorde do mercado
De acordo com a última edição do relatório Power SiC divulgado pela Yole Intelligence, projeta-se que o mercado global de dispositivos de energia SiC crescerá para quase US$ 9 bilhões até 2028, representando um aumento de 31% em comparação com 2022. As aplicações automotivas dominam o mercado de SiC, representando 70% da participação de mercado. Até 2022, espera-se que o mercado de energia SiC se expanda ainda mais para diversas aplicações industriais, incluindo transporte, energia e telecomunicações.
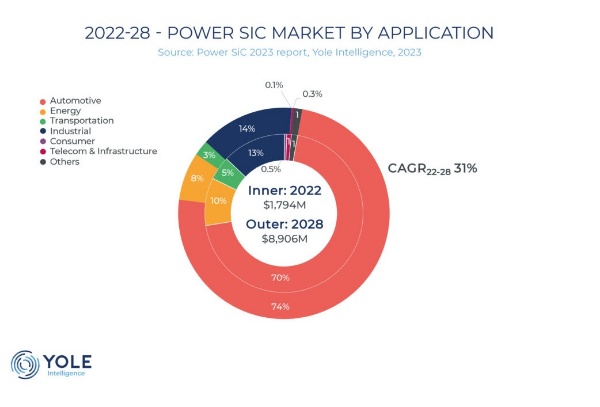
Stephen Rothrock afirmou que nos 25 anos em que a ATREG acompanha o mercado global de ativos de fabricação de semicondutores, eles nunca viram uma nova tecnologia se desenvolver tão rapidamente quanto o SiC. Apesar da actual recessão na indústria, assiste-se a um forte crescimento do SiC. Com a ajuda dos dispositivos de energia SiC, os principais fabricantes de IDM em todo o mundo veem oportunidades de crescimento.
De acordo com a Yole Intelligence, a STMicroelectronics manteve uma posição de liderança na receita de dispositivos SiC nos últimos anos. A empresa teve aproximadamente US$ 700 milhões em receitas em 2022 e está projetada para atingir US$ 1.2 bilhão em receitas em 2023. Seguindo atrás da líder global em eletrônica de potência Infineon Technologies, a empresa apresentou um crescimento significativo de receitas nos últimos dois anos.
“Wolfspeed, Onsemi, ROHM e Bosch são considerados os principais intervenientes na obtenção de crescimento de receitas”, acrescentou Jean-Christophe Eloy. "Empresas líderes implementaram o modelo de negócios IDM para acelerar o tempo de lançamento no mercado deste negócio lucrativo e de rápido crescimento de dispositivos SiC."
A pesquisa da Yole Intelligence também indica que os wafers de SiC de 150 mm são atualmente a principal plataforma para a fabricação de dispositivos, ainda sem remessas em massa de wafers de 8 polegadas no mercado público. Para a construção existente ou planejada de fábricas de wafer de SiC de 200 mm, os principais IDMs estão adotando diferentes estratégias de aquisição com base em suas posições no ecossistema de semicondutores. A Wolfspeed é atualmente a única empresa dedicada a aumentar sua capacidade de produção de SiC de 200 mm em suas instalações em Mohawk Valley, em Nova York. Outros fabricantes estão expandindo sua capacidade interna de wafers de 150 mm e, ao mesmo tempo, desenvolvendo wafers de 200 mm.
“Para empresas que não pretendem fazer a transição para wafers de 8 polegadas, a abordagem mais comum é adquirir wafers de SiC de 150 mm várias vezes”, destacou Chiu. "Em 2021, a Onsemi adquiriu a empresa de wafers de SiC GT Advanced Technologies (GTAT), enquanto a ROHM adquiriu a SiCrystal em 2009. No entanto, entendemos que essas empresas também estão adquirindo um grande número de wafers de SiC de 150 mm de fornecedores externos de wafers." ele adicionou.
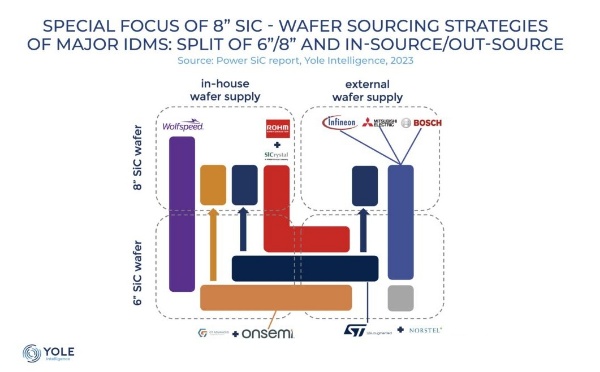
Em 2019, a STMicroelectronics adquiriu a Norstel, uma empresa de wafer SiC, para desenvolver capacidade interna de wafer. Ao mesmo tempo, a empresa colaborou com a Soitec para desenvolver substratos projetados e fez parceria com a Sanan Optoelectronics para formar uma joint venture no valor de US$ 3.2 bilhões para fornecer wafers de SiC de 8 polegadas. A Infineon Technologies e a Mitsubishi Electric concentraram-se no processamento de dispositivos na plataforma SiC de 200 mm e utilizaram fornecedores externos para wafers de 200 mm.
Em 31 de agosto, a Bosch anunciou a conclusão da aquisição da fábrica de wafer de 200 mm da TSI Semiconductors em Roseville, Califórnia, facilitada pela ATREG. Após uma fase de reestruturação iniciada em 2026, a instalação começará a produzir o primeiro lote de chips de SiC em wafers de 200 mm. Atrair um dos maiores fabricantes da Europa para os Estados Unidos (que anteriormente só produzia chips front-end na Alemanha) é uma vitória significativa para a indústria de semicondutores dos EUA, uma vez que a Bosch planeia investir 1.5 mil milhões de dólares nas instalações de Roseville nos próximos anos.
Apesar de estar relativamente atrasado no mercado de dispositivos de SiC de energia, o desempenho da Onsemi no primeiro trimestre de 2023 sugere que a empresa está preparada para alcançar receitas ambiciosas de US$ 1 bilhão em 2023. Como fornecedor preferido de dispositivos de SiC para Tesla e outros fabricantes de equipamentos originais automotivos, o a receita da empresa é em grande parte impulsionada pelo profundo envolvimento nas remessas de veículos elétricos. Como parte de um investimento de US$ 1 bilhão anunciado em 2021 para a próxima década no campo de SiC, a Coherent acelerou seus planos de expansão de fabricação de substrato de SiC e epitaxia na Suécia e nos Estados Unidos. Espera-se que a capacidade de produção de wafers de sua instalação em Easton, Pensilvânia, atinja 1 milhão de wafers até 2027, equivalente a substratos de 150 mm, com 200 mm já em produção em massa.
Na Europa, a Wolfspeed está colaborando com a ZF para construir uma fábrica avançada de SiC de 200 mm em Endorf, na Alemanha, com um investimento de US$ 3 bilhões para apoiar a transformação massiva da indústria automotiva alemã. A Continental assinou um acordo plurianual de fornecimento de dispositivos de carboneto de silício com a STMicroelectronics, enquanto a STMicroelectronics recebeu 292.5 milhões de euros em financiamento da Comissão Europeia para a construção de uma fábrica de wafers em Catânia, na Sicília.
Na Ásia, a Infineon anunciou recentemente planos para construir a maior central eléctrica de SiC de 200 mm do mundo em Kulim, na Malásia, com uma receita potencial de 7 mil milhões de euros até ao final desta década. Além disso, a Renesas Electronics fez parceria com a Wolfspeed para assinar um acordo de fornecimento de wafer, pagando um depósito de US$ 2 bilhões para garantir um compromisso de 10 anos da Wolfspeed para wafers de SiC e substratos epitaxiais.
Para continuar ...
Recomendações relacionadas





 粤公网安备44030002007346号