
























Hotline
Solutions

Solutions
En ce qui concerne le SiC poussé à l'extrême, quelles sont les options et les perspectives d'avenir ?
2023-09-15
169
L’essor remarquable du marché mondial du carbure de silicium (SiC) a sans aucun doute attiré l’attention. Dès 2017, la transition du silicium vers le SiC dans les applications de semi-conducteurs de puissance a commencé avec l'installation du SiC dans le modèle 3 de Tesla. En 2019, le fabricant de puces Wolfspeed a choisi l'installation Nanocenter près d'Utica, dans l'État de New York, pour construire la première usine de SiC de 200 mm au monde. aux Etats-Unis. L'usine a été achevée en avril 2022.
Depuis lors, la ruée vers l’or du SiC aux États-Unis s’est transformée en une frénésie mondiale d’investissement, principalement motivée par la demande croissante de véhicules électriques. Même si le carbure de silicium constitue clairement une technologie clé pour l’avenir des semi-conducteurs, à mesure qu’il entre sur le marché grand public de l’électronique de puissance, court-il le risque de devenir rapidement une marchandise ?
Dans cet article, Stephen Rothrock, fondateur et PDG d'ATREG, Jean-Christophe Eloy, président et fondateur du groupe Yole, et Poshun Chiu, analyste principal de la technologie et du marché chez Yole Intelligence, décrivent le marché mondial du SiC et leurs prévisions pour le l'avenir de cette technologie révolutionnaire.
Croissance record du marché
Selon la dernière édition du rapport Power SiC publiée par Yole Intelligence, il est prévu que le marché mondial des dispositifs SiC de puissance atteindra près de 9 milliards de dollars d'ici 2028, soit une augmentation de 31 % par rapport à 2022. Les applications automobiles dominent le marché SiC, représentant 70% de part de marché. D’ici 2022, le marché du SiC de puissance devrait s’étendre davantage à diverses applications industrielles, notamment les transports, l’énergie et les télécommunications.
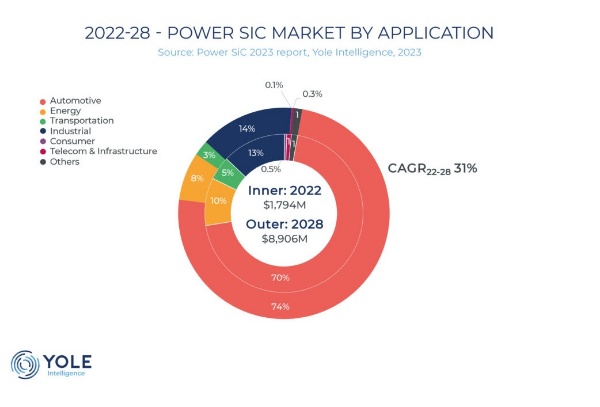
Stephen Rothrock a déclaré qu'au cours des 25 années pendant lesquelles ATREG a suivi le marché mondial des actifs de fabrication de semi-conducteurs, ils n'ont jamais vu une nouvelle technologie se développer aussi rapidement que le SiC. Malgré le ralentissement actuel du secteur, on assiste à une forte croissance du SiC. Avec l'aide des dispositifs d'alimentation SiC, les principaux fabricants IDM du monde entier voient des opportunités de croissance.
Selon Yole Intelligence, STMicroelectronics a conservé une position de leader en matière de chiffre d'affaires des dispositifs SiC ces dernières années. La société a réalisé un chiffre d'affaires d'environ 700 millions de dollars en 2022 et devrait atteindre 1.2 milliard de dollars en 2023. Après le leader mondial de l'électronique de puissance Infineon Technologies, la société a enregistré une croissance significative de son chiffre d'affaires au cours des deux dernières années.
« Wolfspeed, Onsemi, ROHM et Bosch sont considérés comme des acteurs majeurs dans la croissance du chiffre d'affaires », a ajouté Jean-Christophe Eloy. « Des entreprises de premier plan ont mis en œuvre le modèle commercial IDM pour accélérer la mise sur le marché de cette activité de dispositifs SiC à croissance rapide et rentable. »
Les recherches de Yole Intelligence indiquent également que les plaquettes SiC de 150 mm constituent actuellement la principale plate-forme de fabrication d'appareils, et qu'il n'existe pas encore d'expéditions en vrac de plaquettes de 8 pouces sur le marché public. Pour la construction existante ou prévue d'usines de fabrication de plaquettes SiC de 200 mm, les principaux IDM adoptent différentes stratégies d'approvisionnement en fonction de leur position au sein de l'écosystème des semi-conducteurs. Wolfspeed est actuellement la seule entreprise dédiée à augmenter sa capacité de production de SiC de 200 mm dans son usine de Mohawk Valley à New York. D'autres fabricants augmentent leur capacité interne de tranches de 150 mm tout en développant simultanément des tranches de 200 mm.
"Pour les entreprises qui n'ont pas l'intention de passer aux tranches de 8 pouces, l'approche la plus courante consiste à se procurer plusieurs fois des tranches SiC de 150 mm", a souligné Chiu. « En 2021, Onsemi a acquis la société de plaquettes SiC GT Advanced Technologies (GTAT), tandis que ROHM a acquis SiCrystal en 2009. Cependant, nous comprenons que ces sociétés achètent également un grand nombre de plaquettes SiC de 150 mm auprès de fournisseurs de plaquettes externes. il ajouta.
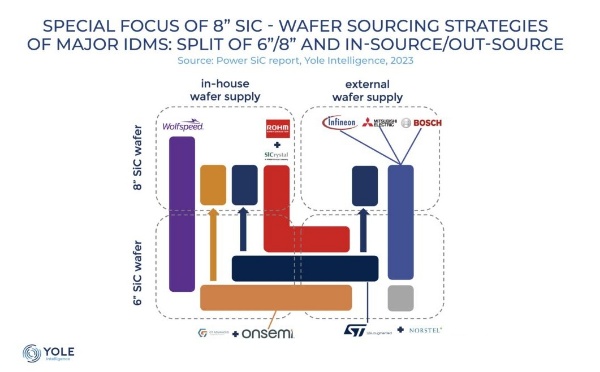
En 2019, STMicroelectronics a acquis Norstel, une société de plaquettes SiC, pour développer la capacité interne de plaquettes. Dans le même temps, la société a collaboré avec Soitec pour développer des substrats techniques et s'est associée à Sanan Optoelectronics pour former une coentreprise d'une valeur de 3.2 milliards de dollars pour fournir des tranches SiC de 8 pouces. Infineon Technologies et Mitsubishi Electric se sont concentrés sur le traitement des dispositifs sur la plate-forme SiC de 200 mm et ont fait appel à des fournisseurs externes pour les tranches de 200 mm.
Le 31 août, Bosch a annoncé la finalisation de l'acquisition de l'usine de fabrication de tranches de 200 mm de TSI Semiconductors à Roseville, en Californie, facilitée par ATREG. Après une phase de restructuration débutant en 2026, l'usine commencera à produire le premier lot de puces SiC sur des tranches de 200 mm. Attirer l'un des plus grands fabricants européens aux États-Unis (qui ne produisait auparavant que des puces frontales en Allemagne) est une victoire importante pour l'industrie américaine des semi-conducteurs, puisque Bosch prévoit d'investir 1.5 milliard de dollars dans l'usine de Roseville au cours des prochaines années.
Bien qu'elle soit relativement en retard sur le marché des dispositifs SiC de puissance, les performances d'Onsemi au premier trimestre 2023 suggèrent que l'entreprise est sur le point d'atteindre un chiffre d'affaires ambitieux de 1 milliard de dollars en 2023. En tant que fournisseur privilégié de dispositifs SiC pour Tesla et d'autres équipementiers automobiles, le les revenus de l'entreprise dépendent en grande partie de sa forte implication dans les expéditions de véhicules électriques. Dans le cadre d'un investissement d'un milliard de dollars annoncé en 1 pour la prochaine décennie dans le domaine du SiC, Coherent a accéléré ses plans d'expansion de la fabrication de substrats SiC et d'épitaxie en Suède et aux États-Unis. La capacité de production de plaquettes de son usine d'Easton, en Pennsylvanie, devrait atteindre 2021 million de plaquettes d'ici 1, soit l'équivalent de substrats de 2027 mm, dont 150 mm sont déjà en production de masse.
En Europe, Wolfspeed collabore avec ZF pour construire une usine SiC avancée de 200 mm à Endorf en Allemagne, avec un investissement de 3 milliards de dollars pour soutenir la transformation massive de l'industrie automobile allemande. Continental a signé un accord de fourniture pluriannuel de dispositifs en carbure de silicium avec STMicroelectronics, tandis que STMicroelectronics a reçu un financement de 292.5 millions d'euros de la Commission européenne pour la construction d'une usine de fabrication de plaquettes à Catane, en Sicile.
En Asie, Infineon a récemment annoncé son intention de construire la plus grande centrale électrique au monde en SiC de 200 mm à Kulim, en Malaisie, avec un chiffre d'affaires potentiel de 7 milliards d'euros d'ici la fin de cette décennie. De plus, Renesas Electronics s'est associé à Wolfspeed pour conclure un accord de fourniture de plaquettes, en versant un dépôt de 2 milliards de dollars pour garantir un engagement de 10 ans de Wolfspeed pour les plaquettes SiC et les substrats épitaxiaux.
À suivre...
Recommandations connexes





 粤公网安备44030002007346号