
























servicio de teléfono directo
Soluciones

Soluciones
Cuando se trata de llevar el SiC al extremo, ¿cuáles son las opciones y las perspectivas de futuro?
2023-09-15
168
La carrera inversora mundial
Los fabricantes mundiales de chips están muy centrados en el cambio de tamaño de los sustratos de SiC. Con Wolfspeed a la cabeza en el lanzamiento de capacidad de 8 pulgadas, otros proveedores también están siguiendo activamente su ejemplo, buscando colaboraciones con participantes clave en la cadena de suministro global para obtener una posición favorable en el mercado. Con los anuncios de importantes inversiones, la capacidad mundial a nivel de obleas está aumentando rápidamente.
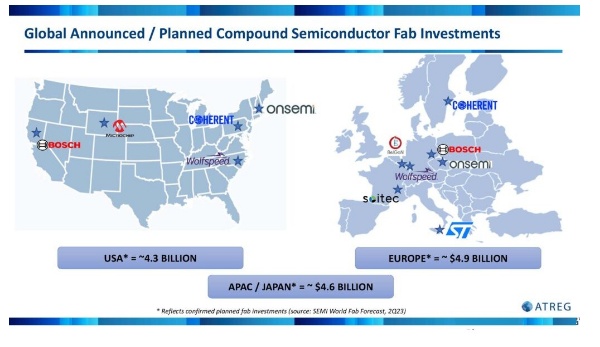
Actualmente, el 80% de los sustratos de SiC a nivel mundial se producen localmente en Estados Unidos, lo que posiciona al país como líder en esta tecnología crítica y espera mantener esta posición durante el mayor tiempo posible. "Según nuestros cálculos hasta el momento, estimamos que la inversión total en fábricas de obleas de SiC a nivel mundial se acerca a los 14 mil millones de dólares, y esto es sólo el comienzo", afirmó.
"Con la nueva fábrica de materiales John Palmour ubicada en Carolina del Norte, Wolfspeed aumentará su capacidad actual de SiC en un factor de 10, y el gasto de capital alcanzará el 100 % de los ingresos. Estas cifras son asombrosas".
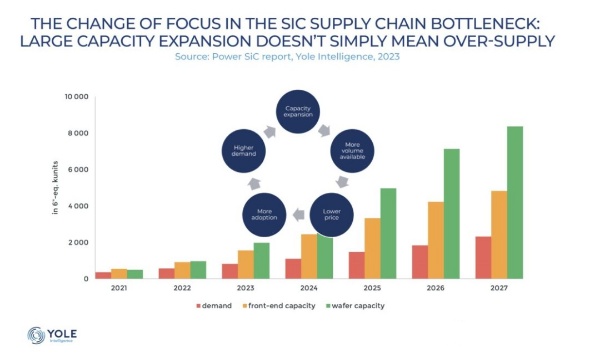
El cambio en el enfoque de la cadena de suministro...
La última investigación de Yole Intelligence destaca un cambio de enfoque con respecto al cuello de botella en la cadena de suministro de SiC. Ampliar la capacidad de producción a gran escala no se traduce simplemente en un exceso de oferta.
Poshun Chiu, analista senior de tecnología y mercado de Yole Intelligence, una división de Yole Group, señala que en 2022 habrá una tendencia de expansión significativa de las obleas de SiC que superarán la demanda. Los últimos datos de hoy cuentan una historia diferente: el creciente interés en el uso de dispositivos de SiC ha provocado la expansión de la capacidad de producción de obleas y dispositivos.
Dado que los vehículos eléctricos han sido la principal fuerza impulsora en el mercado de SiC, la escasez de obleas de SiC en 2021 y 2022 limitó las oportunidades para que aplicaciones no automotrices obtengan obleas de SiC. La ampliación de la capacidad de las obleas de SiC, que estará operativa en 2023, estimulará el crecimiento del mercado de dispositivos de SiC. El impacto de la optimización de costos en las obleas de SiC utilizadas para MOSFET y aplicaciones automotrices será relativamente pequeño. Sin embargo, los actores de menor calidad necesitarán bajar los precios para asegurar la utilización restante. Esperamos una mayor erosión de los precios de las obleas de diodo de SiC. A medio plazo, las obleas de 8 pulgadas se reservarán principalmente para uso interno.
Entonces, ¿será el carburo de silicio una víctima sacrificada de su propio éxito con el tiempo? "Podemos comparar esto con el caso del zafiro LED azul", dijo Eloy. En ese momento, con el importante aumento de la capacidad de producción por parte de los fabricantes chinos a mediados de la década de 2010, el precio del zafiro cayó significativamente. Con precios competitivos y equipos accesibles, aceleró la penetración de los LED en las industrias de visualización e iluminación. Para el SiC, el ecosistema tendrá que abordar las diferencias en demanda/oferta y calidad".
"Mientras esperamos la puesta en marcha de nuevas fábricas de obleas respaldadas por la financiación de la nueva Ley CHIPS, ATREG espera que los activos de fabricación más tradicionales de 200 mm, así como los que tienen capacidad para semiconductores compuestos, se conviertan en instalaciones de fabricación de SiC de alto volumen en los próximos meses para cubrir la brecha a corto plazo y la capacidad necesaria para el mediano plazo", resumió Rothrock. "Creo que es justo decir que el carburo de silicio todavía tiene buenas perspectivas en el futuro previsible".
Recomendaciones relacionadas





 粤公网安备44030002007346号