
























Hotline usługi
Nasze rozwiązania

Nasze rozwiązania
Jeśli chodzi o SiC doprowadzony do skrajności, jakie są opcje i perspektywy na przyszłość?
2023-09-15
168
Światowy wyścig inwestycyjny
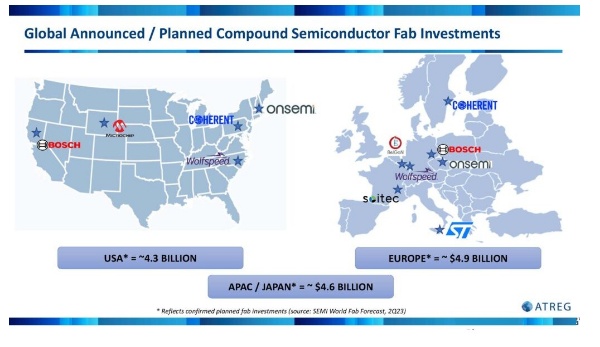
Globalni producenci chipów są bardzo skupieni na zmianie rozmiaru podłoży SiC. Ponieważ firma Wolfspeed jest liderem we wprowadzaniu na rynek urządzeń o pojemności 8 cali, inni dostawcy również aktywnie podążają ich śladem, poszukując współpracy z kluczowymi uczestnikami globalnego łańcucha dostaw w celu uzyskania korzystnej pozycji na rynku. Wraz z ogłoszeniami znaczących inwestycji, globalna zdolność produkcyjna na poziomie płytek szybko rośnie.
Obecnie 80% podłoży SiC na całym świecie jest produkowanych w Stanach Zjednoczonych, co pozycjonuje ten kraj jako lidera w tej kluczowej technologii i ma nadzieję utrzymać tę pozycję tak długo, jak to możliwe. „Na podstawie naszych dotychczasowych obliczeń szacujemy, że łączna wartość inwestycji w fabryki płytek SiC na całym świecie wynosi blisko 14 miliardów dolarów, a to dopiero początek” – stwierdził.
„Dzięki nowej fabryce materiałów John Palmour zlokalizowanej w Karolinie Północnej firma Wolfspeed zwiększy swoją obecną zdolność produkcyjną SiC 10-krotnie, przy wydatkach inwestycyjnych sięgających 100% przychodów. Liczby te są zdumiewające”.
Zmiana punktu ciężkości łańcucha dostaw...
Najnowsze badania Yole Intelligence podkreślają zmianę punktu ciężkości w kwestii wąskiego gardła w łańcuchu dostaw SiC. Zwiększanie mocy produkcyjnych na dużą skalę nie oznacza po prostu nadpodaży.
Poshun Chiu, starszy analityk ds. technologii i rynku w Yole Intelligence, oddziale Yole Group, zwraca uwagę, że w 2022 roku będzie można zaobserwować trend znacznej ekspansji płytek SiC przekraczającej popyt. Dzisiejsze najnowsze dane mówią co innego – rosnące zainteresowanie wykorzystaniem urządzeń SiC spowodowało zwiększenie mocy produkcyjnych płytek i urządzeń.
Ponieważ pojazdy elektryczne były główną siłą napędową rynku SiC, niedobór płytek SiC w latach 2021 i 2022 ograniczył możliwości pozyskiwania płytek SiC przez zastosowania poza motoryzacją. Zwiększenie mocy produkcyjnych płytek SiC, które ma zostać uruchomione do 2023 roku, będzie stymulować wzrost rynku urządzeń SiC. Wpływ optymalizacji kosztów na płytki SiC wykorzystywane w tranzystorach MOSFET i zastosowaniach motoryzacyjnych będzie stosunkowo niewielki. Jednak podmioty o niższej jakości będą musiały obniżyć ceny, aby zabezpieczyć pozostałe wykorzystanie. Spodziewamy się większego spadku cen płytek SiC klasy diodowej. W perspektywie średnioterminowej płytki 8-calowe będą zarezerwowane głównie do użytku wewnętrznego.
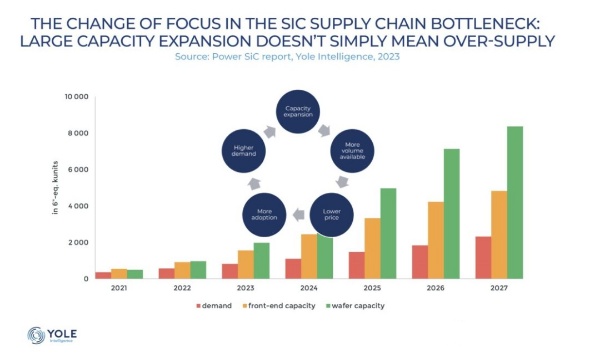
Czy zatem węglik krzemu z czasem stanie się ofiarą własnego sukcesu? „Możemy to porównać do przypadku niebieskiego szafiru LED” – powiedział Eloy. W tamtym czasie, wraz ze znacznym zwiększeniem mocy produkcyjnych przez chińskich producentów w połowie 2010 roku, cena szafiru znacząco spadła. Dzięki konkurencyjnym cenom i dostępnemu sprzętowi przyspieszył penetrację diod LED w branży wyświetlaczy i oświetlenia. W przypadku SiC ekosystem będzie musiał uwzględnić różnice w popycie/podaży i jakości”.
„W oczekiwaniu na uruchomienie nowych fabryk płytek półprzewodnikowych wspieranych przez nową ustawę CHIPS Act, ATREG spodziewa się, że w nadchodzących miesiącach bardziej tradycyjne aktywa produkcyjne 200 mm, a także te przystosowane do produkcji półprzewodników złożonych, zostaną przekształcone w masowe zakłady produkcyjne SiC, aby wypełnić lukę krótkoterminową. Wydajność wymagana w perspektywie średnioterminowej” – podsumował Rothrock. „Uważam, że można uczciwie powiedzieć, że węglik krzemu nadal ma przed sobą świetlaną przyszłość”.
Powiązane rekomendacje
Slkor Micro ULN2003AU: 50 V, napięcie wytrzymywane 500 mA, układ tranzystorów Darlingtona SOP‑16
2026-10-22
307
SLKORMICRO TL431: 36 V regulowane, trójzaciskowe źródło napięcia odniesienia bocznikowego, obudowa SOT‑23 / TO‑92
2026-10-21
503
Rozwiązanie zabezpieczające baterię litową Slkor DW03
2026-06-11
5265





 粤公网安备44030002007346号