
























サービスホットライン
ソリューション

ソリューション
SiC を極限まで突き詰めた場合、どのような選択肢と将来性があるのでしょうか?
2023-09-15
168
世界的な投資競争
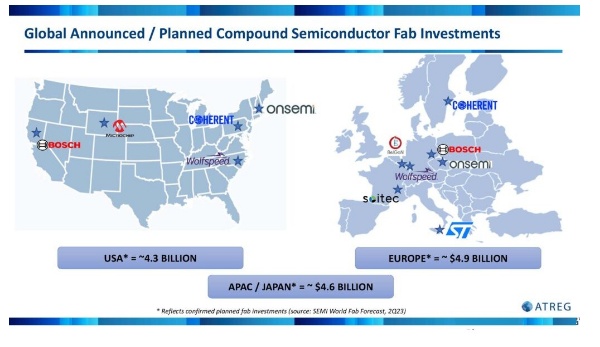
世界のチップメーカーは、SiC 基板のサイズの変化に非常に注目しています。 Wolfspeed が 8 インチ容量の発売で先頭に立っているため、他のサプライヤーも積極的にこれに追随し、市場で有利な地位を獲得するために世界のサプライチェーンの主要参加者との協力を模索しています。大規模な投資の発表により、世界のウェーハレベルの生産能力は急速に増加しています。
現在、世界中の SiC 基板の 80% が米国国内で生産されており、米国はこの重要な技術のリーダーとしての地位を確立しており、この地位をできるだけ長く維持したいと考えています。 「これまでの計算に基づいて、世界中のSiCウェーハ工場への総投資額は14億ドル近くになると推定していますが、これはほんの始まりにすぎません。」と同氏は述べた。
「ノースカロライナ州に新しいジョン・パルモア材料工場を設立することで、ウルフスピードは現在のSiC生産能力を10倍に拡大し、資本支出は収益の100%に達します。これらの数字は驚くべきものです。」
サプライチェーンの焦点の変化...
Yole Intelligence の最新の調査は、SiC サプライ チェーンのボトルネックに関する焦点の変化を浮き彫りにしています。生産能力の大規模な拡大は、単に供給過剰につながるわけではありません。
Yole Groupの一部門であるYole Intelligenceのシニアテクノロジー兼市場アナリストであるPoshun Chiu氏は、2022年には需要を上回るSiCウェーハの大幅な拡大傾向が見られると指摘している。今日の最新データは別の物語を伝えています。SiC デバイスの使用に対する関心の高まりが、ウェーハとデバイスの生産能力の拡大を引き起こしました。
SiC市場は電気自動車が牽引役となっているため、2021年と2022年のSiCウェーハ供給不足により、非自動車用途におけるSiCウェーハの入手機会が制限されました。2023年までに稼働開始予定のSiCウェーハ生産能力の拡大は、SiCデバイス市場の成長を刺激するでしょう。MOSFETや自動車用途のSiCウェーハへのコスト最適化の影響は比較的小さいと予想されます。しかし、低品質の企業は、残りの供給量を確保するために価格を引き下げる必要があります。SiCダイオードグレードのウェーハは、価格下落がさらに進むと予想されます。中期的には、8インチウェーハは主に社内用途に留保されるでしょう。
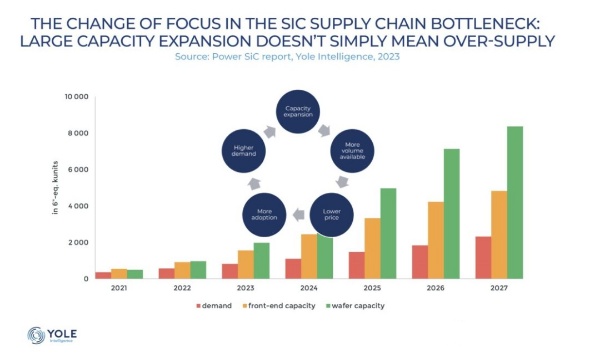
それでは、炭化ケイ素は、時間の経過とともに自らの成功を犠牲にすることになるのでしょうか? 「これを青色LEDサファイアの場合と比較できます」とエロイ氏は語った。当時、2010年代半ばに中国メーカーが生産能力を大幅に増強したことにより、サファイアの価格は大幅に下落した。競争力のある価格とアクセスしやすい機器により、ディスプレイおよび照明業界への LED の普及が加速しました。 SiC の場合、エコシステムは需要と供給および品質の違いに対処する必要があります。」
「新しいCHIPS法の資金援助によって支援される新しいウェーハファブの稼働を待っている間、ATREGは、化合物半導体対応のものと同様に、より伝統的な200mm製造資産が今後数か月以内に大量のSiC製造施設に転換されることを期待しています。短期的なギャップを埋める。中期的に必要な能力だ」とロスロック氏は要約した。 「炭化ケイ素には、予見可能な将来においても明るい見通しがあると言っても過言ではないと思います。」
関連する推奨事項
Slkor Micro ULN2003AU:耐電圧50V、500mA、SOP-16ダーリントントランジスタアレイ
2026-10-22
308
SLKORMICRO TL431:36V調整可能3端子シャント電圧リファレンス、SOT-23 / TO-92パッケージ
2026-10-21
503
Slkor SL-FW-TRS-5.5D1 温度センサー アプリケーションソリューション
2026-07-28
5371
Slkor DW03 リチウム電池保護アプリケーションソリューション
2026-06-11
5265





 粤公网安备44030002007346号