
























servizio di Hotline
Soluzioni

Soluzioni
Quando si parla di SiC portato all'estremo, quali sono le opzioni e le prospettive future?
2023-09-15
168
La corsa agli investimenti globali
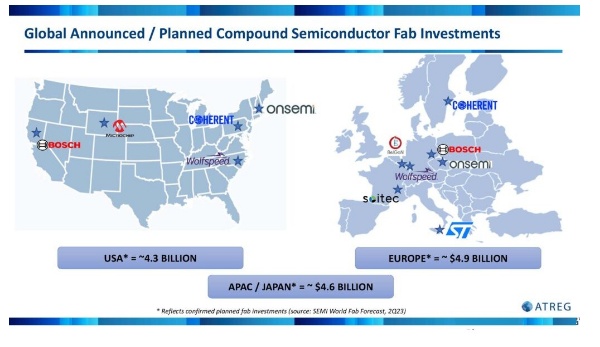
I produttori globali di chip sono fortemente concentrati sullo spostamento delle dimensioni dei substrati SiC. Con Wolfspeed all’avanguardia nel lancio della capacità da 8 pollici, anche altri fornitori stanno attivamente seguendo l’esempio, cercando collaborazioni con i principali attori della catena di fornitura globale per ottenere una posizione favorevole nel mercato. Con l’annuncio di investimenti significativi, la capacità globale a livello di wafer sta rapidamente aumentando.
Attualmente, l’80% dei substrati SiC in tutto il mondo sono prodotti a livello nazionale negli Stati Uniti, che posizionano il paese come leader in questa tecnologia fondamentale e spera di mantenere questa posizione il più a lungo possibile. "Sulla base dei nostri calcoli finora, stimiamo che l'investimento totale nelle fabbriche di wafer SiC a livello globale sia vicino ai 14 miliardi di dollari, e questo è solo l'inizio", ha affermato.
"Con la nuova fabbrica John Palmour Materials situata nella Carolina del Nord, Wolfspeed aumenterà la sua attuale capacità di SiC di un fattore 10, con spese in conto capitale che raggiungeranno il 100% delle entrate. Questi numeri sono sorprendenti."
Lo spostamento del focus sulla catena di fornitura...
L'ultima ricerca di Yole Intelligence evidenzia uno spostamento dell'attenzione riguardo al collo di bottiglia nella catena di approvvigionamento del SiC. L’espansione della capacità produttiva su larga scala non si traduce semplicemente in un eccesso di offerta.
Poshun Chiu, Senior Technology and Market Analyst presso Yole Intelligence, una divisione del gruppo Yole, sottolinea che nel 2022 ci sarà una tendenza di espansione significativa dei wafer SiC che supererà la domanda. Gli ultimi dati di oggi raccontano una storia diversa: il crescente interesse per l'utilizzo di dispositivi SiC ha innescato l'espansione della capacità produttiva di wafer e dispositivi.
Poiché i veicoli elettrici sono stati la principale forza trainante del mercato SiC, la carenza di wafer di SiC nel 2021 e nel 2022 ha limitato le opportunità di reperire wafer di SiC per applicazioni non automobilistiche. L'espansione della capacità produttiva di wafer di SiC, che dovrebbe essere operativa entro il 2023, stimolerà la crescita del mercato dei dispositivi SiC. L'impatto dell'ottimizzazione dei costi sui wafer di SiC utilizzati per MOSFET e applicazioni automobilistiche sarà relativamente limitato. Tuttavia, i produttori di qualità inferiore dovranno abbassare i prezzi per garantirsi l'utilizzo residuo. Prevediamo una maggiore erosione dei prezzi dei wafer di SiC di grado diodo. Nel medio termine, i wafer da 8 pollici saranno riservati principalmente all'uso interno.
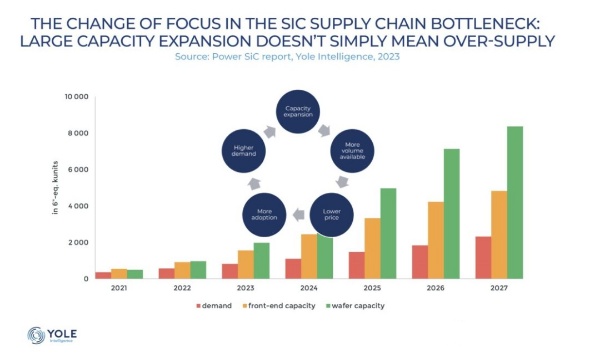
Quindi, il carburo di silicio sarà una vittima sacrificale del proprio successo nel tempo? "Possiamo paragonare questo al caso del LED blu in zaffiro", ha detto Eloy. A quel tempo, con il significativo aumento della capacità produttiva da parte dei produttori cinesi a metà degli anni 2010, il prezzo dello zaffiro è sceso notevolmente. Con prezzi competitivi e attrezzature accessibili, ha accelerato la penetrazione dei LED nei settori dei display e dell’illuminazione. Per il SiC, l’ecosistema dovrà affrontare le differenze tra domanda/offerta e qualità."
"Mentre aspettiamo la messa in servizio di nuove fabbriche di wafer supportate dal nuovo finanziamento CHIPS Act, ATREG prevede che le attività di produzione più tradizionali da 200 mm, così come quelle adatte ai semiconduttori compositi, saranno convertite in impianti di produzione di SiC ad alto volume nei prossimi mesi per colmare il divario a breve termine. La capacità necessaria per il medio termine", ha riassunto Rothrock. "Credo sia giusto affermare che il carburo di silicio ha ancora prospettive brillanti nel prossimo futuro."





 粤公网安备44030002007346号