
























บริการสายด่วน
ข่าว

ข่าว
สารกึ่งตัวนำกำลังสูงนำมาซึ่งยุคของ SiC (ตอนที่สาม)
2023-09-05
487
การบูรณาการในแนวดิ่งและการพัฒนาเวเฟอร์ร่วมกัน
ปัจจุบัน เวเฟอร์ขนาด 100 มม. และ 150 มม. ส่วนใหญ่ในอุตสาหกรรมเซมิคอนดักเตอร์ทำจากซิลิคอนคาร์ไบด์ผลึกเดี่ยวที่มีโครงสร้างขัดแตะหกเหลี่ยม (แสดงโดย 4H และ 6H สำหรับเวเฟอร์ขนาด 4 นิ้วและ 6 นิ้ว ตามลำดับ) อย่างไรก็ตาม ผู้ผลิตอุปกรณ์ SiC รายใหญ่ประสบความสำเร็จในการเปลี่ยนจากเวเฟอร์ขนาด 150 มม. เป็น 200 มม. และผู้ผลิตรายอื่นก็ใช้ประโยชน์จากอุปทานนี้เช่นกัน
ตัวอย่างเช่น ตามที่นักวิเคราะห์จาก Yole Group ระบุว่า Infineon จัดหาเวเฟอร์จากซัพพลายเออร์หลายราย รวมถึง STMicroelectronics ซึ่งเข้าถือหุ้นใหญ่ในบริษัท Norstel ของสวีเดน Rohm ซัพพลายเออร์อุปกรณ์จ่ายพลังงานซิลิคอนกำลังเพิ่มกำลังการผลิตและความร่วมมือ ในเดือนกรกฎาคม Rohm ลงนามในข้อตกลงระยะเวลา 10 ปีและจ่ายเงินมัดจำ 2 พันล้านดอลลาร์ให้กับ Wolfspeed สำหรับการจัดหาเวเฟอร์ SiC แบบเปลือยและแบบ epitaxial ขนาด 150 มม. Rohm ยังบรรลุข้อตกลงกับ Mitsubishi ซึ่งจะลงทุน 260 พันล้านเยนของญี่ปุ่นในด้านเทคโนโลยีและการขยาย รวมถึงการก่อสร้างโรงงาน SiC ในญี่ปุ่น
“Rohm เป็นผู้มาใหม่ในสาขาเซมิคอนดักเตอร์กำลังแบบดั้งเดิม แต่ตอนนี้ [ผลิตภัณฑ์ของเรา] กำลังได้รับความสนใจจากประสิทธิภาพสูง” Hidetoshi Shibata ประธานบริษัทกล่าวในการแถลงข่าวเมื่อเร็ว ๆ นี้ “SiC ก็สามารถบรรลุเป้าหมายนั้นได้เช่นกัน”
ในขณะเดียวกัน SOITEC และ STMicroelectronics กำลังสำรวจวิธีการที่เรียกว่า multi-crystalline SiC บนพื้นผิวผลึกเดี่ยว ซึ่งเกี่ยวข้องกับการแบ่งเวเฟอร์ซิลิคอนผลึกเดี่ยวออกเป็นหลาย ๆ ชิ้น และนำพื้นผิวเวเฟอร์ของผู้บริจาคกลับมาใช้ใหม่เพื่อลดของเสีย ข้อดีของซับสเตรตซิลิกอนหลายผลึกคือความสามารถในการนำความร้อนผ่านซับสเตรตไปยังตัวเชื่อมต่อโลหะ ทำให้สามารถสลับได้เร็วขึ้นและกระจายความร้อนได้ดีเยี่ยม
ในบางลักษณะ ซิลิคอนคาร์ไบด์กำลังติดตามวิถีการพัฒนาของซิลิคอน อย่างไรก็ตาม เนื่องจากระดับข้อบกพร่องใน SiC การแบ่งปันข้อมูลจึงมีความจำเป็น
"เราแลกเปลี่ยนข้อมูลวัตถุดิบและข้อมูลอุปกรณ์กับซัพพลายเออร์แผ่นเวเฟอร์ซิลิคอน" Bornefeld จาก Bosch กล่าว "เรายังใช้ระบบที่ใช้ AI ขั้นสูงเพื่อระบุความสัมพันธ์ที่ดีและแบ่งปันข้อมูลนี้เพื่อให้ทั้งสองบริษัทสามารถก้าวไปข้างหน้าได้"
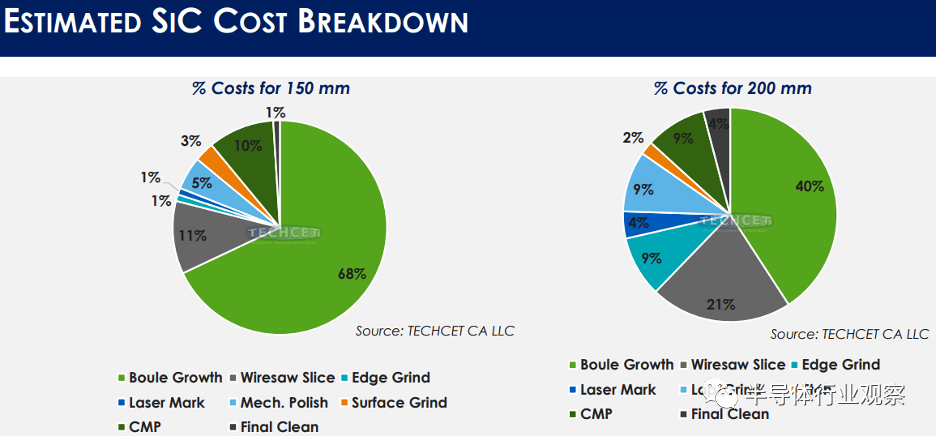
อย่างไรก็ตาม การแบ่งปันข้อมูลยังไม่แพร่หลาย การเปลี่ยนจากขนาดแท่งโลหะ 150 มม. เป็น 200 มม. ไม่ได้ให้ผลตอบแทนที่สูงขึ้นอย่างมีนัยสำคัญในแง่ของรูปแบบเวเฟอร์/แท่งโลหะ ซึ่งต่างจากซิลิคอน นอกจากนี้ 200 มม. ต้องใช้ผลึกเมล็ดที่ใหญ่กว่า ซึ่งจะใช้เวลานานกว่าในการเติบโตที่อุณหภูมิ 2,500°C ปัจจุบัน ผลผลิตที่เพิ่มขึ้น (เวเฟอร์/แท่ง) อาจอยู่ในช่วง 20% นักวิเคราะห์จาก TECHCET ประมาณการว่าต้นทุนการเติบโตของแท่งโลหะจะลดลงเมื่อเทียบกับกระบวนการหั่น การเจียร การขัดเงา และกระบวนการ CMP
ความต้องการชิปสำหรับยานยนต์มีมากกว่ารถยนต์ไฟฟ้า
ลี เบลล์ ผู้อำนวยการฝ่ายการตลาดของ STMicroelectronics ในด้านพลังงานอัจฉริยะสำหรับยานยนต์และผลิตภัณฑ์แยกส่วน กล่าวว่า "เราเห็นความต้องการการใช้งานเซมิคอนดักเตอร์ในยานยนต์เพิ่มขึ้นเร็วกว่าการผลิตรถยนต์ไฟฟ้าที่เพิ่มขึ้น" “นี่เป็นเพราะปัจจัยต่างๆ คุณสมบัติด้านความปลอดภัยของผู้ขับขี่ขั้นสูง การควบคุมยานพาหนะอัตโนมัติ การเชื่อมต่อขั้นสูง และฟังก์ชันอำนวยความสะดวก ล้วนขับเคลื่อนความต้องการเซมิคอนดักเตอร์ แต่ในรูปแบบที่แตกต่างจากการใช้พลังงานไฟฟ้าของระบบไฟฟ้า” เขากล่าว “ภายในปี 2022 ประมาณสองในสามของรถยนต์ไฟฟ้าจะเป็นแบบไฮบริด โดยประมาณหนึ่งในสามเป็นแบบขับเคลื่อนด้วยแบตเตอรี่ ภายในปี 2030 แนวโน้มนี้จะกลับตัว นี่เป็นเพราะการยอมรับของตลาดที่เพิ่มขึ้น ความพร้อมในการปรับปรุงโครงสร้างพื้นฐานการชาร์จ แต่บางทีส่วนใหญ่ ที่สำคัญ นี่คือจุดที่ผู้ผลิตรถยนต์ใช้งบประมาณด้านการวิจัยและการผลิต" การเปลี่ยนแปลงนี้เป็นแรงผลักดันสำคัญสำหรับการใช้ SiC MOSFET
เบลล์ชี้ให้เห็นว่าอินเวอร์เตอร์แบบฉุดลากมักใช้ชิปขนาดใหญ่กว่า เขาเสริมว่าเซมิคอนดักเตอร์กำลังเป็นผู้บริโภคจำนวนมากในระบบการชาร์จของรถยนต์และเป็นตัวแปลง DC-DC ที่ช่วยลดแรงดันไฟฟ้าจากแบตเตอรี่ไปยังระบบ Internet of Things ทั้งสองสิ่งนี้ไม่มีอยู่ในสถาปัตยกรรมรถยนต์ไฮบริด
เขายังเน้นย้ำว่าประสิทธิภาพ (อุปกรณ์บรรจุภัณฑ์และโมดูล) ถือเป็นประเด็นสำคัญอันดับแรก เนื่องจากยิ่งระบบสูญเสียพลังงานน้อยเท่าไหร่ รถยนต์ก็จะวิ่งได้ไกลขึ้นเท่านั้น “เราได้ทำการศึกษาเปรียบเทียบระบบอินเวอร์เตอร์ขนาด 210 กิโลวัตต์ (เทียบเท่าประมาณ 280 แรงม้า) กับมอสเฟตซิลิคอนคาร์ไบด์ (SiC MOSFET) และซิลิคอน IGBT” เขากล่าว “วิธีการซิลิคอนคาร์ไบด์ให้ประสิทธิภาพการทำงาน 98% อย่างสม่ำเสมอ ในขณะที่วิธี IGBT มีประสิทธิภาพต่ำกว่า โดยเฉพาะอย่างยิ่งในช่วงโหลดการทำงานต่ำ ซึ่งรถยนต์ใช้เวลาประมาณ 95% ของอายุการใช้งาน”
กำลังทั้งหมดคือผลรวมของการสูญเสียการนำไฟฟ้าและการสูญเสียการสลับ “ซิลิคอนคาร์ไบด์ช่วยลดการสูญเสียการสับเปลี่ยนได้สี่เท่า” เขากล่าว ปัจจุบัน ST กำลังผลิตผลิตภัณฑ์ SiC รุ่นที่สี่พร้อมประสิทธิภาพ RDSon ที่ได้รับการปรับปรุงถึง 30%
Bornefeld ของ Bosch นำเสนอการคาดการณ์ความต้องการและกำลังการผลิตสำหรับปี 2030 ซึ่งบ่งชี้ถึงกำลังการผลิตเวเฟอร์และการผลิตเวเฟอร์ระดับโลกจำนวนมากในญี่ปุ่น เกาหลีใต้ จีน มาเลเซีย เยอรมนี ออสเตรีย และสหรัฐอเมริกา ในความเป็นจริง อุตสาหกรรมจำเป็นต้องระมัดระวังไม่สร้างมากเกินไป (ดูรูปที่ 5) “คำถามคือ 'เกิดอะไรขึ้นในประเทศจีน?' ประเทศจีนเป็นผู้นำในด้านวัตถุดิบซิลิกอนคาร์ไบด์ และพวกเขากำลังจัดหาเวเฟอร์คุณภาพสูงมากในราคาที่สมเหตุสมผล” บอร์นเฟลด์กล่าว “พวกเขายังตามทันในแง่ของอุปกรณ์อย่างรวดเร็ว ดังนั้นเราจึงจำเป็นต้องเฝ้าดูและติดตามความสามารถโดยรวม”
สุดท้ายนี้ Veliadis จาก PowerAmerica พูดคุยเกี่ยวกับการฝึกอบรมในสถานที่ทำงานที่จำเป็นสำหรับการใช้งานเซมิคอนดักเตอร์แบบแถบความถี่กว้างอย่างมีทักษะ เช่น SiC และ GaN ในการผลิตเวเฟอร์ “วิศวกรที่มีความเชี่ยวชาญในการผลิต SiC และ GaN MOSFET มีความต้องการสูง และมีความแตกต่างอย่างมีนัยสำคัญระหว่างการผลิตแผ่นเวเฟอร์ SiC และการผลิตแผ่นเวเฟอร์ซิลิคอน” เขากล่าว
สรุป
การเปลี่ยนมาใช้พลังงานสะอาดและยานพาหนะไฟฟ้าจะต้องใช้วัสดุเซมิคอนดักเตอร์ทางเลือก เช่น SiC และ GaN และอุปกรณ์ไฟฟ้าจะต้องได้รับการปรับให้เหมาะสมอย่างมีนัยสำคัญในทศวรรษต่อๆ ไป ความคลั่งไคล้ของการปรับปรุงทางเทคโนโลยีและการขยายกำลังการผลิตอาจไม่ดำเนินต่อไป แต่อุปกรณ์ไฟฟ้าจะยังคงเป็นส่วนสำคัญของแผนงานของบริษัทหลายแห่ง
"เรารู้ว่าอุตสาหกรรมเซมิคอนดักเตอร์กำลังก้าวไปสู่ตลาดที่มีมูลค่า 1 ล้านล้านดอลลาร์ แต่ทุกคนก็อยากรู้ว่าจะเกิดอะไรขึ้นหลังปี 2030" David Britz ผู้อำนวยการฝ่ายการตลาดเชิงกลยุทธ์ของ Applied Materials ICAPS กล่าว "ฉันมาที่นี่เพื่อพิสูจน์ว่ายุคที่ห้าของเซมิคอนดักเตอร์ได้รับแรงผลักดันจากการเปลี่ยนแปลงของการผลิตพลังงานและการขนส่ง"
การจัดการการเติบโตของเวเฟอร์ อุปกรณ์ และโมดูล SiC อาจเป็นแง่มุมที่ท้าทายที่สุดของตลาด SiC จนถึงปัจจุบัน ควบคู่ไปกับปัญหาด้านห่วงโซ่อุปทาน การเติมเต็มช่องว่างทางเทคโนโลยี และการเปลี่ยนแปลงทางภูมิรัฐศาสตร์ อย่างไรก็ตาม ดูเหมือนว่าอุตสาหกรรมเทคโนโลยีเซมิคอนดักเตอร์จะมีฉันทามติในหลายเรื่อง โดยเฉพาะอย่างยิ่งเกี่ยวกับความต้องการประสิทธิภาพและประสิทธิภาพของพลังงานรุ่นต่อไป
คำแนะนำที่เกี่ยวข้อง





 粤公网安备44030002007346号