
























Hotline usługi
Wiadomości

Wiadomości
Półprzewodniki mocy rozpoczynają erę SiC (część trzecia)
2023-09-05
487
Integracja pionowa i wspólny rozwój płytek
Obecnie większość płytek o średnicy 100 mm i 150 mm w przemyśle półprzewodników jest wykonana z monokrystalicznego węglika krzemu o sześciokątnej strukturze siatki (reprezentowanej przez 4H i 6H odpowiednio dla płytek 4-calowych i 6-calowych). Jednak główni producenci urządzeń SiC z powodzeniem przechodzą z płytek o średnicy 150 mm na 200 mm, a inni producenci również czerpią korzyści z tej podaży.
Na przykład, według analityków z Yole Group, Infineon pozyskuje płytki od wielu dostawców, w tym od firmy STMicroelectronics, która nabyła większościowy pakiet udziałów w szwedzkiej firmie Norstel. Dostawca krzemowych urządzeń zasilających, firma Rohm, zwiększa swoje możliwości i współpracę partnerską. W lipcu Rohm podpisał 10-letnią umowę i wpłacił firmie Wolfspeed depozyt w wysokości 2 miliardów dolarów za dostawę gołych i epitaksjalnych płytek SiC o średnicy 150 mm. Rohm osiągnął także porozumienie z firmą Mitsubishi, która zainwestuje 260 miliardów jenów japońskich w technologię i rozwój, w tym w budowę fabryki SiC w Japonii.
„Rohm jest nowicjuszem w dziedzinie tradycyjnych półprzewodników mocy, ale teraz [nasze produkty] przyciągają uwagę ze względu na swoją wysoką wydajność” – powiedział Hidetoshi Shibata, prezes firmy, w niedawnym komunikacie prasowym. „SiC również może to osiągnąć”.
W międzyczasie SOITEC i STMicroelectronics badają metodę zwaną wielokrystalicznym SiC na podłożach monokrystalicznych, która polega na dzieleniu monokrystalicznych płytek krzemowych na wiele plasterków i ponownym wykorzystaniu podłoży płytek donorowych w celu zmniejszenia ilości odpadów. Zaletą podłoży z krzemu multikrystalicznego jest zdolność przewodzenia ciepła przez podłoże do metalowych złączy, co umożliwia szybsze przełączanie i doskonałe odprowadzanie ciepła.
Pod pewnymi względami węglik krzemu podąża trajektorią rozwoju krzemu. Jednak ze względu na poziom defektów w SiC konieczne jest udostępnianie danych.
„Wymieniamy dane dotyczące surowców i sprzętu z dostawcami płytek krzemowych” – powiedział Bornefeld z firmy Bosch. „Korzystamy również z zaawansowanych systemów opartych na sztucznej inteligencji, aby identyfikować dobre korelacje i udostępniać te informacje, aby obie firmy mogły działać dalej”.
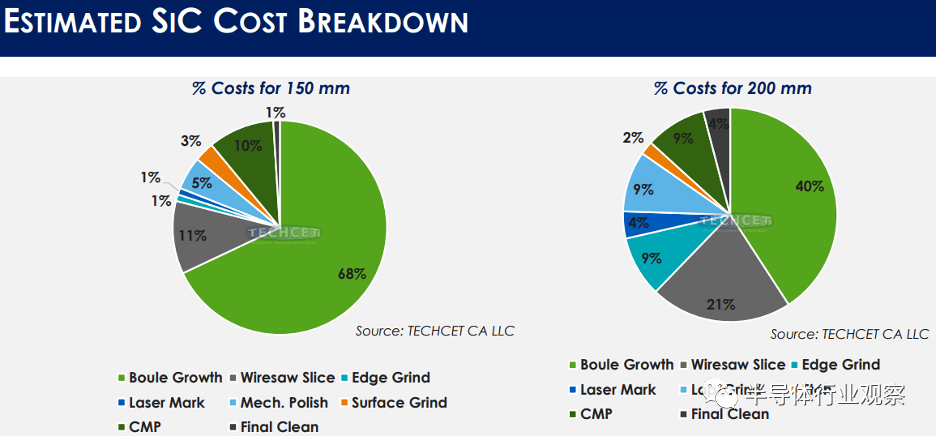
Niemniej jednak udostępnianie danych nie jest jeszcze powszechne. W przeciwieństwie do krzemu, przejście z wielkości wlewków ze 150 mm na 200 mm nie przynosi znacząco wyższych zysków w postaci wafli/wlewków. Dodatkowo 200 mm wymaga większych kryształów zaszczepiających, których wzrost zajmuje więcej czasu w temperaturze 2,500°C. Obecnie wzrost produktywności (płytki/wlewki) może kształtować się w granicach 20%. Analitycy z TECHCET szacują, że udział kosztów wzrostu wlewków zmniejszy się w porównaniu z procesami krojenia, mielenia, polerowania i CMP.
Popyt na chipy samochodowe przewyższa popyt na pojazdy elektryczne
Lee Bell, dyrektor ds. marketingu w dziale inteligentnego zasilania i produktów dyskretnych w firmie STMicroelectronics, stwierdził: „Obserwujemy, że popyt na zastosowania półprzewodników w motoryzacji rośnie szybciej niż produkcja pojazdów elektrycznych”. „Wynika to z różnych czynników. Zaawansowane funkcje bezpieczeństwa kierowcy, autonomiczne sterowanie pojazdami, zaawansowana łączność i funkcje zwiększające wygodę napędzają popyt na półprzewodniki, ale w inny sposób niż elektryfikacja systemów zasilania” – powiedział. „Do 2022 roku około dwie trzecie pojazdów elektrycznych będzie hybrydowych, a około jedna trzecia będzie zasilana bateriami. Do 2030 roku ten trend się odwróci. Wynika to ze zwiększonej akceptacji rynku, lepszej dostępności infrastruktury ładowania, ale być może najważniejsze jest to, że to właśnie na te obszary producenci samochodów inwestują swoje budżety na badania i produkcję”. Ta zmiana jest kluczową siłą napędową dla stosowania tranzystorów MOSFET SiC.
Bell zwrócił uwagę, że w falownikach trakcyjnych często stosowane są większe chipy. Dodał, że półprzewodniki mocy są ogromnymi odbiorcami układu ładowania pojazdu oraz przetwornicy DC-DC, która redukuje napięcie z akumulatora do systemu Internetu Rzeczy. Obydwa te elementy są nieobecne w architekturach pojazdów hybrydowych.
Podkreślił również, że wydajność (urządzenia i moduły w obudowie) ma pierwszorzędne znaczenie, ponieważ im mniejsze straty mocy w systemie, tym większy zasięg samochodu osobowego i ciężarowego. „Przeprowadziliśmy badanie porównujące system falownika o mocy 210 kW (co odpowiada w przybliżeniu 280 koni mechanicznych) z tranzystorami MOSFET z węglika krzemu i krzemowymi tranzystorami IGBT” – powiedział. „Metoda z węglika krzemu konsekwentnie zapewnia 98% sprawności operacyjnej, podczas gdy metoda z tranzystorami IGBT jest mniej wydajna, szczególnie w zakresie niskich obciążeń roboczych, w którym pojazd spędza około 95% swojego okresu eksploatacji”.
Moc całkowita to suma strat przewodzenia i strat przełączania. „Węglik krzemu zmniejsza straty przełączania czterokrotnie” – powiedział. ST produkuje obecnie produkty SiC czwartej generacji o zwiększonej wydajności RDSon o 30%.
Bornefeld firmy Bosch przedstawił prognozy popytu i wydajności na rok 2030, wskazując znaczne globalne zdolności produkcyjne płytek i płytek w Japonii, Korei Południowej, Chinach, Malezji, Niemczech, Austrii i Stanach Zjednoczonych. W rzeczywistości branża musi zachować ostrożność, aby nie przesadzić (patrz rysunek 5). „Pytanie brzmi: «Co dzieje się w Chinach?» Chiny już są liderem w zakresie surowców węglika krzemu i dostarczają płytki bardzo wysokiej jakości po rozsądnych cenach” – powiedział Bornefeld. „Szybko nadrabiają zaległości także pod względem wyposażenia. Musimy więc monitorować i śledzić ogólną wydajność”.
Na koniec, Veliadis z PowerAmerica opowiedział o szkoleniu w miejscu pracy niezbędnym do sprawnego wdrożenia półprzewodników szerokopasmowych, takich jak SiC i GaN, w fabrykach płytek półprzewodnikowych. „Istnieje duże zapotrzebowanie na inżynierów z doświadczeniem w produkcji tranzystorów MOSFET SiC i GaN, a między fabrykami płytek SiC a krzemowymi występują znaczne różnice” – powiedział.
Wniosek
Przejście na czystą energię i pojazdy elektryczne będzie wymagało alternatywnych materiałów półprzewodnikowych, takich jak SiC i GaN, a urządzenia zasilające z pewnością zostaną poddane znacznej optymalizacji w nadchodzących dziesięcioleciach. Być może szał udoskonaleń technologicznych i zwiększania mocy produkcyjnych nie będzie już trwał, ale urządzenia zasilające nadal będą kluczowym elementem planów działania wielu firm.
„Wiemy, że przemysł półprzewodników zmierza w stronę rynku wartego 1 bilion dolarów, ale każdy chce wiedzieć, co stanie się po roku 2030” – powiedział David Britz, dyrektor ds. marketingu strategicznego w Applied Materials ICAPS. „Jestem tutaj, aby udowodnić, że piąta era półprzewodników rzeczywiście napędzana jest transformacją produkcji i transportu energii”.
Zarządzanie rozwojem płytek, urządzeń i modułów SiC może być jak dotąd najbardziej wymagającym aspektem rynku SiC, wraz z problemami związanymi z łańcuchem dostaw, wypełnianiem luk technologicznych i zmianami geopolitycznymi. Niemniej jednak wydaje się, że branża technologii półprzewodników osiągnęła konsensus w wielu kwestiach, szczególnie w odniesieniu do zapotrzebowania na efektywność energetyczną i wydajność nowej generacji.
Powiązane rekomendacje
Wywiad ekskluzywny z Li Gangiem z Yunfan Ruida: Precyzja produktów radarowych o milimetrowej fali i ciepło ludzkości
2026-07-22
3879
Do zobaczenia w przyszłym roku! | Slkor na konferencji Electronica China Highlights 2026
2026-07-14
3323
Pasja RF, podróż rzemieślnika: ponad 30 lat nieustannego poświęcenia — wywiad z głównym inżynierem Kinghelm, panem Qin Hongxiangiem
2026-06-26
3809





 粤公网安备44030002007346号