
























Service-Hotline
Nachrichten

Nachrichten
Leistungshalbleiter läuten das Zeitalter von SiC ein (Teil drei)
2023-09-05
487
Vertikale Integration und kollaborative Waferentwicklung
Derzeit bestehen die meisten 100-mm- und 150-mm-Wafer in der Halbleiterindustrie aus einkristallinem Siliziumkarbid mit einer hexagonalen Gitterstruktur (dargestellt durch 4H und 6H für 4-Zoll- bzw. 6-Zoll-Wafer). Große SiC-Gerätehersteller stellen jedoch erfolgreich von 150-mm- auf 200-mm-Wafer um, und auch andere Hersteller profitieren von diesem Angebot.
Laut Analysten der Yole Group bezieht Infineon beispielsweise Wafer von mehreren Lieferanten, darunter STMicroelectronics, das eine Mehrheitsbeteiligung am schwedischen Unternehmen Norstel erworben hat. Rohm, Anbieter von Silizium-Stromversorgungsgeräten, baut seine Kapazitäten und Partnerschaften aus. Im Juli unterzeichnete Rohm einen 10-Jahres-Vertrag und zahlte eine Anzahlung von 2 Milliarden US-Dollar an Wolfspeed für die Lieferung von 150-mm-Nackt- und Epitaxie-SiC-Wafern. Rohm hat außerdem eine Vereinbarung mit Mitsubishi getroffen, die 260 Milliarden japanische Yen in Technologie und Expansion investieren wird, einschließlich des Baus einer SiC-Anlage in Japan.
„Rohm ist ein Neuling im traditionellen Leistungshalbleiterbereich, aber jetzt gewinnen [unsere Produkte] aufgrund ihrer hohen Effizienz an Aufmerksamkeit“, sagte Hidetoshi Shibata, der Präsident des Unternehmens, in einer aktuellen Pressemitteilung. „SiC kann das auch leisten.“
Unterdessen erforschen SOITEC und STMicroelectronics eine Methode namens multikristallines SiC auf Einkristallsubstraten, bei der einkristalline Siliziumwafer in mehrere Scheiben geteilt und Spenderwafersubstrate wiederverwendet werden, um Abfall zu reduzieren. Der Vorteil multikristalliner Siliziumsubstrate ist die Fähigkeit, Wärme durch das Substrat zu Metallanschlüssen zu leiten, was ein schnelleres Schalten und eine hervorragende Wärmeableitung ermöglicht.
In einigen Aspekten folgt Siliziumkarbid dem Entwicklungspfad von Silizium. Aufgrund der Fehlerquote bei SiC ist jedoch ein Datenaustausch erforderlich.
„Wir tauschen Rohstoffdaten und Gerätedaten mit Siliziumwafer-Lieferanten aus“, sagte Bornefeld von Bosch. „Außerdem nutzen wir fortschrittliche KI-basierte Systeme, um gute Zusammenhänge zu identifizieren und diese Informationen zu teilen, damit beide Unternehmen vorankommen können.“
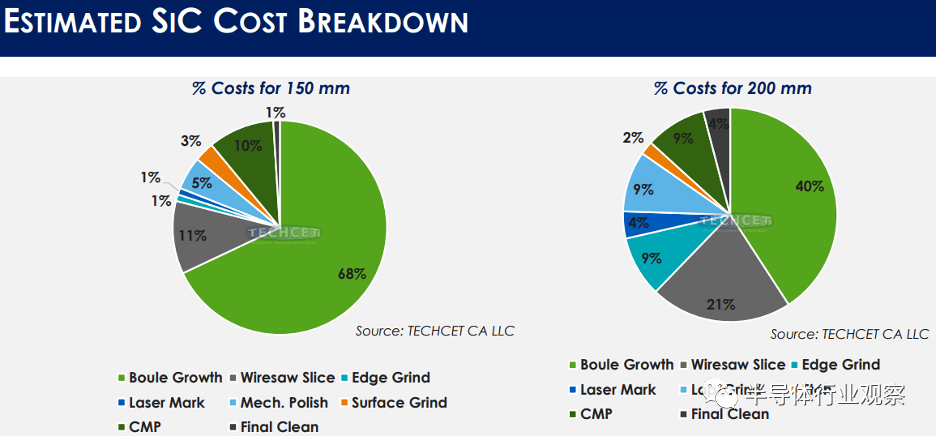
Dennoch ist der Datenaustausch noch nicht weit verbreitet. Im Gegensatz zu Silizium bringt der Übergang von der 150-mm- zur 200-mm-Ingotgröße keine wesentlich höheren Erträge in Bezug auf Wafer-/Ingotformen. Darüber hinaus erfordert 200 mm größere Impfkristalle, deren Wachstum bei 2,500 °C länger dauert. Derzeit kann die Produktivitätssteigerung (Wafer/Ingots) im Bereich von 20 % liegen. Analysten von TECHCET schätzen, dass der Kostenbeitrag des Barrenwachstums im Vergleich zu Schneid-, Schleif-, Polier- und CMP-Prozessen sinken wird.
Die Nachfrage nach Automobilchips übersteigt die von Elektrofahrzeugen
Lee Bell, Marketing Director für Automotive Intelligent Power und Discrete Products bei STMicroelectronics, erklärte: „Wir beobachten, dass die Nachfrage nach Halbleiteranwendungen für die Automobilindustrie schneller wächst als die Produktion von Elektrofahrzeugen.“ „Das liegt an verschiedenen Faktoren. Fortschrittliche Fahrersicherheitsfunktionen, autonome Fahrzeugsteuerung, erweiterte Konnektivität und Komfortfunktionen treiben die Nachfrage nach Halbleitern an, allerdings auf andere Weise als die Elektrifizierung von Antriebssystemen“, sagte er. „Bis 2022 werden etwa zwei Drittel der Elektrofahrzeuge Hybridfahrzeuge sein, etwa ein Drittel batteriebetrieben. Bis 2030 wird sich dieser Trend umkehren. Dies liegt an der gestiegenen Marktakzeptanz, der verbesserten Verfügbarkeit von Ladeinfrastruktur, aber vielleicht am wichtigsten daran, dass die Automobilhersteller hier ihre Forschungs- und Produktionsbudgets investieren.“ Dieser Wandel ist eine wichtige Triebkraft für den Einsatz von SiC-MOSFETs.
Bell wies darauf hin, dass Traktionswechselrichter häufig größere Chips verwenden. Er fügte hinzu, dass Leistungshalbleiter große Verbraucher im Ladesystem des Fahrzeugs und im DC-DC-Wandler seien, der die Spannung von der Batterie zum Internet-of-Things-System reduziert. Beides fehlt in Hybridfahrzeugarchitekturen.
Er betonte außerdem, dass die Effizienz (Verpackung von Geräten und Modulen) von größter Bedeutung sei, denn je geringer der Leistungsverlust im System, desto größer die Reichweite von Pkw und Lkw. „Wir haben eine Studie durchgeführt, in der wir ein 210-kW-Wechselrichtersystem (entspricht etwa 280 PS) mit SiC-MOSFETs und Silizium-IGBTs verglichen haben“, sagte er. „Die Siliziumkarbid-Methode liefert konstant einen Betriebswirkungsgrad von 98 %, während die IGBT-Methode weniger effizient ist, insbesondere im niedrigen Betriebslastbereich, in dem das Fahrzeug etwa 95 % seiner Lebensdauer verbringt.“
Die Gesamtleistung ist die Summe aus Leitungsverlusten und Schaltverlusten. „Siliziumkarbid reduziert Schaltverluste um den Faktor vier“, sagte er. ST produziert derzeit seine SiC-Produkte der vierten Generation mit einer um 30 % verbesserten RDSon-Leistung.
Das Bosch-Unternehmen Bornefeld stellte Nachfrage- und Kapazitätsprognosen für 2030 vor und deutete auf erhebliche weltweite Wafer- und Wafer-Fabrikkapazitäten in Japan, Südkorea, China, Malaysia, Deutschland, Österreich und den Vereinigten Staaten hin. Tatsächlich muss die Branche darauf achten, nicht zu viel zu bauen (siehe Abbildung 5). „Die Frage ist: ‚Was passiert in China?‘ „China ist bereits führend bei Siliziumkarbid-Rohstoffen und liefert Wafer von sehr hoher Qualität zu angemessenen Preisen“, sagte Bornefeld. „Auch was die Ausrüstung betrifft, holen sie schnell auf. Daher müssen wir die Gesamtkapazität im Auge behalten und verfolgen.“
Abschließend sprach Veliadis von PowerAmerica über die erforderliche Ausbildung am Arbeitsplatz für die fachgerechte Implementierung von Wide-Bandgap-Halbleitern wie SiC und GaN in Waferfabriken. „Es besteht eine große Nachfrage nach Ingenieuren mit Fachkenntnissen in der Herstellung von SiC- und GaN-MOSFETs, und es gibt erhebliche Unterschiede zwischen SiC-Waferfabriken und Silizium-Waferfabriken“, sagte er.
Fazit
Der Übergang zu sauberer Energie und Elektrofahrzeugen erfordert alternative Halbleitermaterialien wie SiC und GaN, und Leistungsgeräte werden in den kommenden Jahrzehnten sicherlich erheblich optimiert. Die Hektik der technologischen Verbesserungen und Kapazitätserweiterungen wird sich vielleicht nicht fortsetzen, aber Stromversorgungsgeräte werden weiterhin ein wichtiger Bestandteil der Roadmaps vieler Unternehmen sein.
„Wir wissen, dass sich die Halbleiterindustrie auf einen 1-Billionen-Dollar-Markt zubewegt, aber jeder möchte wissen, was nach 2030 passieren wird“, sagte David Britz, Strategic Marketing Director bei Applied Materials ICAPS. „Ich bin hier, um zu beweisen, dass die fünfte Ära der Halbleiter tatsächlich von der Transformation der Energieerzeugung und des Transports vorangetrieben wird.“
Die Bewältigung des Wachstums von SiC-Wafern, -Geräten und -Modulen dürfte neben Lieferkettenproblemen, dem Schließen technologischer Lücken und geopolitischen Veränderungen der bisher größte Aspekt des SiC-Marktes sein. Dennoch scheint die Halbleitertechnologiebranche in vielen Punkten einen Konsens erzielt zu haben, insbesondere hinsichtlich der Nachfrage nach Energieeffizienz und Leistung der nächsten Generation.
Verwandte Empfehlungen
Exklusivinterview mit Li Gang von Yunfan Ruida: Die Präzision von Millimeterwellen-Radarprodukten und die Wärme der Menschlichkeit
2026-07-22
3879
RF Passion, Craftsman's Journey: Over 30 Years of Steady Deadward Dedication — Interview with Kinghelm Chief Engineer Mr. Qin hongxiang
2026-06-26
3809





 粤公网安备44030002007346号