
























服務熱線
新聞

新聞
功率半導體迎來SiC時代(三)
2023-09-05
487
垂直整合與協作晶圓開發
目前,半導體產業中的100mm和150mm晶圓大多採用六方晶格結構的單晶碳化矽(4吋和6吋晶圓分別以4H和6H表示)。然而,主要的 SiC 裝置製造商正在成功地從 150mm 晶圓過渡到 200mm 晶圓,其他製造商也在利用這種供應。
例如,據 Yole Group 分析師稱,英飛凌從多家供應商採購晶圓,其中包括意法半導體,該公司收購了瑞典公司 Norstel 的多數股權。矽功率元件供應商羅姆正在擴大其產能和合作夥伴關係。 10月,羅姆簽署了一份為期2年的協議,並向Wolfspeed支付了150億美元的訂金,用於供應260毫米裸片和外延SiC晶圓。羅姆也與三菱達成協議,三菱將投資XNUMX億日圓用於技術和擴建,包括在日本建造碳化矽工廠。
「羅姆是傳統功率半導體領域的新來者,但現在(我們的產品)因其高效率而受到關注,」該公司總裁 Hidetoshi Shibata 在最近的新聞稿中表示。 “SiC 也可以實現這一點。”
同時,SOITEC和意法半導體正在探索一種稱為單晶基板上的多晶SiC的方法,該方法涉及將單晶矽晶圓分成多個切片並重複使用供體晶圓基板以減少浪費。多晶矽基板的優點是能夠透過基板將熱量傳導到金屬連接器,從而實現更快的開關和出色的散熱。
在某些方面,碳化矽正在追隨矽的發展軌跡。然而,由於 SiC 的缺陷水平,數據共享是必要的。
「我們與矽晶圓供應商交換原料數據和設備數據,」博世的 Bornefeld 說。 “我們還使用先進的基於人工智慧的系統來識別良好的相關性並共享這些信息,以便兩家公司都能向前發展。”
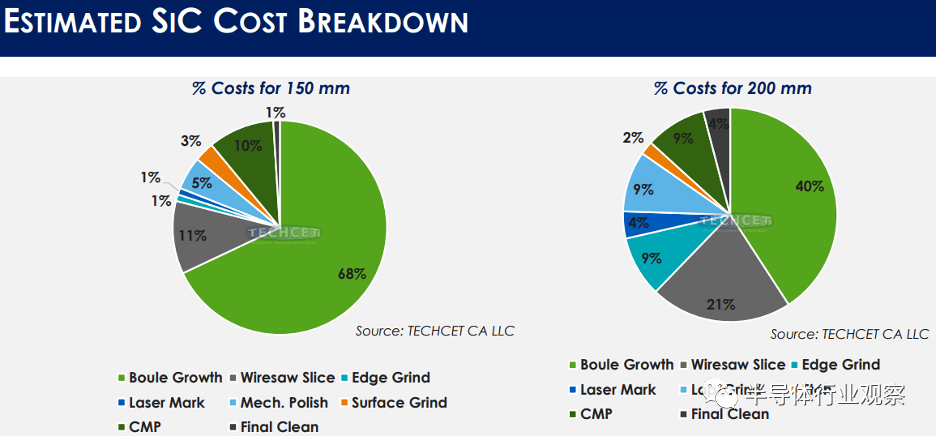
然而,數據共享尚未普遍。與矽不同,從 150mm 到 200mm 晶錠尺寸的轉變並沒有在晶圓/晶錠形式方面帶來顯著更高的回報。此外,200 毫米需要更大的籽晶,在 2,500°C 下生長需要更長的時間。目前,生產率(晶圓/鑄錠)的增幅可能在20%左右。 TECHCET的分析師估計,與切片、研磨、拋光和CMP製程相比,晶錠成長的成本貢獻將會降低。
汽車晶片需求超過電動車
意法半導體汽車智慧功率和分離產品市場總監Lee Bell表示:「我們看到汽車半導體應用需求的成長速度超過了電動車產量的成長。」「這由多種因素造成。先進的駕駛安全功能、自動駕駛汽車控制、先進的互聯互通和便捷功能都在推動半導體需求,但其驅動方式與動力系統電氣化不同,」他動力系統電氣化說道。 「到2022年,約三分之二的電動車將是混合動力車,約三分之一將由電池驅動。到2030年,這一趨勢將發生逆轉。這是由於市場接受度的提高、充電基礎設施可用性的改善,但或許最重要的是,汽車製造商正在將研發和製造預算投入到電動車領域。」這種變化是SiC MOSFET應用的關鍵驅動力。
貝爾指出,牽引逆變器通常使用更大的晶片。他補充說,功率半導體是車輛充電系統和降低從電池到物聯網系統電壓的 DC-DC 轉換器的巨大消耗者。混合動力汽車架構中不存在這兩種情況。
他也強調,效率(封裝元件和模組)是首要考慮因素,因為系統中的功率損耗越小,汽車和卡車的續航里程就越長。 「我們進行了一項研究,比較了一套210kW的逆變器系統(約相當於280馬力),分別採用SiC MOSFET和矽IGBT,」他說。 “碳化矽方法始終能提供98%的運行效率,而IGBT方法效率較低,尤其是在低運行負載範圍內,而車輛的使用壽命大約有95%都花在這個範圍內。”
總功率是傳導損耗和開關損耗的總和。 「碳化矽將開關損耗降低了四倍,」他說。 ST目前正在生產第四代SiC產品,其RDSon性能提高了30%。
博斯的 Bornefeld 提出了 2030 年的需求和產能預測,顯示日本、韓國、中國、馬來西亞、德國、奧地利和美國的全球晶圓和晶圓廠產能龐大。事實上,產業需要謹慎行事,不要過度建設(見圖 5)。 “問題是,’中國正在發生什麼?’中國在碳化矽原料方面已經處於領先地位,他們以合理的價格提供品質非常高的晶圓,」博內菲爾德說。 “他們在設備方面也在迅速追趕。因此,我們確實需要觀察和追蹤整體產能。”
最後,來自PowerAmerica的Veliadis談到了在晶圓廠熟練實施SiC和GaN等寬頻隙半導體所需的職場培訓。 「對具備SiC和GaN MOSFET製造專業知識的工程師的需求很高,而且SiC晶圓廠和矽晶圓廠之間存在顯著差異,」他說。
結語
向清潔能源和電動車的過渡將需要碳化矽和氮化鎵等替代半導體材料,而功率元件必將在未來幾十年內經歷重大優化。技術改進和產能擴張的狂熱可能不會持續,但功率元件仍將是許多公司路線圖的關鍵部分。
應用材料公司 ICAPS 策略行銷總監 David Britz 表示:“我們知道半導體產業正在邁向 1 兆美元的市場,但每個人都想知道 2030 年之後會發生什麼。” “我來這裡是為了證明半導體的第五個時代確實是由能源生產和運輸的轉型推動的。”
管理 SiC 晶圓、裝置和模組的成長可能是 SiC 市場迄今為止最具挑戰性的方面,此外還有供應鏈問題、填補技術空白和地緣政治變化。儘管如此,半導體技術產業似乎在許多事情上達成了共識,特別是在下一代功率效率和性能的需求方面。
相關推薦
雲帆瑞達李剛專訪:毫米波雷達產品的精準性與人文關懷
2026-07-22
3879
明年見! | Slkor 出席 2026 年中國電子音樂節精彩回顧
2026-07-14
3323
射頻激情,匠人之路:三十餘載的堅定奉獻-金海姆首席工程師秦宏祥先生訪談錄
2026-06-26
3809
數萬家企業選擇中國品牌-金海姆和斯爾科在全球暢銷!
2026-06-24
3479
兩連冠之後,我們仍在進步-Slkor專訪孫高飛
2026-06-11
3559





 粤公网安备44030002007346号