
























Đường dây nóng dịch vụ
Tin tức

Tin tức
Chất bán dẫn điện mở ra kỷ nguyên của SiC (Phần thứ ba)
2023-09-05
487
Tích hợp dọc và phát triển wafer hợp tác
Hiện nay, hầu hết các tấm wafer 100mm và 150mm trong ngành bán dẫn đều được làm từ cacbua silic đơn tinh thể có cấu trúc mạng lục giác (ký hiệu lần lượt là 4H và 6H cho các tấm wafer 4 inch và 6 inch). Tuy nhiên, các nhà sản xuất thiết bị SiC lớn đang chuyển đổi thành công từ tấm wafer 150mm sang 200mm và các nhà sản xuất khác cũng đang tận dụng nguồn cung cấp này.
Ví dụ, theo các nhà phân tích của Yole Group, Infineon lấy nguồn sản xuất tấm bán dẫn từ nhiều nhà cung cấp, bao gồm cả STMicroelectronics, công ty đã mua lại phần lớn cổ phần của công ty Norstel của Thụy Điển. Nhà cung cấp thiết bị điện silicon Rohm đang tăng cường năng lực và quan hệ đối tác. Vào tháng 10, Rohm đã ký một thỏa thuận 2 năm và trả khoản đặt cọc 150 tỷ USD cho Wolfspeed để cung cấp các tấm wafer SiC trần và epiticular 260mm. Rohm cũng đạt được thỏa thuận với Mitsubishi, hãng sẽ đầu tư XNUMX tỷ Yên Nhật vào công nghệ và mở rộng, bao gồm cả việc xây dựng nhà máy SiC tại Nhật Bản.
Hidetoshi Shibata, chủ tịch công ty, cho biết trong một thông cáo báo chí gần đây: “Rohm là người mới trong lĩnh vực bán dẫn điện truyền thống, nhưng hiện tại [sản phẩm của chúng tôi] đang thu hút được sự chú ý nhờ hiệu quả cao. "SiC cũng có thể đạt được điều đó."
Trong khi đó, SOITEC và STMicroelectronics đang khám phá một phương pháp gọi là SiC đa tinh thể trên các chất nền đơn tinh thể, bao gồm việc chia các tấm wafer silicon đơn tinh thể thành nhiều lát và tái sử dụng các chất nền wafer của nhà tài trợ để giảm chất thải. Ưu điểm của đế silicon đa tinh thể là khả năng dẫn nhiệt qua đế tới các đầu nối kim loại, giúp chuyển mạch nhanh hơn và tản nhiệt tuyệt vời.
Ở một số khía cạnh, cacbua silic đang đi theo quỹ đạo phát triển của silicon. Tuy nhiên, do mức độ khiếm khuyết của SiC nên việc chia sẻ dữ liệu là cần thiết.
Bornefeld từ Bosch cho biết: “Chúng tôi trao đổi dữ liệu nguyên liệu thô và dữ liệu thiết bị với các nhà cung cấp tấm bán dẫn silicon”. "Chúng tôi cũng sử dụng các hệ thống dựa trên AI tiên tiến để xác định mối tương quan tốt và chia sẻ thông tin này để cả hai công ty có thể tiến lên phía trước."
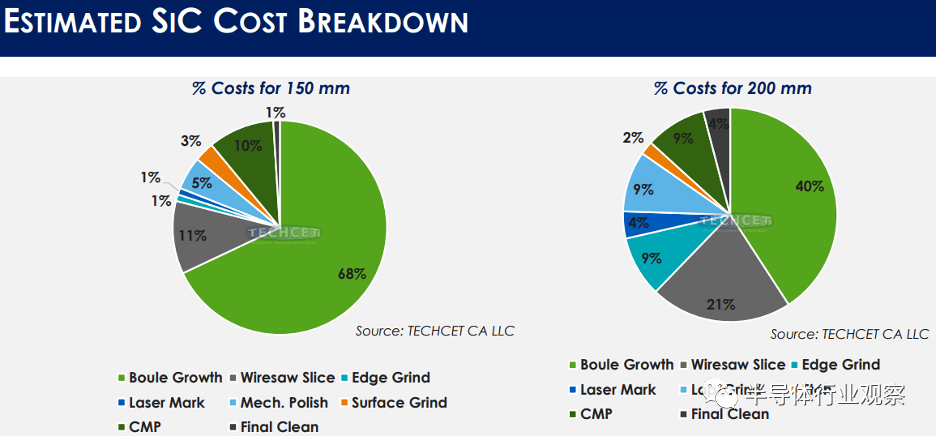
Tuy nhiên, việc chia sẻ dữ liệu vẫn chưa phổ biến. Không giống như silicon, việc chuyển đổi từ kích thước phôi 150mm sang 200mm không mang lại lợi nhuận cao hơn đáng kể về mặt dạng wafer/phôi. Ngoài ra, 200mm yêu cầu tinh thể hạt lớn hơn, mất nhiều thời gian hơn để phát triển ở 2,500°C. Hiện tại, mức tăng năng suất (tấm bán dẫn/t thỏi) có thể ở mức 20%. Các nhà phân tích từ TECHCET ước tính rằng sự đóng góp chi phí của tăng trưởng phôi sẽ giảm so với các quy trình cắt, nghiền, đánh bóng và CMP.
Nhu cầu về chip ô tô vượt xa xe điện
Lee Bell, Giám đốc Tiếp thị phụ trách Năng lượng Thông minh Ô tô và Sản phẩm rời rạc của STMicroelectronics, cho biết: "Chúng tôi nhận thấy nhu cầu về các ứng dụng bán dẫn ô tô đang tăng nhanh hơn tốc độ tăng trưởng của sản xuất xe điện." Ông nói: “Điều này là do nhiều yếu tố khác nhau. Các tính năng an toàn tiên tiến cho người lái, điều khiển xe tự động, kết nối tiên tiến và các chức năng tiện lợi đều đang thúc đẩy nhu cầu về chất bán dẫn, nhưng theo một cách khác với việc điện khí hóa hệ thống điện”. "Đến năm 2022, khoảng 2030/XNUMX số xe điện sẽ là xe hybrid, trong đó khoảng XNUMX/XNUMX chạy bằng pin. Đến năm XNUMX, xu hướng này sẽ đảo ngược. Điều này là do sự chấp nhận của thị trường ngày càng tăng, cơ sở hạ tầng sạc được cải thiện, nhưng có lẽ hầu hết quan trọng, đây là nơi các nhà sản xuất ô tô đang đặt ngân sách nghiên cứu và sản xuất của họ." Sự thay đổi này là động lực chính cho việc sử dụng MOSFET SiC.
Bell chỉ ra rằng bộ biến tần lực kéo thường sử dụng chip lớn hơn. Ông nói thêm rằng chất bán dẫn điện là thiết bị tiêu thụ rất lớn trong hệ thống sạc của xe và bộ chuyển đổi DC-DC giúp giảm điện áp từ pin đến hệ thống Internet of Things. Cả hai điều này đều không có trong cấu trúc xe hybrid.
Ông cũng nhấn mạnh rằng hiệu suất (thiết bị đóng gói và mô-đun) là mối quan tâm hàng đầu vì tổn thất điện năng trong hệ thống càng thấp thì phạm vi hoạt động của xe ô tô và xe tải càng dài. "Chúng tôi đã tiến hành một nghiên cứu so sánh hệ thống biến tần 210kW (tương đương khoảng 280 mã lực) với MOSFET SiC và IGBT silicon", ông nói. "Phương pháp silicon carbide luôn mang lại hiệu suất hoạt động 98%, trong khi phương pháp IGBT kém hiệu quả hơn, đặc biệt là ở dải tải hoạt động thấp, nơi xe dành khoảng 95% thời gian hoạt động của mình."
Tổng công suất là tổng tổn thất dẫn và tổn thất chuyển mạch. Ông nói: “Cacbua silic làm giảm tổn thất chuyển mạch theo hệ số bốn. ST hiện đang sản xuất các sản phẩm SiC thế hệ thứ tư với hiệu suất RDSon được cải thiện thêm 30%.
Bornefeld của Bosch đã đưa ra các dự báo về nhu cầu và công suất cho năm 2030, cho thấy năng lực sản xuất tấm bán dẫn và sản xuất tấm bán dẫn toàn cầu đáng kể ở Nhật Bản, Hàn Quốc, Trung Quốc, Malaysia, Đức, Áo và Hoa Kỳ. Trên thực tế, ngành cần phải thận trọng để không xây dựng quá mức (xem Hình 5). “Câu hỏi là ‘Chuyện gì đang xảy ra ở Trung Quốc?’ Trung Quốc hiện đang dẫn đầu về nguyên liệu thô cacbua silic và họ đang cung cấp các tấm bán dẫn có chất lượng rất cao với giá cả hợp lý”, Bornefeld nói. "Họ cũng đang nhanh chóng bắt kịp về mặt trang thiết bị. Vì vậy, chúng tôi cần theo dõi và theo dõi công suất tổng thể."
Cuối cùng, Veliadis từ PowerAmerica đã nói về chương trình đào tạo cần thiết tại nơi làm việc để triển khai thành thạo các chất bán dẫn dải rộng như SiC và GaN trong các nhà máy sản xuất tấm bán dẫn. Ông nói: “Nhu cầu cao về các kỹ sư có chuyên môn về sản xuất SiC và GaN MOSFET, đồng thời có sự khác biệt đáng kể giữa các nhà máy sản xuất tấm wafer SiC và nhà máy sản xuất tấm wafer silicon”.
Kết luận
Quá trình chuyển đổi sang năng lượng sạch và xe điện sẽ yêu cầu các vật liệu bán dẫn thay thế như SiC và GaN, đồng thời các thiết bị điện chắc chắn sẽ được tối ưu hóa đáng kể trong những thập kỷ tới. Sự điên cuồng cải tiến công nghệ và mở rộng công suất có thể không tiếp tục, nhưng các thiết bị điện vẫn sẽ là một phần quan trọng trong lộ trình của nhiều công ty.
David Britz, Giám đốc Tiếp thị Chiến lược tại Ứng dụng Vật liệu ICAPS, cho biết: “Chúng tôi biết rằng ngành công nghiệp bán dẫn đang hướng tới thị trường trị giá 1 nghìn tỷ USD, nhưng mọi người đều muốn biết điều gì sẽ xảy ra sau năm 2030”. “Tôi ở đây để chứng minh rằng kỷ nguyên thứ năm của chất bán dẫn thực sự được thúc đẩy bởi sự chuyển đổi trong sản xuất và vận chuyển năng lượng.”
Quản lý sự phát triển của tấm wafer, thiết bị và mô-đun SiC có thể là khía cạnh thách thức nhất của thị trường SiC cho đến nay, cùng với các vấn đề về chuỗi cung ứng, lấp đầy khoảng trống công nghệ và những thay đổi địa chính trị. Tuy nhiên, ngành công nghệ bán dẫn dường như đã đạt được sự đồng thuận về nhiều thứ, đặc biệt là về nhu cầu về hiệu suất và hiệu suất năng lượng thế hệ tiếp theo.
Khuyến nghị liên quan
Phỏng vấn độc quyền với Li Gang của Yunfan Ruida: Độ chính xác của sản phẩm radar sóng milimét và lòng nhân ái
2026-07-22
3879
Hẹn gặp lại năm sau! | Tóm tắt những điểm nổi bật của Slkor tại electronica China 2026
2026-07-14
3323





 粤公网安备44030002007346号