
























servizio di Hotline
Notizie

Notizie
I semiconduttori di potenza inaugurano l'era del SiC (Parte terza)
2023-09-05
484
Integrazione verticale e sviluppo collaborativo di wafer
Attualmente, la maggior parte dei wafer da 100 mm e 150 mm nell'industria dei semiconduttori sono realizzati in carburo di silicio monocristallino con una struttura reticolare esagonale (rappresentata rispettivamente da 4H e 6H per wafer da 4 pollici e 6 pollici). Tuttavia, i principali produttori di dispositivi SiC stanno passando con successo dai wafer da 150 mm a quelli da 200 mm, e anche altri produttori stanno capitalizzando su questa fornitura.
Ad esempio, secondo gli analisti di Yole Group, Infineon acquista wafer da diversi fornitori, tra cui STMicroelectronics, che ha acquisito una quota di maggioranza nella società svedese Norstel. Il fornitore di dispositivi di alimentazione al silicio Rohm sta aumentando la propria capacità e le proprie partnership. A luglio, Rohm ha firmato un accordo decennale e ha pagato un deposito di 10 miliardi di dollari a Wolfspeed per la fornitura di wafer SiC nudi ed epitassiali da 2 mm. Rohm ha inoltre raggiunto un accordo con Mitsubishi, che investirà 150 miliardi di yen giapponesi in tecnologia ed espansione, compresa la costruzione di un impianto SiC in Giappone.
"Rohm è un nuovo arrivato nel campo tradizionale dei semiconduttori di potenza, ma ora [i nostri prodotti] stanno guadagnando attenzione per la loro elevata efficienza", ha affermato Hidetoshi Shibata, presidente dell'azienda, in un recente comunicato stampa. "Anche il SiC può raggiungere questo obiettivo."
Nel frattempo, SOITEC e STMicroelectronics stanno esplorando un metodo chiamato SiC multicristallino su substrati monocristallini, che prevede la divisione dei wafer di silicio monocristallino in più fette e il riutilizzo dei substrati dei wafer donatori per ridurre gli sprechi. Il vantaggio dei substrati in silicio multicristallino è la capacità di condurre il calore attraverso il substrato fino ai connettori metallici, consentendo una commutazione più rapida e un'eccellente dissipazione del calore.
Per alcuni aspetti, il carburo di silicio sta seguendo la traiettoria di sviluppo del silicio. Tuttavia, a causa dei livelli di difetti nel SiC, è necessaria la condivisione dei dati.
"Scambiamo dati sulle materie prime e sulle apparecchiature con i fornitori di wafer di silicio", afferma Bornefeld di Bosch. "Utilizziamo anche sistemi avanzati basati sull'intelligenza artificiale per identificare buone correlazioni e condividere queste informazioni in modo che entrambe le società possano andare avanti."
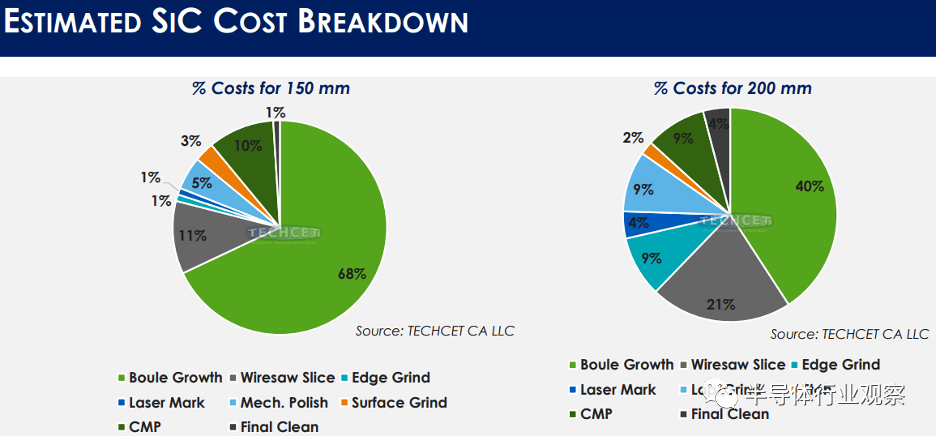
Tuttavia, la condivisione dei dati non è ancora diffusa. A differenza del silicio, il passaggio dalla dimensione del lingotto da 150 mm a quella da 200 mm non comporta rendimenti significativamente più elevati in termini di forme di wafer/lingotto. Inoltre, 200 mm richiedono cristalli di semi più grandi, che impiegano più tempo a crescere a 2,500°C. Attualmente l'aumento della produttività (wafer/lingotti) può essere dell'ordine del 20%. Gli analisti di TECHCET stimano che il contributo in termini di costi della crescita dei lingotti diminuirà rispetto ai processi di tranciatura, macinazione, lucidatura e CMP.
La domanda di chip automobilistici supera quella dei veicoli elettrici
Lee Bell, Direttore Marketing per la divisione Automotive Intelligent Power and Discrete Products di STMicroelectronics, ha dichiarato: "Stiamo assistendo a una crescita della domanda di semiconduttori per applicazioni automotive più rapida rispetto all'aumento della produzione di veicoli elettrici". "Ciò è dovuto a diversi fattori. Le funzionalità avanzate di sicurezza del conducente, il controllo autonomo dei veicoli, la connettività avanzata e le funzioni di comfort stanno tutti trainando la domanda di semiconduttori, ma in modo diverso rispetto all'elettrificazione dei sistemi di alimentazione", ha affermato. "Entro il 2022, circa due terzi dei veicoli elettrici saranno ibridi, di cui circa un terzo a batteria. Entro il 2030, questa tendenza si invertirà. Ciò è dovuto alla maggiore accettazione da parte del mercato, alla migliore disponibilità di infrastrutture di ricarica, ma forse soprattutto al fatto che è qui che le case automobilistiche stanno concentrando i loro budget per la ricerca e la produzione". Questo cambiamento è un fattore trainante fondamentale per l'utilizzo dei MOSFET SiC.
Bell ha sottolineato che gli inverter di trazione spesso utilizzano chip più grandi. Ha aggiunto che i semiconduttori di potenza sono grandi consumatori nel sistema di ricarica del veicolo e nel convertitore DC-DC che riduce la tensione dalla batteria al sistema Internet of Things. Entrambi sono assenti nelle architetture dei veicoli ibridi.
Ha inoltre sottolineato che l'efficienza (di dispositivi e moduli di packaging) è di primaria importanza, perché minore è la perdita di potenza nel sistema, maggiore è l'autonomia dell'auto e del camion. "Abbiamo condotto uno studio confrontando un sistema inverter da 210 kW (circa equivalente a 280 cavalli) con MOSFET SiC e IGBT al silicio", ha affermato. "Il metodo al carburo di silicio offre costantemente un'efficienza operativa del 98%, mentre il metodo IGBT è meno efficiente, soprattutto nell'intervallo di basso carico operativo, dove il veicolo trascorre circa il 95% della sua vita utile".
La potenza totale è la somma delle perdite di conduzione e delle perdite di commutazione. "Il carburo di silicio riduce le perdite di commutazione di un fattore quattro", ha affermato. La ST sta attualmente producendo i suoi prodotti SiC di quarta generazione con prestazioni RDSon migliorate del 30%.
Bornefeld di Bosch ha presentato le previsioni sulla domanda e sulla capacità per il 2030, indicando notevoli capacità globali di wafer e di produzione di wafer in Giappone, Corea del Sud, Cina, Malesia, Germania, Austria e Stati Uniti. In effetti, il settore deve essere cauto e non sovraccaricarsi (vedere Figura 5). "La domanda è: 'Cosa sta succedendo in Cina?' La Cina è già leader nella produzione di materie prime di carburo di silicio e fornisce wafer di altissima qualità a prezzi ragionevoli", ha affermato Bornefeld. "Stanno anche rapidamente recuperando terreno in termini di attrezzature. Dobbiamo quindi monitorare e monitorare la capacità complessiva."
Infine, Veliadis di PowerAmerica ha parlato della formazione sul posto di lavoro necessaria per l'implementazione qualificata di semiconduttori a banda larga come SiC e GaN nelle fabbriche di wafer. "C'è una forte domanda di ingegneri con esperienza nella produzione di MOSFET in SiC e GaN, e ci sono differenze significative tra le fabbriche di wafer in SiC e quelle di wafer in silicio", ha affermato.
Conclusione
La transizione verso l’energia pulita e i veicoli elettrici richiederà materiali semiconduttori alternativi come SiC e GaN, e i dispositivi di potenza subiranno sicuramente una significativa ottimizzazione nei prossimi decenni. La frenesia dei miglioramenti tecnologici e delle espansioni di capacità potrebbe non continuare, ma i dispositivi di alimentazione continueranno a rappresentare una parte fondamentale delle roadmap di molte aziende.
"Sappiamo che l'industria dei semiconduttori si sta muovendo verso un mercato da mille miliardi di dollari, ma tutti vogliono sapere cosa accadrà dopo il 1", ha affermato David Britz, direttore del marketing strategico di Applied Materials ICAPS. "Sono qui per dimostrare che la quinta era dei semiconduttori è effettivamente guidata dalla trasformazione della produzione e del trasporto di energia."
Gestire la crescita di wafer, dispositivi e moduli SiC potrebbe rappresentare l’aspetto più impegnativo del mercato SiC fino ad oggi, insieme ai problemi della catena di fornitura, al colmamento delle lacune tecnologiche e ai cambiamenti geopolitici. Tuttavia, l’industria della tecnologia dei semiconduttori sembra aver raggiunto un consenso su molti aspetti, soprattutto per quanto riguarda la domanda di efficienza energetica e prestazioni di prossima generazione.
Raccomandazioni correlate
Intervista esclusiva a Li Gang di Yunfan Ruida: la precisione dei prodotti radar a onde millimetriche e il calore dell'umanità.
2026-07-22
3878
Ci vediamo l'anno prossimo! | Riepilogo dei momenti salienti di Slkor all'electronica China 2026
2026-07-14
3322





 粤公网安备44030002007346号