
























サービスホットライン
ニュース

ニュース
パワー半導体が SiC 時代の到来を告げる (パート 3)
2023-09-05
487
垂直統合と共同ウェーハ開発
現在、半導体業界のほとんどの 100mm および 150mm ウェーハは、六方格子構造の単結晶炭化ケイ素でできています (4 インチウェーハおよび 6 インチウェーハをそれぞれ 4H および 6H で表します)。ただし、大手 SiC デバイス メーカーは 150mm ウェーハから 200mm ウェーハへの移行に成功しており、他のメーカーもこの供給を活用しています。
たとえば、Yole Groupのアナリストによると、インフィニオンはスウェーデン企業Norstelの過半数株式を取得したSTMicroelectronicsを含む複数のサプライヤーからウェーハを調達しているという。シリコンパワーデバイスのサプライヤーであるロームは、その生産能力とパートナーシップを強化しています。 10月、ロームは2年間の契約に署名し、150mmのベアおよびエピタキシャルSiCウェーハの供給のためにウルフスピードに260億ドルの保証金を支払った。ロームはまた、日本でのSiC工場の建設を含む技術と拡張にXNUMX億円を投資する三菱自動車とも合意に達した。
「ロームは従来のパワー半導体分野では新参者だが、今では(当社の製品は)その高効率で注目を集めている」と同社社長の柴田英利氏は最近のプレスリリースで述べた。 「SiC ならそれも実現できます。」
一方、SOITECとSTマイクロエレクトロニクスは、単結晶基板上の多結晶SiCと呼ばれる方法を検討している。これには、単結晶シリコンウェーハを複数のスライスに分割し、ドナーウェーハ基板を再利用して廃棄物を削減することが含まれる。多結晶シリコン基板の利点は、基板を介して金属コネクタに熱を伝導する能力であり、より高速なスイッチングと優れた放熱が可能になります。
いくつかの側面では、炭化ケイ素はシリコンの発展の軌跡をたどっています。ただし、SiC には欠陥レベルがあるため、データの共有が必要です。
ボッシュのボーネフェルド氏は、「当社はシリコンウェーハサプライヤーと原材料データや装置データを交換している」と述べた。 「また、高度な AI ベースのシステムを使用して良好な相関関係を特定し、この情報を共有することで、両社が前進できるようにしています。」
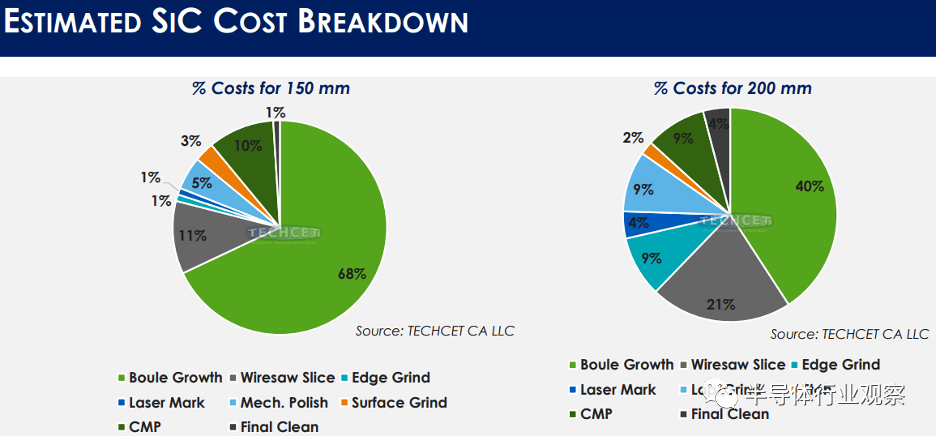
それにもかかわらず、データ共有はまだ普及していません。シリコンとは異なり、インゴット サイズが 150 mm から 200 mm に移行しても、ウェハ/インゴットの形状に関して大幅に高い利益はもたらされません。さらに、200mm ではより大きな種結晶が必要となり、2,500°C での成長にはより長い時間がかかります。現在、生産性 (ウェーハ/インゴット) の向上は 20% の範囲内である可能性があります。 TECHCET のアナリストは、インゴットの成長によるコスト寄与は、スライス、研削、研磨、CMP プロセスに比べて減少すると推定しています。
車載用チップの需要は電気自動車の需要を上回る
STマイクロエレクトロニクスの車載用インテリジェントパワーおよびディスクリート製品担当マーケティングディレクター、リー・ベル氏は、「車載用半導体アプリケーションの需要は、電気自動車の生産増加を上回るペースで伸びています」と述べています。「これには様々な要因があります。先進運転者安全機能、自動運転制御、高度なコネクティビティ、そして利便性機能はすべて半導体需要を牽引していますが、その牽引力は電力システムの電動化とは異なるのです」とベル氏は述べました。「2022年までに、電気自動車の約2030分のXNUMXがハイブリッド車、約XNUMX分のXNUMXがバッテリー駆動車になるでしょう。XNUMX年までに、この傾向は逆転するでしょう。これは市場での普及率向上や充電インフラの整備によるものですが、おそらく最も重要なのは、自動車メーカーが研究開発費と製造予算をこの分野に投入していることです。」この変化が、SiC MOSFETの採用を推進する重要な原動力となっています。
Bell 氏は、トラクション インバータにはより大きなチップが使用されることが多いと指摘しました。同氏は、パワー半導体は、車両の充電システムと、バッテリーからモノのインターネットシステムへの電圧を下げるDC-DCコンバーターにおいて大きな消費者であると付け加えた。これらはどちらもハイブリッド車のアーキテクチャには存在しません。
彼はまた、効率(デバイスとモジュールのパッケージング)が最も重要な課題であると強調しました。システム内の電力損失が少ないほど、自動車やトラックの航続距離が長くなるためです。「210kW(約280馬力相当)のインバータシステムをSiC MOSFETとシリコンIGBTで比較する研究を実施しました」と彼は述べました。「シリコンカーバイド方式は一貫して98%の動作効率を実現しますが、IGBT方式は効率が低く、特に車両の寿命の約95%を占める低負荷動作領域ではその傾向が顕著です。」
総電力は、導通損失とスイッチング損失の合計です。 「炭化ケイ素はスイッチング損失を 30 分の XNUMX に削減します」と彼は言いました。 STは現在、RDSon性能がXNUMX%向上した第XNUMX世代SiC製品を生産しています。
ボッシュのボルネフェルドは、2030年の需要と生産能力の予測を発表し、日本、韓国、中国、マレーシア、ドイツ、オーストリア、米国における世界のウェーハとウェーハファブの相当な生産能力を示しました。実際、業界は過剰構築に注意する必要があります (図 5 を参照)。 「問題は『中国で何が起こっているのか?』ということだ」中国はすでに炭化ケイ素原料でリードしており、非常に高品質のウェーハをリーズナブルな価格で提供している」とボーネフェルド氏は語った。 「設備の面でも急速に追いつきつつあります。そのため、全体の生産能力を監視し、追跡する必要があります。」
最後に、PowerAmericaのVeliadis氏は、SiCやGaNといったワイドバンドギャップ半導体をウェハファブで熟練した技術で実装するために必要な職場研修について語った。「SiCおよびGaN MOSFET製造の専門知識を持つエンジニアの需要は高く、SiCウェハファブとシリコンウェハファブの間には大きな違いがあります」とVeliadis氏は述べた。
結論
クリーン エネルギーや電気自動車への移行には、SiC や GaN などの代替半導体材料が必要となり、パワー デバイスは今後数十年間で大幅な最適化が行われることが確実です。技術向上と容量拡張の熱狂は続かないかもしれませんが、パワーデバイスは依然として多くの企業のロードマップの重要な部分を占めるでしょう。
アプライド マテリアルズ ICAPS の戦略マーケティング ディレクター、デビッド ブリッツ氏は、「半導体業界が 1 兆ドルの市場に向かって進んでいることはわかっていますが、2030 年以降に何が起こるかを誰もが知りたがっています」と述べています。 「私がここに来たのは、半導体の第 XNUMX 時代が確かにエネルギー生産と輸送の変革によって推進されていることを証明するためです。」
SiC ウェーハ、デバイス、およびモジュールの成長を管理することは、サプライ チェーンの問題、技術的ギャップの埋め方、地政学的変化と同様に、これまでの SiC 市場で最も困難な側面である可能性があります。それにもかかわらず、半導体技術業界は、特に次世代の電力効率と性能に対する要求に関して、多くの点で合意に達したようです。
関連する推奨事項
雲帆瑞達の李剛氏独占インタビュー:ミリ波レーダー製品の精度と人間性の温かさ
2026-07-22
3879
また来年! | Slkor at 2026 electronica China ハイライトまとめ
2026-07-14
3323
RFへの情熱、職人の歩み:30年以上にわたる揺るぎない献身 ― キングヘルム社チーフエンジニア、秦宏祥氏へのインタビュー
2026-06-26
3809
数万もの企業が中国ブランドを選択 ― KinghelmとSlkorは世界中で好調な売れ行きを見せている!
2026-06-24
3479
2連覇後もなお、我々は前進し続けている――スン・ガオフェイへのSlkorインタビュー
2026-06-11
3559





 粤公网安备44030002007346号