
























servicio de teléfono directo
Noticias

Noticias
Los semiconductores de potencia inauguran la era del SiC (Tercera parte)
2023-09-05
487
Integración vertical y desarrollo colaborativo de obleas.
Actualmente, la mayoría de las obleas de 100 mm y 150 mm en la industria de los semiconductores están hechas de carburo de silicio monocristalino con una estructura de red hexagonal (representada por 4H y 6H para obleas de 4 y 6 pulgadas, respectivamente). Sin embargo, los principales fabricantes de dispositivos de SiC están realizando con éxito la transición de obleas de 150 mm a 200 mm, y otros fabricantes también están aprovechando esta oferta.
Por ejemplo, según analistas de Yole Group, Infineon obtiene obleas de múltiples proveedores, incluido STMicroelectronics, que adquirió una participación mayoritaria en la empresa sueca Norstel. Rohm, proveedor de dispositivos de energía de silicio, está aumentando su capacidad y sus asociaciones. En julio, Rohm firmó un acuerdo de 10 años y pagó un depósito de 2 mil millones de dólares a Wolfspeed por el suministro de obleas de SiC epitaxiales y desnudas de 150 mm. Rohm también llegó a un acuerdo con Mitsubishi, que invertirá 260 mil millones de yenes japoneses en tecnología y expansión, incluida la construcción de una planta de SiC en Japón.
"Rohm es un recién llegado al campo tradicional de los semiconductores de potencia, pero ahora [nuestros productos] están ganando atención por su alta eficiencia", afirmó Hidetoshi Shibata, presidente de la compañía, en un comunicado de prensa reciente. "El SiC también puede lograrlo".
Mientras tanto, SOITEC y STMicroelectronics están explorando un método llamado SiC multicristalino en sustratos de cristal único, que implica dividir obleas de silicio de cristal único en múltiples rebanadas y reutilizar sustratos de obleas donantes para reducir el desperdicio. La ventaja de los sustratos de silicio multicristalino es la capacidad de conducir calor a través del sustrato hasta los conectores metálicos, lo que permite una conmutación más rápida y una excelente disipación del calor.
En algunos aspectos, el carburo de silicio sigue la trayectoria de desarrollo del silicio. Sin embargo, debido a los niveles de defectos en el SiC, es necesario compartir datos.
"Intercambiamos datos de materias primas y de equipos con proveedores de obleas de silicio", afirma Bornefeld de Bosch. "También utilizamos sistemas avanzados basados en IA para identificar buenas correlaciones y compartir esta información para que ambas empresas puedan avanzar".
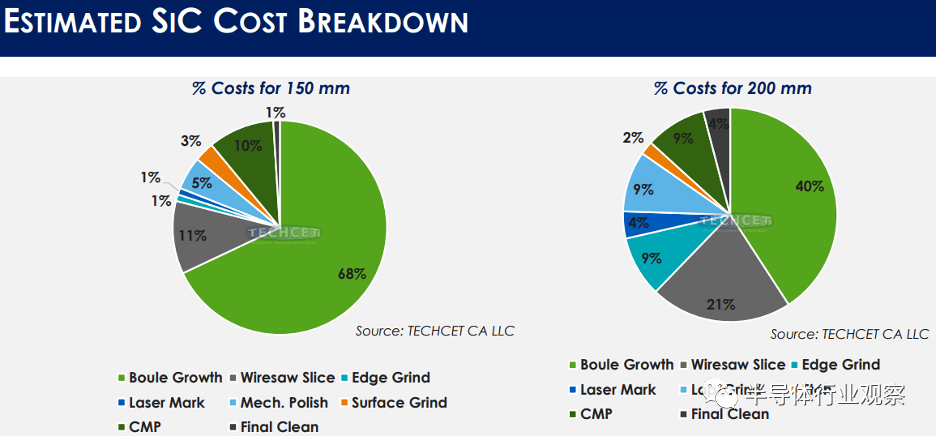
Sin embargo, el intercambio de datos aún no está generalizado. A diferencia del silicio, la transición del tamaño de lingote de 150 mm a 200 mm no genera retornos significativamente mayores en términos de formas de oblea/lingote. Además, 200 mm requieren cristales semilla más grandes, que tardan más en crecer a 2,500 °C. Actualmente, el aumento de la productividad (obleas/lingotes) puede estar en el rango del 20%. Los analistas de TECHCET estiman que la contribución del costo del crecimiento de los lingotes disminuirá en comparación con los procesos de corte, rectificado, pulido y CMP.
La demanda de chips para automoción supera a la de los vehículos eléctricos
Lee Bell, director de marketing de energía inteligente para automóviles y productos discretos de STMicroelectronics, afirmó: "Estamos viendo que la demanda de aplicaciones de semiconductores para automóviles crece más rápido que el aumento de la producción de vehículos eléctricos". "Esto se debe a varios factores. Las características avanzadas de seguridad del conductor, el control autónomo de los vehículos, la conectividad avanzada y las funciones de conveniencia están impulsando la demanda de semiconductores, pero de una manera diferente a la electrificación de los sistemas de energía", afirmó. "Para 2022, alrededor de dos tercios de los vehículos eléctricos serán híbridos, y alrededor de un tercio funcionarán con baterías. Para 2030, esta tendencia se revertirá. Esto se debe a una mayor aceptación en el mercado, una mayor disponibilidad de infraestructura de carga, pero quizás la mayoría Lo más importante es que aquí es donde los fabricantes de automóviles están colocando sus presupuestos de investigación y fabricación". Este cambio es una fuerza impulsora clave para el uso de MOSFET de SiC.
Bell señaló que los inversores de tracción suelen utilizar chips más grandes. Añadió que los semiconductores de potencia son grandes consumidores en el sistema de carga del vehículo y en el convertidor CC-CC que reduce el voltaje de la batería al sistema de Internet de las cosas. Ambos están ausentes en las arquitecturas de vehículos híbridos.
También enfatizó que la eficiencia (dispositivos y módulos de empaque) es fundamental, ya que a menor pérdida de potencia en el sistema, mayor autonomía del automóvil y el camión. "Realizamos un estudio comparando un sistema inversor de 210 kW (aproximadamente equivalente a 280 caballos de fuerza) con MOSFET de SiC e IGBT de silicio", explicó. "El método de carburo de silicio ofrece una eficiencia operativa del 98 %, mientras que el método de IGBT es menos eficiente, especialmente en el rango de carga operativa baja, donde el vehículo pasa aproximadamente el 95 % de su vida útil".
La potencia total es la suma de las pérdidas por conducción y las pérdidas por conmutación. "El carburo de silicio reduce las pérdidas por conmutación en un factor de cuatro", afirmó. ST está produciendo actualmente sus productos de SiC de cuarta generación con un rendimiento RDSon mejorado del 30%.
Bornefeld, de Bosch, presentó previsiones de demanda y capacidad para 2030, indicando importantes capacidades globales de obleas y fábricas de obleas en Japón, Corea del Sur, China, Malasia, Alemania, Austria y Estados Unidos. De hecho, la industria debe tener cuidado de no construir excesivamente (ver Figura 5). "La pregunta es: '¿Qué está pasando en China?' China ya es líder en materias primas de carburo de silicio y proporciona obleas de muy alta calidad a precios razonables", afirmó Bornefeld. "También se están poniendo al día rápidamente en términos de equipamiento. Por lo tanto, necesitamos vigilar y hacer un seguimiento de la capacidad general".
Finalmente, Veliadis de PowerAmerica habló sobre la capacitación en el lugar de trabajo necesaria para la implementación calificada de semiconductores de banda prohibida amplia como SiC y GaN en fábricas de obleas. "Existe una gran demanda de ingenieros con experiencia en la fabricación de MOSFET de SiC y GaN, y existen diferencias significativas entre las fábricas de obleas de SiC y las de obleas de silicio", afirmó.
Conclusión
La transición a energías limpias y vehículos eléctricos requerirá materiales semiconductores alternativos como SiC y GaN, y los dispositivos de energía seguramente experimentarán una optimización significativa en las próximas décadas. Es posible que el frenesí de mejoras tecnológicas y expansiones de capacidad no continúe, pero los dispositivos eléctricos seguirán siendo una parte clave de las hojas de ruta de muchas empresas.
"Sabemos que la industria de los semiconductores avanza hacia un mercado de 1 billón de dólares, pero todo el mundo quiere saber qué pasará después de 2030", afirmó David Britz, director de marketing estratégico de Applied Materials ICAPS. "Estoy aquí para demostrar que la quinta era de los semiconductores está realmente impulsada por la transformación de la producción y el transporte de energía".
Gestionar el crecimiento de obleas, dispositivos y módulos de SiC puede ser el aspecto más desafiante del mercado de SiC hasta la fecha, junto con los problemas de la cadena de suministro, la subsanación de brechas tecnológicas y los cambios geopolíticos. Sin embargo, la industria de la tecnología de semiconductores parece haber llegado a un consenso en muchas cosas, especialmente en lo que respecta a la demanda de eficiencia y rendimiento energético de próxima generación.
Recomendaciones relacionadas
Entrevista exclusiva con Li Gang de Yunfan Ruida: La precisión de los productos de radar de ondas milimétricas y la calidez humana.
2026-07-22
3879
¡Nos vemos el año que viene! | Resumen de los mejores momentos de Electronica China 2026 de Slkor
2026-07-14
3323
RF Passion, Craftsman Journey: Más de 30 años de dedicación inquebrantable — Entrevista con el ingeniero jefe de Kinghelm, el Sr. Qin Hongxiang
2026-06-26
3809





 粤公网安备44030002007346号