
























Linha de Apoio
Notícias

Notícias
Semicondutores de potência inauguram a era do SiC (Parte Três)
2023-09-05
487
Integração vertical e desenvolvimento colaborativo de wafer
Atualmente, a maioria dos wafers de 100 mm e 150 mm na indústria de semicondutores são feitos de carboneto de silício monocristalino com uma estrutura de rede hexagonal (representada por 4H e 6H para wafers de 4 e 6 polegadas, respectivamente). No entanto, os principais fabricantes de dispositivos de SiC estão fazendo a transição com sucesso de wafers de 150 mm para 200 mm, e outros fabricantes também estão capitalizando esse fornecimento.
Por exemplo, de acordo com analistas do Grupo Yole, a Infineon adquire wafers de vários fornecedores, incluindo a STMicroelectronics, que adquiriu uma participação majoritária na empresa sueca Norstel. O fornecedor de dispositivos de energia de silício, Rohm, está aumentando sua capacidade e parcerias. Em julho, Rohm assinou um contrato de 10 anos e pagou um depósito de US$ 2 bilhões à Wolfspeed pelo fornecimento de wafers de SiC nus e epitaxiais de 150 mm. Rohm também chegou a um acordo com a Mitsubishi, que investirá 260 bilhões de ienes japoneses em tecnologia e expansão, incluindo a construção de uma fábrica de SiC no Japão.
“A Rohm é novata no campo tradicional de semicondutores de potência, mas agora [nossos produtos] estão ganhando atenção por sua alta eficiência”, disse Hidetoshi Shibata, presidente da empresa, em recente comunicado à imprensa. "A SiC também pode conseguir isso."
Enquanto isso, a SOITEC e a STMicroelectronics estão explorando um método chamado SiC multicristalino em substratos de cristal único, que envolve a divisão de wafers de silício de cristal único em múltiplas fatias e a reutilização de substratos de wafers doadores para reduzir o desperdício. A vantagem dos substratos de silício multicristalino é a capacidade de conduzir calor através do substrato até os conectores metálicos, permitindo comutação mais rápida e excelente dissipação de calor.
Em alguns aspectos, o carboneto de silício segue a trajetória de desenvolvimento do silício. No entanto, devido aos níveis de defeitos no SiC, o compartilhamento de dados é necessário.
“Trocamos dados de matérias-primas e dados de equipamentos com fornecedores de pastilhas de silício”, disse Bornefeld, da Bosch. “Também usamos sistemas avançados baseados em IA para identificar boas correlações e compartilhar essas informações para que ambas as empresas possam avançar”.
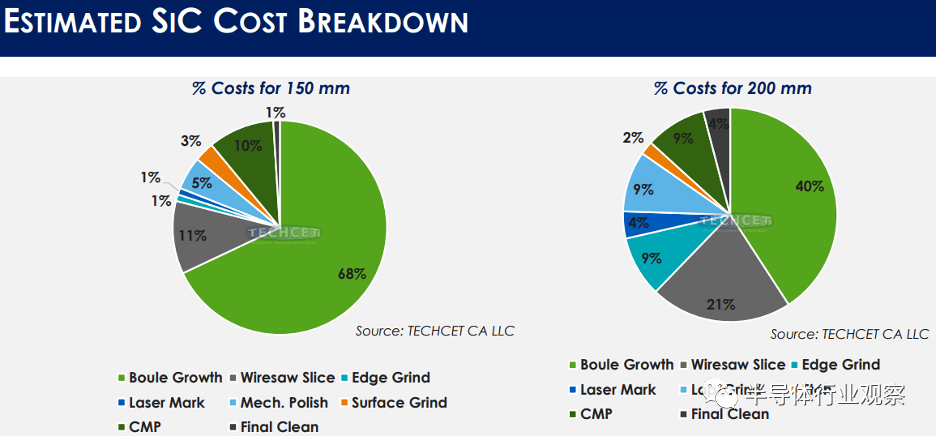
No entanto, a partilha de dados ainda não está generalizada. Ao contrário do silício, a transição do tamanho do lingote de 150 mm para 200 mm não traz retornos significativamente maiores em termos de formas wafer/lingote. Além disso, 200 mm requerem sementes de cristais maiores, que demoram mais para crescer a 2,500°C. Atualmente, o aumento de produtividade (wafers/lingotes) pode ficar na faixa de 20%. Analistas da TECHCET estimam que a contribuição do custo do crescimento do lingote diminuirá em comparação com os processos de fatiamento, moagem, polimento e CMP.
A demanda por chips automotivos supera a de veículos elétricos
O Diretor de Marketing de Energia Inteligente Automotiva e Produtos Discretos da STMicroelectronics, Lee Bell, afirmou: "Estamos vendo a demanda por aplicações de semicondutores automotivos crescendo mais rápido do que o aumento na produção de veículos elétricos". "Isso se deve a vários fatores. Recursos avançados de segurança do motorista, controle autônomo de veículos, conectividade avançada e funções de conveniência estão impulsionando a demanda por semicondutores, mas de uma forma diferente da eletrificação de sistemas de energia", disse ele. "Em 2022, cerca de dois terços dos veículos eléctricos serão híbridos, sendo cerca de um terço movidos por bateria. Em 2030, esta tendência irá inverter-se. Isto deve-se à maior aceitação do mercado, à maior disponibilidade de infra-estruturas de carregamento, mas talvez a maior parte Mais importante ainda, é aqui que as montadoras estão investindo seus orçamentos de pesquisa e produção”. Esta mudança é uma força motriz chave para o uso de MOSFETs SiC.
Bell destacou que os inversores de tração costumam usar chips maiores. Ele acrescentou que os semicondutores de potência são grandes consumidores no sistema de carga do veículo e no conversor DC-DC que reduz a tensão da bateria para o sistema da Internet das Coisas. Ambos estão ausentes nas arquiteturas de veículos híbridos.
Ele também enfatizou que a eficiência (dispositivos e módulos de encapsulamento) é uma preocupação primordial, pois quanto menor a perda de potência no sistema, maior a autonomia do carro e do caminhão. "Realizamos um estudo comparando um sistema inversor de 210 kW (aproximadamente equivalente a 280 cavalos de potência) com MOSFETs de SiC e IGBTs de silício", disse ele. "O método de carboneto de silício oferece consistentemente 98% de eficiência operacional, enquanto o método IGBT é menos eficiente, especialmente na faixa de baixa carga operacional, onde o veículo passa cerca de 95% de sua vida útil."
A potência total é a soma das perdas de condução e das perdas de comutação. “O carboneto de silício reduz as perdas de comutação por um fator de quatro”, disse ele. A ST está atualmente produzindo seus produtos SiC de quarta geração com um desempenho RDSon aprimorado de 30%.
Bornefeld da Bosch apresentou previsões de demanda e capacidade para 2030, indicando capacidades globais substanciais de wafers e fábricas de wafers no Japão, Coreia do Sul, China, Malásia, Alemanha, Áustria e Estados Unidos. Na verdade, a indústria precisa de ser cautelosa para não construir excessivamente (ver Figura 5). “A questão é: 'O que está acontecendo na China?' A China já é líder em matérias-primas de carboneto de silício e fornece wafers de altíssima qualidade a preços razoáveis", disse Bornefeld. "Eles também estão se atualizando rapidamente em termos de equipamentos. Portanto, precisamos observar e monitorar a capacidade geral."
Por fim, Veliadis, da PowerAmerica, falou sobre o treinamento no local de trabalho necessário para a implementação qualificada de semicondutores de banda larga, como SiC e GaN, em fábricas de wafer. “Há uma grande demanda por engenheiros com experiência na fabricação de MOSFET de SiC e GaN, e há diferenças significativas entre fábricas de wafer de SiC e fábricas de wafer de silício”, disse ele.
Conclusão
A transição para energia limpa e veículos elétricos exigirá materiais semicondutores alternativos, como SiC e GaN, e os dispositivos de energia certamente passarão por uma otimização significativa nas próximas décadas. O frenesi de melhorias tecnológicas e expansões de capacidade pode não continuar, mas os dispositivos de energia ainda serão uma parte fundamental dos roteiros de muitas empresas.
“Sabemos que a indústria de semicondutores está caminhando para um mercado de US$ 1 trilhão, mas todos querem saber o que acontecerá depois de 2030”, disse David Britz, Diretor de Marketing Estratégico da Applied Materials ICAPS. “Estou aqui para provar que a quinta era dos semicondutores é de fato impulsionada pela transformação da produção e do transporte de energia.”
Gerenciar o crescimento de wafers, dispositivos e módulos de SiC pode ser o aspecto mais desafiador do mercado de SiC até o momento, juntamente com problemas na cadeia de suprimentos, preenchimento de lacunas tecnológicas e mudanças geopolíticas. No entanto, a indústria da tecnologia de semicondutores parece ter chegado a um consenso sobre muitas coisas, especialmente no que diz respeito à procura de eficiência e desempenho energético da próxima geração.
Recomendações relacionadas
Entrevista exclusiva com Li Gang da Yunfan Ruida: A precisão dos produtos de radar de ondas milimétricas e o calor da humanidade.
2026-07-22
3879
Até o ano que vem! | Resumo dos melhores momentos do Slkor na Electronica China 2026
2026-07-14
3323
Paixão por RF, jornada de um artesão: mais de 30 anos de dedicação inabalável — Entrevista com o engenheiro-chefe da Kinghelm, Sr. Qin Hongxiang
2026-06-26
3809





 粤公网安备44030002007346号