
























서비스 핫라인
뉴스

뉴스
SiC 시대를 여는 전력반도체(3부)
2023-09-05
487
수직 통합 및 협업 웨이퍼 개발
현재 반도체 산업에서 대부분의 100mm 및 150mm 웨이퍼는 육각형 격자 구조(4인치 및 6인치 웨이퍼는 각각 4H 및 6H로 표시)의 단결정 탄화규소로 만들어집니다. 그러나 주요 SiC 장치 제조업체는 150mm에서 200mm 웨이퍼로 성공적으로 전환하고 있으며 다른 제조업체도 이 공급을 활용하고 있습니다.
예를 들어, Yole Group의 분석가에 따르면 Infineon은 스웨덴 회사 Norstel의 대주주 지분을 인수한 STMicroelectronics를 포함하여 여러 공급업체로부터 웨이퍼를 공급받습니다. 실리콘 전력 장치 공급업체인 Rohm은 역량과 파트너십을 확대하고 있습니다. 지난 10월 Rohm은 2년 계약을 체결하고 150mm 베어 및 에피택셜 SiC 웨이퍼 공급을 위해 Wolfspeed에 260억 달러의 보증금을 지불했습니다. Rohm은 또한 일본 내 SiC 공장 건설을 포함하여 기술 및 확장에 XNUMX억 엔을 투자할 Mitsubishi와 계약을 체결했습니다.
시바타 히데토시(Hidetoshi Shibata) 회사 사장은 최근 보도 자료에서 "로옴은 전통적인 전력 반도체 분야의 신인이지만 현재는 효율성이 높아 주목을 받고 있다"고 말했다. "SiC도 이를 달성할 수 있습니다."
한편, SOITEC과 STMicroelectronics는 단결정 실리콘 웨이퍼를 여러 조각으로 나누고 도너 웨이퍼 기판을 재사용하여 폐기물을 줄이는 단결정 기판에서 다결정 SiC라는 방법을 연구하고 있습니다. 다결정 실리콘 기판의 장점은 기판을 통해 금속 커넥터로 열을 전도하여 더 빠른 전환과 우수한 열 방출이 가능하다는 것입니다.
일부 측면에서 탄화규소는 실리콘의 개발 궤적을 따르고 있습니다. 하지만 SiC의 결함 수준으로 인해 데이터 공유가 필요합니다.
Bosch의 Bornefeld는 "우리는 실리콘 웨이퍼 공급업체와 원자재 데이터 및 장비 데이터를 교환합니다."라고 말했습니다. "우리는 또한 고급 AI 기반 시스템을 사용하여 좋은 상관 관계를 식별하고 이 정보를 공유하여 두 회사가 발전할 수 있도록 합니다."
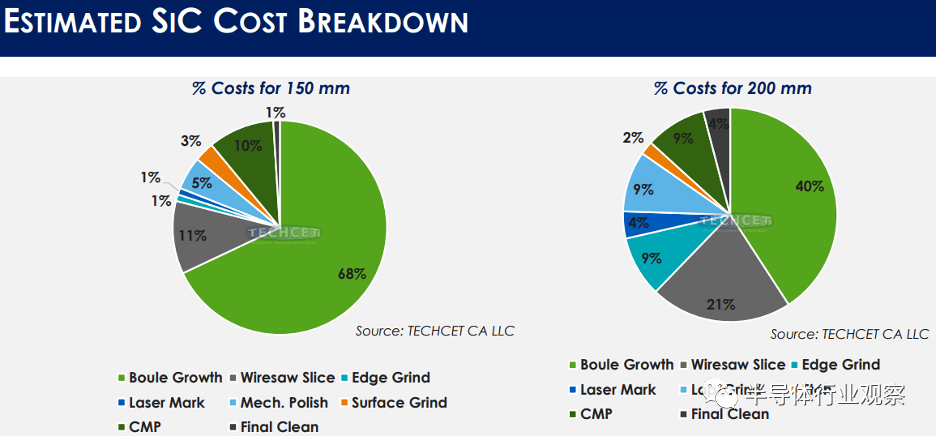
그럼에도 불구하고 아직 데이터 공유가 널리 보급되지는 않았습니다. 실리콘과 달리 잉곳 크기를 150mm에서 200mm로 전환해도 웨이퍼/잉곳 형태 측면에서 크게 높은 수익을 가져오지는 않습니다. 또한 200mm에는 더 큰 종자 결정이 필요하므로 2,500°C에서 성장하는 데 더 오랜 시간이 걸립니다. 현재 생산성(웨이퍼/잉곳) 증가율은 20% 범위에 있을 수 있습니다. TECHCET의 분석가들은 잉곳 성장의 비용 기여도가 슬라이싱, 연삭, 연마 및 CMP 공정에 비해 감소할 것으로 추정합니다.
자동차 칩 수요가 전기차 수요를 앞지른다.
ST마이크로일렉트로닉스의 자동차 지능형 전력 및 디스크리트 제품 마케팅 이사인 리 벨(Lee Bell)은 "자동차용 반도체 애플리케이션에 대한 수요가 전기차 생산량 증가보다 빠르게 증가하고 있습니다."라고 말했습니다. "이는 다양한 요인에 기인합니다. 첨단 운전자 안전 기능, 자율주행차 제어, 첨단 연결성, 그리고 편의 기능들이 모두 반도체 수요를 견인하고 있지만, 전력 시스템의 전기화와는 다른 방식으로 진행되고 있습니다."라고 그는 덧붙였습니다. "2022년까지 전기차의 약 2030분의 XNUMX는 하이브리드 자동차가 될 것이고, 약 XNUMX분의 XNUMX은 배터리 구동 자동차가 될 것입니다. XNUMX년까지 이러한 추세는 반전될 것입니다. 이는 시장 수용도 증가와 충전 인프라의 개선 때문이지만, 무엇보다도 자동차 제조업체들이 연구 및 제조 예산을 여기에 투자하고 있기 때문입니다." 이러한 변화는 SiC MOSFET 도입의 핵심 동력입니다.
Bell은 트랙션 인버터가 종종 더 큰 칩을 사용한다고 지적했습니다. 그는 전력 반도체가 차량 충전 시스템과 배터리에서 사물 인터넷 시스템으로 전압을 낮추는 DC-DC 컨버터에서 큰 소비자라고 덧붙였습니다. 하이브리드 자동차 아키텍처에는 이 두 가지가 모두 없습니다.
그는 또한 시스템 전력 손실이 적을수록 승용차와 트럭의 주행 거리가 길어지기 때문에 효율(패키징 장치 및 모듈)이 가장 중요하다고 강조했습니다. "우리는 210kW 인버터 시스템(약 280마력)을 SiC MOSFET과 실리콘 IGBT로 비교하는 연구를 수행했습니다."라고 그는 말했습니다. "실리콘 카바이드 방식은 98%의 운영 효율을 일관되게 제공하는 반면, IGBT 방식은 특히 차량 수명의 약 95%를 소비하는 저부하 범위에서 효율이 떨어집니다."
총 전력은 전도 손실과 스위칭 손실의 합입니다. “실리콘 카바이드는 스위칭 손실을 30배로 줄여줍니다.”라고 그는 말했습니다. ST는 현재 RDSON 성능이 XNUMX% 향상된 XNUMX세대 SiC 제품을 생산하고 있습니다.
Bosch의 Bornefeld는 2030년 수요 및 생산능력 예측을 발표했는데, 이는 일본, 한국, 중국, 말레이시아, 독일, 오스트리아 및 미국의 상당한 글로벌 웨이퍼 및 웨이퍼 팹 생산능력을 나타냅니다. 실제로 업계에서는 과도하게 구축하지 않도록 주의해야 합니다(그림 5 참조). "문제는 '중국에서 무슨 일이 일어나고 있는가?'이다. 중국은 이미 탄화규소 원료 분야에서 선두를 달리고 있으며 합리적인 가격에 매우 높은 품질의 웨이퍼를 제공하고 있습니다.”라고 Bornefeld는 말했습니다. "장비 측면에서도 빠르게 따라잡고 있습니다. 따라서 전체 용량을 관찰하고 추적할 필요가 있습니다."
마지막으로 PowerAmerica의 Veliadis는 웨이퍼 팹에서 SiC 및 GaN과 같은 와이드 밴드갭 반도체를 숙련된 방식으로 구현하는 데 필요한 현장 교육에 대해 설명했습니다. 그는 "SiC 및 GaN MOSFET 제조 전문 엔지니어에 대한 수요가 높으며, SiC 웨이퍼 팹과 실리콘 웨이퍼 팹 간에는 상당한 차이가 있습니다."라고 말했습니다.
맺음말
청정 에너지 및 전기 자동차로의 전환에는 SiC 및 GaN과 같은 대체 반도체 재료가 필요하며, 전력 장치는 향후 수십 년 동안 상당한 최적화를 겪을 것이 확실합니다. 열광적인 기술 개선과 용량 확장이 계속되지 않을 수도 있지만, 전력 장치는 여전히 많은 기업 로드맵의 핵심 부분이 될 것입니다.
Applied Materials ICAPS의 전략 마케팅 이사인 David Britz는 "우리는 반도체 산업이 1조 달러 규모의 시장을 향해 나아가고 있다는 것을 알고 있지만 모두가 2030년 이후에 무슨 일이 일어날지 알고 싶어합니다"라고 말했습니다. "저는 제XNUMX차 반도체 시대가 실제로 에너지 생산과 운송의 변화에 의해 주도되고 있음을 증명하기 위해 여기에 왔습니다."
SiC 웨이퍼, 장치 및 모듈의 성장을 관리하는 것은 공급망 문제, 기술 격차 해소, 지정학적 변화와 함께 현재까지 SiC 시장에서 가장 어려운 측면일 수 있습니다. 그럼에도 불구하고 반도체 기술업계는 특히 차세대 전력 효율과 성능에 대한 요구와 관련해 많은 부분에 공감대를 형성한 것으로 보인다.
관련 추천
윈판루이다의 리강 대표와의 단독 인터뷰: 밀리미터파 레이더 제품의 정밀성과 따뜻한 인간미
2026-07-22
3879
내년에 만나요! | Slkor의 2026 일렉트로니카 차이나 하이라이트 요약
2026-07-14
3323
RF에 대한 열정, 장인의 여정: 30년 이상의 변함없는 헌신 — 킹헬름 수석 엔지니어 친홍샹 씨와의 인터뷰
2026-06-26
3809
2연속 우승 후에도 우리는 여전히 발전하고 있습니다 - 슬코르, 쑨가오페이 인터뷰
2026-06-11
3559





 粤公网安备44030002007346号