
























خط تلفن خدمات
اخبار

اخبار
نیمههادیهای قدرت، آغازگر عصر SiC (بخش سوم)
2023-09-05
487
ادغام عمودی و توسعه ویفر مشارکتی
در حال حاضر، اکثر ویفرهای 100 و 150 میلی متری در صنعت نیمه هادی از کاربید سیلیکون تک کریستال با ساختار شبکه ای شش ضلعی ساخته می شوند (به ترتیب با 4H و 6H برای ویفرهای 4 اینچی و 6 اینچی نشان داده می شود). با این حال، سازندگان اصلی دستگاههای SiC با موفقیت از ویفرهای 150 میلیمتری به 200 میلیمتر انتقال مییابند، و سایر تولیدکنندگان نیز از این منبع سرمایهگذاری میکنند.
به عنوان مثال، به گفته تحلیلگران Yole Group، Infineon ویفرهایی را از چندین تامین کننده، از جمله STMicroelectronics، که اکثریت سهام شرکت سوئدی Norstel را به دست آورد، تهیه می کند. تامین کننده دستگاه های برق سیلیکونی Rohm در حال افزایش ظرفیت و مشارکت خود است. در ماه ژوئیه، Rohm قراردادی 10 ساله امضا کرد و 2 میلیارد دلار سپرده به Wolfspeed برای تهیه ویفرهای SiC 150 میلیمتری برهنه و همپایه پرداخت کرد. روم همچنین با میتسوبیشی به توافق رسید که 260 میلیارد ین ژاپن در فناوری و توسعه سرمایه گذاری خواهد کرد، از جمله ساخت کارخانه SiC در ژاپن.
هیدتوشی شیباتا، رئیس این شرکت در بیانیه مطبوعاتی اخیر خود گفت: «روم یک تازه وارد در زمینه نیمه هادی های برق سنتی است، اما اکنون [محصولات ما] به دلیل کارایی بالای خود مورد توجه قرار گرفته اند. "SiC می تواند به آن نیز برسد."
در همین حال، SOITEC و STMicroelectronics در حال بررسی روشی به نام SiC چند کریستالی بر روی بسترهای تک کریستالی هستند که شامل تقسیم ویفرهای سیلیکونی تک کریستالی به چند برش و استفاده مجدد از بسترهای ویفر دهنده برای کاهش ضایعات است. مزیت زیرلایه های سیلیکونی چند کریستالی این است که می توانند گرما را از طریق بستر به اتصال دهنده های فلزی هدایت کنند که امکان سوئیچینگ سریع تر و اتلاف گرما عالی را فراهم می کند.
در برخی جنبه ها، کاربید سیلیکون مسیر توسعه سیلیکون را دنبال می کند. با این حال، به دلیل سطوح نقص در SiC، به اشتراک گذاری داده ها ضروری است.
بورنفلد از بوش گفت: "ما داده های مواد خام و داده های تجهیزات را با تامین کنندگان ویفر سیلیکونی مبادله می کنیم." ما همچنین از سیستم های پیشرفته مبتنی بر هوش مصنوعی برای شناسایی همبستگی های خوب و به اشتراک گذاری این اطلاعات استفاده می کنیم تا هر دو شرکت بتوانند به جلو حرکت کنند.
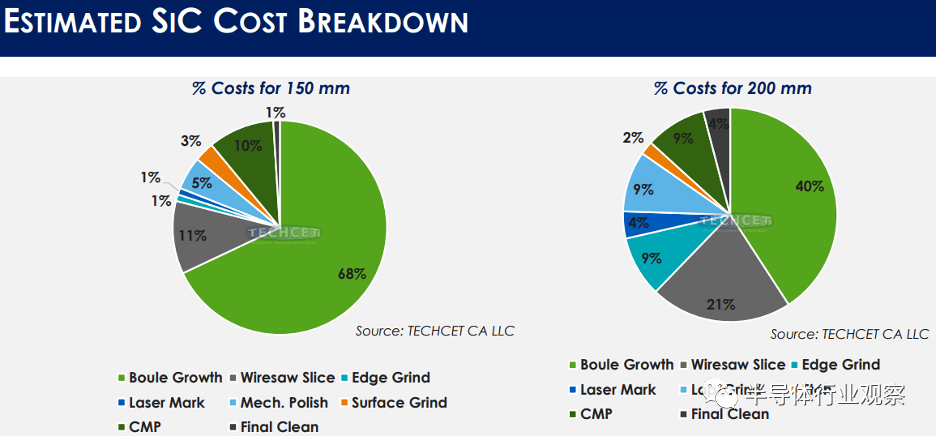
با این وجود، به اشتراک گذاری داده ها هنوز گسترده نشده است. برخلاف سیلیکون، انتقال از اندازه شمش 150 میلیمتری به 200 میلیمتر بازدهی قابلتوجهی از نظر شکلهای ویفر/شمش به ارمغان نمیآورد. علاوه بر این، 200 میلی متر به کریستال های بذری بزرگتر نیاز دارد که رشد آنها در دمای 2,500 درجه سانتیگراد بیشتر طول می کشد. در حال حاضر، افزایش بهره وری (ویفر / شمش) ممکن است در محدوده 20٪ باشد. تحلیلگران TECHCET تخمین می زنند که سهم هزینه رشد شمش در مقایسه با فرآیندهای برش، آسیاب، پرداخت و CMP کاهش می یابد.
تقاضا برای تراشه های خودرو بیشتر از خودروهای الکتریکی است
لی بل، مدیر بازاریابی STMicroelectronics برای قدرت هوشمند خودرو و محصولات گسسته، اظهار داشت: "ما شاهد رشد سریع تقاضا برای کاربردهای نیمه هادی خودرو هستیم تا افزایش تولید خودروهای الکتریکی." وی گفت: "این به دلیل عوامل مختلفی است. ویژگی های ایمنی پیشرفته راننده، کنترل خودروی خودران، اتصال پیشرفته و عملکردهای راحت، همه تقاضا برای نیمه هادی ها را افزایش می دهند، اما به روشی متفاوت از برقی سازی سیستم های قدرت." "تا سال 2022، حدود دو سوم خودروهای الکتریکی هیبریدی خواهند بود، که حدود یک سوم آنها باتری محور خواهند بود. تا سال 2030، این روند معکوس خواهد شد. این به دلیل افزایش پذیرش بازار، بهبود در دسترس بودن زیرساخت های شارژ است، اما شاید بسیاری از آنها برعکس شوند. مهمتر از همه، اینجا جایی است که خودروسازان بودجه تحقیقات و تولید خود را قرار می دهند." این تغییر یک نیروی محرکه کلیدی برای استفاده از ماسفت های SiC است.
بل اشاره کرد که اینورترهای کششی اغلب از تراشه های بزرگتر استفاده می کنند. وی افزود که نیمه هادی های برق مصرف کنندگان بزرگی در سیستم شارژ خودرو و مبدل DC-DC هستند که ولتاژ باتری را به سیستم اینترنت اشیا کاهش می دهد. هر دوی اینها در معماری خودروهای هیبریدی وجود ندارند.
او همچنین تأکید کرد که راندمان (دستگاهها و ماژولهای بستهبندی) از اهمیت بالایی برخوردار است زیرا هرچه اتلاف توان در سیستم کمتر باشد، برد خودرو و کامیون بیشتر میشود. او گفت: «ما مطالعهای را انجام دادیم که در آن یک سیستم اینورتر ۲۱۰ کیلوواتی (تقریباً معادل ۲۸۰ اسب بخار) با MOSFETهای SiC و IGBTهای سیلیکونی مقایسه شد. روش کاربید سیلیکون به طور مداوم ۹۸٪ راندمان عملیاتی را ارائه میدهد، در حالی که روش IGBT راندمان کمتری دارد، به خصوص در محدوده بار عملیاتی کم، جایی که وسیله نقلیه حدود ۹۵٪ از عمر خود را میگذراند.»
توان کل مجموع تلفات هدایت و تلفات سوئیچینگ است. وی گفت: کاربید سیلیکون تلفات سوئیچینگ را تا چهار برابر کاهش می دهد. ST در حال حاضر نسل چهارم محصولات SiC خود را با عملکرد RDSon بهبود یافته 30٪ تولید می کند.
Bosch's Bornefeld پیشبینیهای تقاضا و ظرفیت را برای سال 2030 ارائه کرد که نشاندهنده ظرفیتهای قابلتوجه جهانی ویفر و فاب ویفر در ژاپن، کره جنوبی، چین، مالزی، آلمان، اتریش و ایالات متحده است. در واقع، صنعت باید محتاط باشد تا بیش از حد ساخته نشود (شکل 5 را ببینید). "سوال این است که "در چین چه اتفاقی می افتد؟" بورنفلد گفت: چین در حال حاضر در مواد خام کاربید سیلیکون پیشرو است و ویفرهایی با کیفیت بسیار بالا و قیمت مناسب ارائه میکند. آنها همچنین از نظر تجهیزات به سرعت در حال پیشرفت هستند. بنابراین، ما باید ظرفیت کلی را رصد و پیگیری کنیم."
در نهایت، Veliadis از PowerAmerica در مورد آموزش در محل کار مورد نیاز برای پیاده سازی ماهرانه نیمه هادی های باندگپ گسترده مانند SiC و GaN در کارخانه های ویفر صحبت کرد. وی گفت: «تقاضای زیادی برای مهندسان متخصص در تولید SiC و GaN MOSFET وجود دارد و تفاوت های قابل توجهی بین فابریک های سی سی سی و ویفرهای سیلیکونی وجود دارد.
نتیجه
انتقال به انرژی پاک و وسایل نقلیه الکتریکی به مواد نیمه هادی جایگزین مانند SiC و GaN نیاز دارد و دستگاه های قدرت مطمئناً در دهه های آینده بهینه سازی قابل توجهی را تجربه خواهند کرد. دیوانگی پیشرفتهای فناوری و افزایش ظرفیت ممکن است ادامه پیدا نکند، اما دستگاههای برقی همچنان بخش کلیدی نقشه راه بسیاری از شرکتها خواهند بود.
دیوید بریتز، مدیر بازاریابی استراتژیک در Applied Materials ICAPS گفت: ما می دانیم که صنعت نیمه هادی ها به سمت یک بازار 1 تریلیون دلاری در حال حرکت است، اما همه می خواهند بدانند که پس از سال 2030 چه اتفاقی خواهد افتاد. "من اینجا هستم تا ثابت کنم که پنجمین دوره نیمه هادی ها در واقع توسط دگرگونی تولید و حمل و نقل انرژی پیش می رود."
مدیریت رشد ویفرها، دستگاهها و ماژولهای SiC ممکن است چالشبرانگیزترین جنبه بازار SiC تا به امروز، همراه با مسائل زنجیره تامین، پر کردن شکافهای تکنولوژیکی و تغییرات ژئوپلیتیکی باشد. با این وجود، به نظر می رسد صنعت فناوری نیمه هادی در مورد بسیاری از چیزها به اجماع رسیده است، به ویژه در مورد تقاضا برای بهره وری انرژی و عملکرد نسل بعدی.
توصیه های مرتبط
مصاحبه اختصاصی با لی گانگ از یونفان رویدا: دقت محصولات رادار موج میلیمتری و گرمای بشریت
2026-07-22
3879
سال آینده میبینمت! | خلاصهای از رویدادهای مهم الکترونیکا چین در سال ۲۰۲۶ از اسلکور
2026-07-14
3323
شور و اشتیاق RF، سفر صنعتگر: بیش از 30 سال فداکاری پایدار - مصاحبه با مهندس ارشد Kinghelm، آقای Qin hongxiang
2026-06-26
3809





 粤公网安备44030002007346号